CHE ARIA TIRA IN PORTO? A PROPOSITO DELL’ «OCCUPAZIONE ABUSIVA DEI MOLI DA PARTE DI SPINELLI» / 19 marzo 2025
Nel porto di Genova, reso famigerato in tutto il mondo dalla sua classe dirigente per la spartizione tra i capitali privati più influenti a Palazzo San Giorgio che ha portato agli arresti della “banda” Signorini-Toti-Spinelli, sostenuta da Bucci e Rixi politicamente (quantomeno) – in questo siamo davvero la Capitale del Mediterraneo, ne conviene Bucci?- si respira un po’ di aria di “concorrenza”, parola poco amata nella nostra città dalle imprese.
Tuttavia, per ora se ne discute a suon di carte bollate, ricorsi, sentenze, dovendo scontare specialmente l’ultima stagione di gestione amministrativa dominata dalla “banda”.
In primo piano, la concessione a Spinelli del Genoa Port Terminal dei ponti Etiopia e Idroscalo destinati a traffici multipurpose, ossia misti (container e rimorchi). Il terminal contiguo di Calata Sanità, PSA SECH, che opera solo container, afferma di essere penalizzato dal gruppo Spinelli (oggi Spinelli-Hapag-Lloyd), perché questi movimenterebbe soprattutto container violando la concessione.
La questione è intricatissima sul piano giuridico, perché non è chiaro quale sia l’indicatore per calcolare il mix di traffici (se le quantità di merce o la superficie del terminal rispettivamente destinata). C’è però anche un piano dell’evidenza, del senso comune, dal quale almeno occorre partire per permettere un dibattito pubblico su una questione molto complessa e delicata, non solo per il profilo economico e finanziario delle imprese, ma anche per quello produttivo e sociale dell’occupazione e dell’interesse generale della città.
Su questo piano la struttura dirigenziale di Palazzo San Giorgio come in passato brilla per opacità o peggio connivenza con l’interesse del più forte: ieri la “banda”, oggi chi è di turno? Considerato altresì che nessuno di quelli che hanno servito zelantemente la “banda” ha perso il suo posto, anzi qualcuno ha fatto persino carriera.
Veniamo allora a dei numeri (ufficiali: fonti AdSP, CCIAA e ShipsInformation-Avvisatore marittimo), poi ciascuno si faccia la sua opinione.
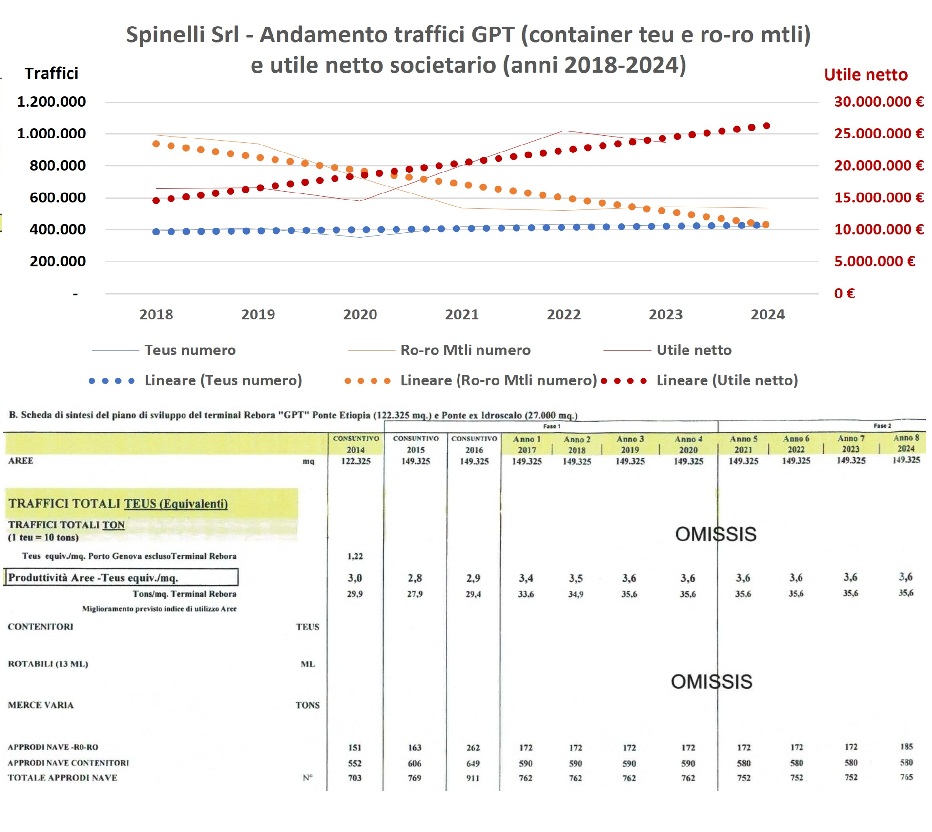
Il grafico mostra come tra il 2018, da quando la concessione è stata rinnovata, il numero di container (teu) sia cresciuto del 7%, mentre il numero di metri lineari di rimorchi (mtli) sia sceso del 46%. Il grafico fa anche osservare che contemporaneamente l’utile netto della società (Spinelli Srl) è aumentato del 40%, dovendosi però considerare che l’attività del terminal corrisponde direttamente a circa 1/3 del fatturato del gruppo che ha nel trasporto su gomma la sua principale attività seguita dal deposito e riparazione container.
Nello stesso periodo le navi approdate al GPT sono diminuite del 33%, anche in ragione della maggiore capacità di carico, ma mentre le portacontenitori sono scese del 17% le ro-ro sono diminuite del 56%: nel 2024 sono arrivate 420 portacontenitori e 150 ro-ro, queste ultime esclusivamente all’Etiopia, mentre all’Idroscalo operano solo container.
Un’ultima considerazione. Questa vicenda, oltre che nelle note pratiche corruttive che hanno visto protagonisti Signorini, Toti e Spinelli, nel silenzio dell’amministrazione di Palazzo San Giorgio e nella solidale vicinanza ai responsabili di Bucci e Rixi, ha avuto formalmente la sua tara di origine nell’occultamento pubblico da parte dell’AdSP del Piano di impresa di Spinelli che avrebbe dovuto contenere a chiare lettere i programmi di investimento, produzione e occupazione, tali da permettere non solo alle imprese concorrenti ma anche alle forze sociali e ai media di verificare la corrispondenza tra la destinazione produttiva della concessione e l’attività del concessionario.
In calce al grafico si può vedere l’immagine con un dettaglio essenziale del Piano di impresa grazie al quale Spinelli ha ottenuto il rinnovo. Si noti gli Omissis con cui Palazzo San Giorgio nasconde i dati al pubblico con motivazioni peraltro smentite dal TAR. Il grottesco è che mentre i dati di traffico promesso sono nascosti, si lascia a vista il rapporto produttivo tra mq (150mila) e teu equivalenti (3,6%), pari a un valore costante di 540mila teu equivalenti: nel 2024 GPT ne ha movimentato 524mila, 422mila teu e 102mila teu equivalenti su rimorchio (ogni 5 mtli e poco più è l’equivalente di un teu).
Se questo significhi il rispetto o meno della finalità di un terminal multipurpose non sta a noi dirlo. Certo è che l’incremento promesso nel piano, grazie a cui è stata ottenuta la concessione non risulta né dal piano stesso “svelato” né dai dati effettivi di produzione che restano pure al disotto dell’obiettivo. Per non parlare di quelli dell’occupazione, scesi del 25%, una percentuale ferocemente corrispondente all’aumento dell’utile: oggi Spinelli infatti dichiara sul suo sito ufficiale 149 addetti al terminal, mentre nella relazione annuale 2018 l’Adsp ne dichiarava per allora 205.
Tuttavia, Spinelli è riuscito a vendere metà della sua società a Hapag-Lloyd per 250Mlo euro solo grazie a ben altra promessa, quella di potersi allargare con la banchina in linea al Terminal Rinfuse e di ospitare le meganavi grazie alla nuova diga. Promessa convalidata da atti pubblici dell’AdSP di Signorini condannato per corruzione da parte di Spinelli, ma sinora non smentiti dai Commissari governativi subentrati. Promessa invece cinicamente smentita dai traffici dei contenitori che continuano a declinare in tutto il porto.
Forse spira in porto un refolo di concorrenza, ma si sente ancora troppo forte e presente il puzzo di marcio.
LA MANO VISIBILE DEL MERCATO / 26 FEBBRAIO 2025
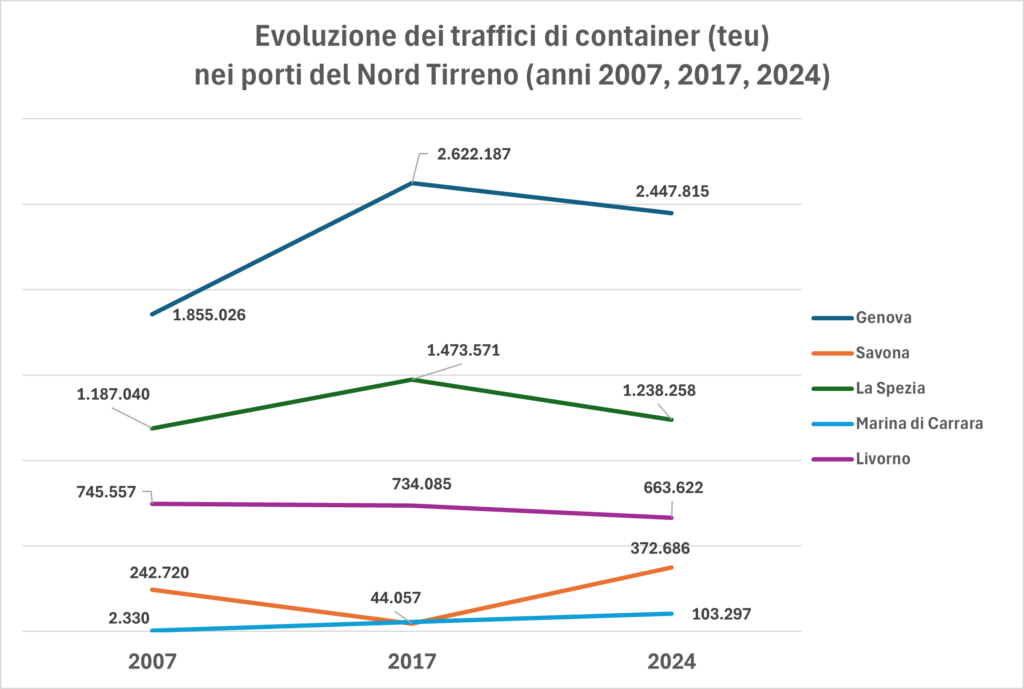
Sono pubblicati i dati ufficiali della movimentazione dei container (teu) nei porti del Nord Tirreno: Vado Ligure-Savona, Genova, La Spezia, Marina di Carrara e Livorno. Essi formano il nostro “Northern range”, forniscono i servizi terminalistici alla stessa area geografica di origine (EXPORT) e destinazione dei container (IMPORT): Piemonte, Lombardia, Veneto, Emilia-Romagna, Toscana, un’area omogenea sotto il profilo delle condizioni di concorrenza (mercato rilevante), che registra i valori di PIL (produzione industriale, reddito ecc.) più alti d’Italia. Si tratta in altre parole del mercato più ricco in Italia sotto il profilo della domanda per il trasporto marittimo internazionale.
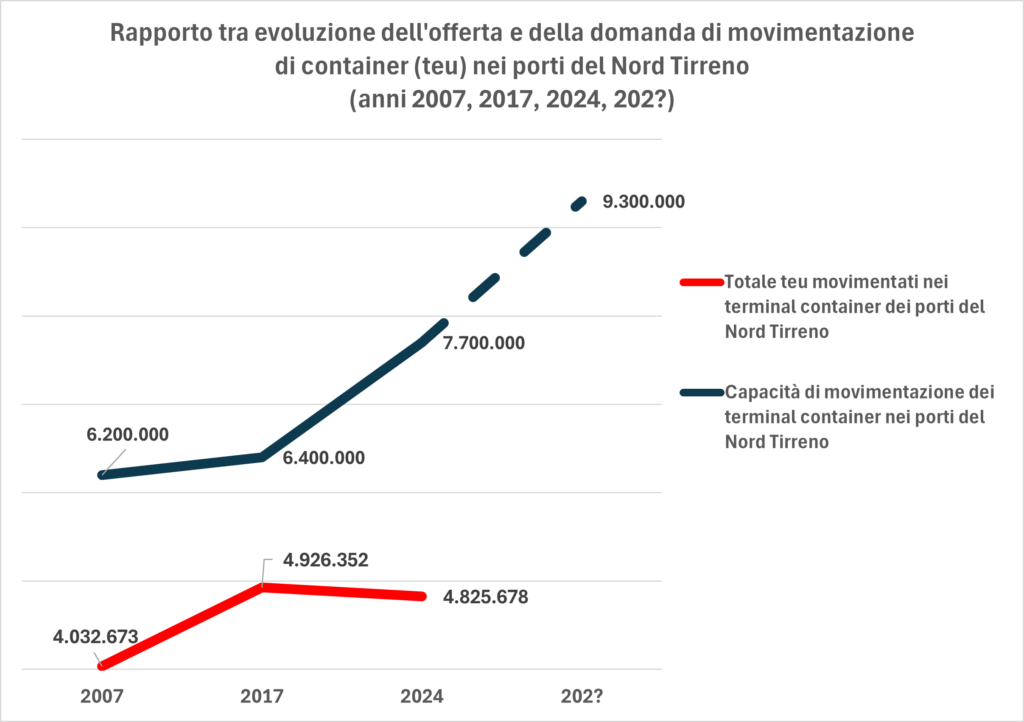
I due grafici mostrano:
1) l’andamento del traffico dei contenitori (teu) nei 5 porti: 18 anni fa (2007) prima della crisi finanziaria globale, 8 anni fa (2017) apice della ripresa post crisi, l’anno scorso (2024), in cui si conferma la tendenza alla discesa dei traffici dei container a Genova, La Spezia e Livorno, parzialmente bilanciata dal nuovo terminal di SV-Vado Ligure e dall’avvio di Carrara.
2) l’evoluzione della domanda di movimentazione portuale di teu in rapporto all’evoluzione dell’offerta terminalistica in termini di teu nei 5 porti (tra 2007 e 2024), in cui risalta come sia calata la prima nonostante l’aumento della seconda dovuta agli investimenti pubblici in nuovi terminal (Vado Gateway e GMG-Bettolo) peraltro dati in concessione ai principali operatori mondiali (Maersk, Cosco, MSC). Abbiamo inserito una proiezione dell’offerta ai prossimi anni, prevista in crescita verticale a seguito di ulteriori investimenti pubblici in corso in nuove banchine full container (a Genova: tombamento Calata Bengasi e completamento Calata Bettolo, a La Spezia: ampliamento LSCT, a Livorno: costruzione Darsena Europa).
Siamo di fronte a una evidente discrasia, tra il mercato delle merci trasportate nei container, che deriva dagli investimenti privati e dalle politiche economico-industriali, e il “mercato” delle costruzioni delle opere portuali, che deriva dalle decisioni politiche dei governi nazionali e delle amministrazioni locali.
La politica nazionale e quella locale sono concentrate solo sul secondo “mercato”, quello alimentato dalla spesa pubblica per lo più a debito (il governo vuole investire nelle infrastrutture portuali per far fare dell’Italia la prima “potenza” marittimo-portuale, Rixi dixit, sic!), mentre le sorti del primo mercato sono affidate senza governo e senza controllo alle imprese marittime private, dominate da un numero sempre più ridotto di gruppi oligarchici mondiali, le quali da 18 anni hanno trasportato da e verso l’Italia lo stesso numero di teu (10-11Mlo), mentre nei porti dell’Unione europea si è passati da 81Mlo teu nel 2007, a 94,5Mlo nel 2017 e a 100Mlo nel 2022 (ultimo dato disponibile, fonte World Bank-Unctad).
Non c’è opera portuale senza il suo commissario straordinario, il suo budget milionario o miliardario, il suo stuolo di imprese di progettazione e di costruzione (sempre le stesse due o tre). Si assumono ormai nelle Autorità portuali ingegneri e non economisti, si dialoga con gli istituti universitari di ingegneria idraulica ma non con quelli di economia dei trasporti. Le direzioni della Pianificazione strategica e dello sviluppo dei traffici e delle attività sono ridotti a meri referenti burocratici dei consulenti assoldati da Presidenti e commissari. Si fanno i Piani regolatori dei porti a opere strutturali già decise e avviate, solo per ripartire gli interessi contingenti dei concessionari.
Del resto, l’analisi costi-benefici delle opere è ritenuta inutile dal Governo (Bucci dixit, sic!), forse voleva dire che basta affidarsi alla mano “invisibile” del mercato.
SE I CINESI PERDONO LA PAZIENZA, PERCHÉ NON VANNO NEL LORO TERMINAL DI VADO? / 13 febbraio 2025
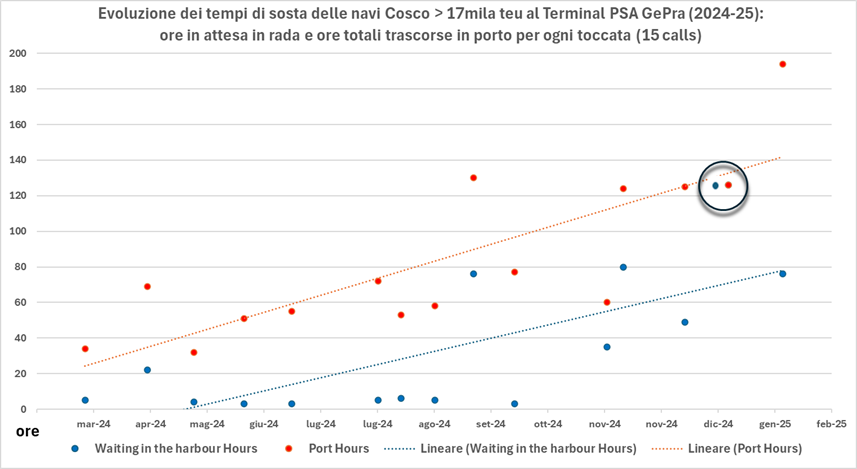
In attesa che le componenti pubbliche e private del cluster marittimo genovese evocato da Marco Donati, agente marittimo per l’Italia di Cosco Shipping, su Shipping Italy (https://www.shippingitaly.it/2025/02/12/il-porto-di-genova-si-e-rivelato-non-adatto-ad-accogliere-le-grandi-navi-portacontainer/ ) rispondano alla sua denuncia spiegando perché le prolungate attese in rada delle grandi navi portacontenitori a Prà, registriamo che finalmente si parla di inefficienza del porto senza evocare invece la mancanza di flessibilità dei lavoratori e magari invocare in chiave antisociale l’autoproduzione, come ha fatto irresponsabilmente l’Antitrust a riguardo della portualità nazionale, senza fornire un solo dato a sostegno della sua tesi.
Il fatto è che l’inefficienza denunciata da Donati riguarda l’attesa in rada delle grandi unità portacontenitori per cui è il terminal PSA Pra che deve semmai spiegarla alla luce della sua programmazione, visto che la mediana della durata delle operazioni portuali in banchina (Berth Hours), quando cioè intervengono i lavoratori portuali diretti e a chiamata, è di 25 ore (non la media, distorta dalle performance estreme, bensì la mediana ossia il valore centrale della distribuzione delle performance), un tempo assolutamente in linea con i porti osannati del Nord Europa, ma che purtroppo si raddoppia proprio a causa delle attese in rada, che comunque non riguardano le navi sino a 15mila teu.
Nei terminal ro-ro, dove invece l’attesa in rada non esiste affatto, i tempi di esecuzione delle navi a carico dei lavoratori, del terminal e della Compagnia, mostrano una mediana di 11 ore a nave, per esempio nel Terminal San Giorgio, quindi più che efficiente, dove peraltro anche le piccole portacontenitori che attraccano a Ponte Libia ricevono un servizio più che produttivo senza la tara dell’attesa (https://www.shippingitaly.it/2025/02/13/i-dati-confermano-tempi-lunghi-dattesa-per-le-grandi-navi-in-porto-a-genova/).
Il problema, che piaccia o meno all’Antitrust e ai suoi sponsor armatori (peraltro i più accesi aspiranti monopolisti della nostra epoca!), non riguarda i lavoratori ma l’impatto delle grandi navi sulle strutture e l’organizzazione portuale, che i “grandi player” come Cosco hanno generato per accrescere il loro dominio di mercato e aumentare i profitti, e di cui ora si lamentano. D’altro canto, Cosco è concessionario con Maersk del terminal Vado Gateway, il più moderno d’Italia creato grazie a un grande investimento pubblico, che lavora attualmente al 30% delle sue capacità grazie solo a piccole navi Maersk, perché Cosco inopinatamente non lo utilizza. E’ che gli armatori fanno solo i loro comodi e interessi, perché tanto è sempre Pantalone a pagare per loro.
Anche se una tale prospettiva fa tremare il porto di Genova, in primo luogo i suoi lavoratori, perché questo equivarrebbe a perdita di occupazione e di reddito. Infatti, la vera questione è che navi sempre più grandi non significano affatto più merce, come il terminal PSA Pra dimostra, sceso e ormai stagnante da anni sotto 1,5 Mlo di teu, nonostante la sua capacità di 2Mlo. A questo problema, che riguarda l’economia e le condizioni di vita e l’occupazione dei cittadini, dovrebbero guardare le istituzioni, dedite invece a spendere nuovi soldi pubblici a favore di progetti privi di qualsiasi prospettiva di beneficio sociale.
FERIA D’AGOSTO / 24 agosto 2024
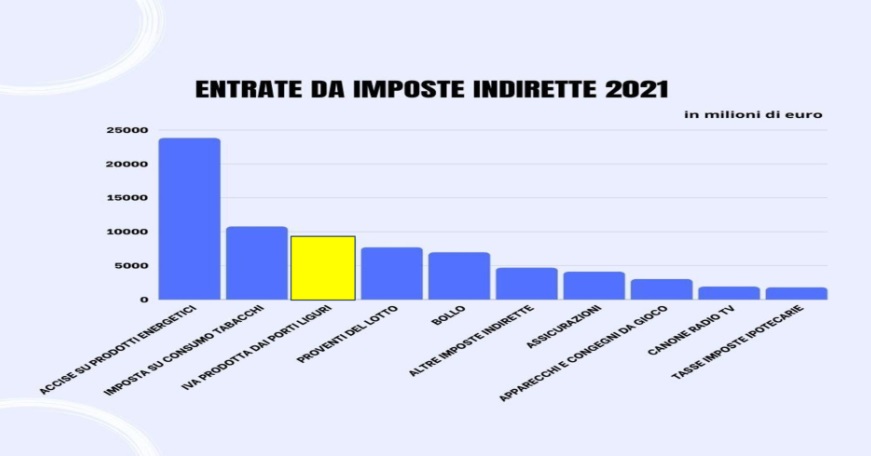
C’è da domandarsi se il comunicato di Spediporto, l’associazione genovese degli spedizionieri, che rilancia con toni drammatici (“oggi i porti ricevono solo le briciole”) l’appello affinché i porti ricevano dallo Stato più soldi in cambio dell’IVA dovuta sull’importazione di merci, sia frutto del clima feriale che notoriamente non si presta ai discorsi assennati. Infatti, pubblica anche un grafico che mostra che l’IVA “prodotta” nei porti liguri vale più dei proventi del Lotto o quanto le imposte sui tabacchi (sic!). ( https://spediporto.it/entrate-fiscali-liva-prodotta-dai…/ )
Basti dire che Spediporto scrive, a favore della sua tesi, che i porti liguri sono tra i più importanti “contribuenti” per quanto riguarda gli incassi IVA. Fare passare i porti per contribuenti, ossia come coloro che versano i tributi allo Stato, mi pare davvero una imprudenza, che non avrà fatto piacere ai clienti degli spedizionieri, che sono gli effettivi pagatori dell’imposta. I porti, come recita la legge, sono solo il “tramite” dell’introduzione nel territorio nazionale delle merci per cui è dovuta l’imposta dal contribuente. Per cui i porti non producono alcun gettito IVA, esso avviene con l’attività di sdoganamento della merce importata: prova ne è che i porti di transhipment ne sono esclusi, ma anche i porti di destinazione lo possono essere se l’operazione doganale si realizza altrove, come nei retroporti. D’altro canto, non possiamo nemmeno immaginare che Spediporto rivendichi una contropartita a compensare una sorta di servaggio a cui la città, tramite il porto, sarebbe soggetta in termini di esternalità negative, come improvvidamente fa intendere Andrea Acquarone nell’intervento ospitato sul Secolo XIX mercoledì scorso. Che siano le imprese a evocare per il porto il carattere di servitù sociale e non di opportunità economica sarebbe una notizia degna davvero di Ferragosto.
A cosa mira allora Spediporto? Vuole più soldi “nelle casse del sistema portuale e della nostra regione”. Per farci che cosa? non lo dice. Tralasciamo la regione che evoca il tema spinoso dell’autonomia differenziata (o forse Spediporto vuole dichiararsi a favore?), rimaniamo invece ai porti. La legge in vigore prevede che ogni anno lo Stato versi ai porti una somma pari all’1% del gettito IVA dovuto per il “tramite” rispettivamente di ciascuno di essi. La legge destina questi soldi a investimenti in conto capitale per “agevolare la realizzazione delle opere previste nei piani regolatori e operativi”.
Nel caso di Genova e Savona, in 7 anni, dal 2017 al 2023, grazie a questa norma sono entrati in bilancio oltre 110Mio €. Sono pochi? Forse, ma il fine è di “agevolare” non coprire i fabbisogni. Semmai, è di impostare un legame diretto tra volume di traffici e finanziamenti, per avviare un circolo virtuoso che porti all’ottimizzazione degli investimenti e all’aumento di produttività e competitività del porto.
Ma Spediporto non si sofferma su questa sfumatura. Omette invece di annotare che nello stesso periodo lo stesso Stato, a prescindere dal gettito IVA, ha trasferito a Genova e Savona quasi 1,7Mld € in conto capitale a finanziamento pubblico delle opere pianificate. Se si guarda alle uscite, la spesa in conto capitale in opere sale nello stesso periodo a oltre 2,1 Mld € grazie al contributo in entrata delle tasse portuali e dei canoni demaniali. Tutto fuorché “briciole”. Ma anche, tutto fuorché porti dipendenti da scelte assunte in sede centrale in maniera intempestiva e inefficace, come si suole contestare all’amministrazione statale da parte di chi sostiene le istanze di autonomia.
Mi domando allora se Spediporto non abbia invece perso l’occasione di comunicare le sue valutazioni sul merito degli investimenti pubblici e sull’andamento dei traffici, temi che dovrebbero interessare di più alla categoria di imprese che l’associazione rappresenta. Sotto questo profilo pensiamo che Spediporto dovrebbe essere preoccupata. Infatti, nonostante il massiccio flusso di investimenti in opere, da 7 anni a questa parte (è quindi una tendenza) i traffici nei porti di Genova e Savona stentano a crescere, ristagnano se non addirittura calano. Soprattutto non si vede una correlazione positiva tra investimenti e risultati. Per esempio, a Vado la piattaforma container, costata allo Stato 300Mio € + 80Mio del prolungamento della diga in corso, doveva produrre 8-900mila teu e invece dal 2020 a oggi stenta a farne 300mila; al terminal Bettolo costruito con 230 Mio pubblici per produrre 800mila teu, e per cui si continua a spendere, pure in attesa del consolidamento di una parte del terminal e l’allargamento della diga, non si raggiungono oggi i 100mila teu dopo altrettanti anni. Ma anche PSA al Sech e a Prà sono al di sotto dell’ottimizzazione degli investimenti pubblici con traffici molto inferiori al potenziale organizzativo e alla superficie data in concessione.
Che la portualità genovese ami tendere la mano, faccia continuamente “pressing”, per chiedere nuovi investimenti infrastrutturali, senza fermarsi a considerare seriamente lo stato dell’arte e le prospettive dei traffici (a Palazzo San Giorgio si assumono ingegneri invece di economisti), è emerso in tutta evidenza con la nuova diga. Un’opera epocale, non solo per la importanza ma anche per il costo, ma che tuttora trova la sua esclusiva giustificazione progettuale nel permettere l’accesso nel bacino di Sampierdarena di improbabili meganavi portacontenitori, invece di indirizzare un progetto di tale impegno e prospettiva verso una riorganizzazione complessiva del porto, delle sue funzioni e attività, che ne rilanci davvero la ricchezza e il lavoro su una seria ipotesi di futuro.
NON È LA CAMORRA, NÉ LA ‘NDRANGHETA , È LA FASE SUPREMA DEL CAPITALISMO / 24 giugno 2024
Nella recente indagine di Bankitalia sui trasporti internazionali di merci, la compagnia svizzera MSC (Mediterranean Shipping Company), che già detiene una quota di circa 20% del mercato mondiale dei noli marittimi container, per quanto concerne l’Italia sale al 30%, ossia circa 1 container su 3 viaggia sulle sue navi, import o export, e per lo più è anche movimentato in terminal portuali di sua proprietà.
Ricordate la battuta di Orson Welles nel film “Il terzo uomo” (1949): «In Italia sotto i Borgia, per trent’anni, hanno avuto assassinii, guerre, terrore e massacri, ma hanno prodotto Michelangelo, Leonardo da Vinci e il Rinascimento. In Svizzera hanno avuto amore fraterno, 500 anni di pace e democrazia, e che cos’hanno prodotto? Gli orologi a cucù». Oggi però dobbiamo aggiungere: a Ginevra c’è la sede di MSC. La Svizzera non è bagnata dal mare, anche se sotto la sua bandiera navigano una dozzina di bulk carrier. Tuttavia nessuna di esse fa parte delle oltre 800 navi della flotta MSC che invece inalberano, per convenienza fiscale e non solo, la bandiera liberiana o panamense. Ma questi paradossi nello shipping sono la normalità.
È pur vero che MSC appartiene a un “italiano vero”, Gianluigi Aponte, nato nel 1940 a Piano di Sorrento. Di famiglia marinara, da giovane ufficiale incontrò Rafaela Diamant, svizzera in vacanza a Capri. Si sposarono nel 1966. Introdotto nella finanza elvetica, nel 1970 Aponte colse l’attimo per inseguire il sogno di diventare armatore. Acquistò navi usate a basso costo grazie al sostegno di amici e banche che si accontentavano come garanzia dell’ipoteca sulle stesse navi e si lanciò nei container. Grazie alla intraprendenza e col tempo a una riconosciuta perizia, da quel nulla o quasi, in 50 anni Aponte e la moglie, socia al 50%, hanno creato un impero economico e finanziario su scala globale. Dunque Aponte, sebbene operi dalla imbelle Svizzera, va considerato un Leonardo o un Michelangelo dei moderni affari?
Il talento è innato, ma occorrono anche scuole e maestri. Per Aponte si narra di una “bottega” ideale in cui avrebbe appreso l’arte: la scuola di Achille Lauro, suo concittadino morto nel 1982, più favorito, dal patrimonio e dalla sorte, del padre di Aponte che morì quando Gianluigi era ancora un ragazzo. Certo è che l’epiteto di Achille Lauro, “ ‘O comandante”, si è trasmesso per eredità morale al fondatore di MSC. Resta tuttavia aperto il pregiudizio sugli ignoti capitali con i quali MSC è nata e cresciuta, opacità garantita dalla monolitica struttura famigliare, al vertice dell’azienda e del patrimonio e perciò esentata dalla legge svizzera dal pubblicare i bilanci.
L’accumulazione originaria del capitale è un problema dibattuto. Prevale la teoria che per avviare il ciclo Denaro -> Merce -> Denaro+, il capitale o lo si accumula con qualche attività lucrativa (il massimo guadagno è il principio di ogni commercio) o si trova a debito o si procura con altri mezzi per lo più criminali. Marx scriveva con ironia dei metodi “idillici” dell’accumulazione originaria in Inghilterra: «Il furto dei beni ecclesiastici, l’alienazione fraudolenta dei beni dello Stato, il furto della proprietà comune, la trasformazione usurpatoria della proprietà feudale in proprietà privata moderna». Questo pistolotto per dire che tuttora, quando un’impresa si afferma e il suo capitale primitivo non sia emerso alla luce del sole, c’è una certa propensione, un po’ maligna a dire il vero, a immaginare il peggio. Insomma si tende a pensare che non ci sia stato il ritrovamento di una pentola piena d’oro ai piedi di un albero. Nel caso di MSC si aggiunga la parte che avrebbe avuto, grazie alla moglie Rafaela, la “misteriosa” finanza ebraica ramificata in tutto il mondo dalla diaspora. Anche Rafaela, infatti, a proposito del paese del cucù, non è nata in Svizzera, ma a Haifa nel 1945 al tempo del protettorato inglese sulla Palestina, figlia di un banchiere ebreo-palestinese trasferitosi a Ginevra al seguito della Leumi Bank, storica banca del movimento sionista e dell’allora neonato stato di Israele.
Nelle vulgate e nelle mitologie italiche che avvolgono la nascita delle fortune imprenditoriali al Sud Italia o di persone che ne provengono, si inserisce inoltre lo stigma che ci siano di mezzo la Mafia o, in Campania, la Camorra. Ogni sequestro di cocaina importata dalla ‘Ndrangheta nel porto di Gioia Tauro, il principale punto di approdo e terminal operativo di MSC in Italia e nel Mediterraneo, alimenta in taluni il sospetto che continui sotto altra forma la rendita criminale di 1,5$ per container estorta dal clan Piromalli, alla nascita del terminal, al suo fondatore Angelo Ravano di Contship.
Comunque sia andata, oggi l’impero di Aponte mostra di essere in grado di crescere grazie alle proprie risorse accumulate («valore che genera plusvalore») e alla posizione di predominio raggiunta tra i fatturati e i profitti degli armatori con i quali gareggia. Non più solo nei noli marittimi, ma nella gestione verticale della catena di fornitura globale, dall’origine alla destinazione delle merci, “door to door” nella supply chain, che costituisce il nuovo orizzonte di crescita di MSC. Infatti, anche grazie alla abnorme liquidità ottenuta speculando, da una posizione dominante, sulle difficoltà di approvvigionamento dovute alla pandemia e agli altri accidenti internazionali di questo periodo storico, MSC ha scatenato i suoi investimenti per prendere il controllo delle principali imprese disposte lungo la catena logistica e trarne i massimi vantaggi competitivi: spedizionieri, agenzie marittime, rimorchiatori, autotrasporti, compagnie ferroviarie e aeree, magazzini e interporti, aeroporti, operatori logistici globali, fabbriche, giornali ecc.
L’ambizione di Aponte, giunto al tramonto della sua straordinaria vita, è evidentemente un’ideale autocrazia, che risplende nel potere di decidere le sorti di un porto con le toccate delle sue navi o di un cantiere navale con le commesse delle sue navi da crociera. Del resto, la tendenza al monopolio è intrinseca alla crescita capitalistica. Il principio della libera concorrenza è la favola che ci raccontano le costituzioni e le leggi liberali. È la ratio capitalistica, anzi “imperialista” nel senso economico, che ha segnato la nascita e guida lo sviluppo di MSC. La criminalità non c’entra, semmai ne usa i servizi. Anche la cocaina, anche se non dichiarata alla dogana, con il suo peso e volume paga regolarmente il nolo.
SE IL PORTO DI GENOVA PIANGE, IL PORTO E I CITTADINI DI VADO LIGURE NON RIDONO / 24 aprile 2024
Vado Ligure è un comune di 8mila abitanti tra Savona e Bergeggi. Ha un affaccio sul mare di 4 km, con alcuni stretti pontili per lo sbarco di rinfuse liquide verso i depositi costieri e, ridossate a ponente, una banchina per i passeggeri e una per le merci. Il resto è litorale e arenile. O meglio, lo era.
Oltre 20 anni fa, infatti, il presidente del porto di Savona Alessandro Becce offrì letteralmente Vado Ligure alla Maersk che cercava un terminal per i container. Iniziò un iter lungo e controverso, che vide la politica (tutte le parti, eccetto i verdi) e l’economia (imprese e sindacati) dalla parte del progetto in ragione inconfutabile dello “sviluppo” e della “occupazione”, mentre una parte dei cittadini era attivamente contraria, tanto da guadagnare la maggioranza in una consultazione popolare rivelatasi inutile alla prova delle istituzioni. L’opposizione non era pregiudiziale. Vado ha una tradizione industriale, ma ha sopportato a lungo insediamenti nocivi, tra cui la centrale a carbone oggi spenta. Stava entrando in una sorta di convalescenza da tante infermità ambientali e occupazionali patite (a seguito delle dismissioni delle vecchie fabbriche), pensando a come valorizzare il litorale, fatto salvo il porto esistente, per goderne come cittadini, sia per beneficiare di un turismo sostenibile. Ma ecco la tegola della Maersk: una piattaforma di cemento di 20 ettari, 300 X 700m. Capacità: 900mila teu/anno, pari a 550mila container con i relativi transiti da e per l’hinterland (1500/giorno) per lo più su camion. Il premio per il sacrificio: nuova occupazione e qualche opera civile. Al tempo di Becce furono promessi 1000 posti, poi 600, poi 400. Dal 2020 il terminal è operativo. È costato 400 milioni di soldi pubblici, tra piattaforma e diga resasi necessaria, oltre le opere viarie e ferroviarie. Il tutto, come fu detto all’inaugurazione, per consentire un “salto competitivo” della portualità ligure, che avrebbe moltiplicato i teu, i posti di lavoro e il valore aggiunto nel territorio. “Non ruberemo traffico a nessuno” aggiunse Maersk.
Sono trascorsi 4 anni, Vado Gateway, il nome della piattaforma, dovrebbe essere a regime. Ma il terminal fa meno di 300mila teu e ha interrotto la crescita. Le meganavi non si vedono. 3300 teu è la media delle navi, che fanno cabotaggio nel Mediterraneo facendo capo ai grandi porti di trasbordo (Port Said, Algeciras ecc.). Solo un servizio è diretto per gli USA con navi di 6mila. E altro che non rubare teu agli altri porti! I 300mila teu di Vado stanno comodamente nei 500mila in meno tra Genova e la Spezia che pure dovevano crescere di milioni. Una piattaforma forse utile per i traffici di Maersk, ma che non ha aggiunto un teu alla portualità ligure.
È un quadro desolante, che dovrebbe essere motivo di riflessione politica e sociale non della solita retorica mistificatoria di Palazzo San Giorgio. Invece, si ammette la crisi solo per attribuirne le cause ai fattori contingenti della pandemia o delle guerre, senza affrontare i limiti strutturali della nostra economia (da cui deriva la scarsa domanda di trasporto) e le variazioni geopolitiche del commercio internazionale. Lo dimostra l’annuncio del gruppo Cosulich di eleggere Vado terminale delle auto dalla Cina, che suona come buona notizia, ma si tace sulla caduta verticale dei traffici nel porto contiguo di Savona, in 5 anni da 240mila auto a 120mila.
Non si può tacere d’altro canto i 244 assunti dal terminal (lontani dalle promesse, ma pur sempre positivi), i 50 di ZPMC Italia, la fabbrica cinese delle gru portuali insediatasi a Vado, oltre agli assunti da iniziative imprenditoriali e professionali indotte o relazionabili con le attività del terminal. Il risultato, tuttavia, è paradossale per il comune di Vado: una somma di lavoratori che esorbita sul piano quantitativo e professionale la domanda di lavoro in una popolazione di 8000 persone, che viene pertanto soddisfatta in larga parte da risorse esterne. Se tuttavia così cresce il credito pubblico di Vado sotto il profilo politico e sociale, sotto quello della compromissione del suo territorio e dell’ambiente esso resta in larga parte inesigibile. Si tratta di un debito che le istituzioni e il resto della regione devono provvedere a pagare in qualche modo. Le elezioni comunali di Vado a giugno sono l’occasione per i partiti di rendersi conto dell’enorme inganno procurato e per renderne conto ai cittadini vadesi disponendo adeguate e concordate correzioni e riparazioni.
La portualità ligure, per parte sua, deve affrontare il declino palese dei traffici container, che sinora ha dissimulato dietro l’aumento scriteriato di nuove banchine e nuove dighe che divorano mare e territorio, beni comuni. Da quando si è inaugurato Vado, Genova funziona al 50% della sua capacità di contenitori, eppure si continuano a ampliare le banchine per movimentarli (vedi Bettolo, i tombamenti grazie alla nuova diga, l’allargamento di Prà). Queste estensioni sono sostenute da investimenti pubblici ingenti, distratti da impieghi più complessi ma più utili e efficienti (es. sicurezza della costa e del territorio), ridotti a bandiere elettoralistiche per i politici che le promuovono e a affari lucrosi per le imprese, per lo più le stesse, incaricate di realizzarli in regime commissariale (ossia in deroga al codice degli appalti).
Va interrotta questa dissennata tendenza. Va promosso un piano organico e coordinato che, sulla base di una previsione articolata e aggiornata della domanda, riordini le funzioni dei porti liguri, razionalizzi gli investimenti, corregga le distorsioni e riequilibri i rapporti dimensionali e funzionali con le città e i territori.
I PROGETTI PER LA VALPOLCEVERA DI IMPRESE, COMUNE E REGIONE: TRA SHANGRI-LA E TRUMAN SHOW / 24 marzo 2024
L’art.7 è l’unico sinora non applicato, a oltre 5 anni dalla approvazione della legge Genova conseguente al crollo criminale del Ponte Morandi. Prevede la creazione di una Zona Logistica Semplificata (ZLS) in Val Polcevera. Fu richiesto da istituzioni e imprese come indennizzo perché la valle era stata sì colpita materialmente dalla tragedia, ma se ne riconobbe altresì lo stato di degrado economico-sociale dopo la chiusura, alla fine del secolo scorso, delle industrie manifatturiere e la loro sostituzione con precarie strutture commerciali e di servizio. Senza pudore nell’occasione, Genova, pure essendo nel cuore del ricco Nord-Ovest, tentò di ricevere il riconoscimento di ZES, Zona Economica Speciale, come le aree sottosviluppate del Meridione. Alla fine, si accontentò con la ZLS di godere di semplificazioni amministrative per attrarre nuovi insediamenti produttivi, creare zone franche, corridoi doganali e collegamenti con gli interporti dell’entroterra. L’idea-forza era quella di invertire la tendenza della merce containerizzata a transitare per il porto senza sostare, intercettandola con l’offerta di ulteriori lavorazioni e servizi a valore aggiunto. È stato detto che se un container lascia in media 400 euro al porto, la lavorazione della merce contenuta farebbe salire i ricavi per il territorio a 2-3mila euro con un concreto effetto occupazionale dato il tasso di manodopera di tali attività.
Ieri, in un convegno su questo tema dell’associazione genovese degli spedizionieri si è annunciato l’avvio imminente della ZLS. ( https://www.shippingitaly.it/…/spediporto-propone-la…/ ) Per propagandarla si è ripetuto che esisterebbero innominate imprese pronte a investire e a trasformare la Valpolcevera in una “green logistic valley”. Un nome già usato ma questa volta accompagnato nella presentazione da grandi immagini proiettate con ambienti idilliaci e futuribili che ai più anziani avranno evocato la Shangri-La di Orizzonte perduto, mentre ai più giovani il Truman Show, per non dire il Mulino Bianco di Barilla. Insomma, una parodia irriverente delle speranze civili del quartiere, una stucchevole adulterazione del futuro. Purtroppo, il marketing ha pervaso ogni ambito del discorso pubblico e persino un convegno su una tematica seria come questa si è affidato alle retoriche dei “persuasori occulti” invece che a analisi serie di seri economisti, sindacalisti, amministratori e politici. Perché ancora una volta ieri è mancato un dibattito pubblico fondato su una indagine puntuale dello stato del territorio, corredata di dati statistici e di verifiche qualitative circa i processi attuali e eventuali futuri delle merci e delle relative strutture operative, sia entro il perimetro portuale, che all’esterno nella dimensione urbana. Tutto si è ridotto a panegirici senza indicazioni precise, senza impegni di alcuno, senza connessioni con una offerta di investimenti esplicitata in base a reali progetti industriali, condivisi con i cittadini e i municipi e con le rappresentanze sociali e sindacali. Tutto questo non può essere lasciato dalle istituzioni (Autorità portuale, Comune, Regione) alla titolarità di una rappresentanza di categoria seppure qualificata e parte in causa.
Al posto di tutto ciò, non si capisce se a integrazione o in alternativa della ZLS, ma certo per piaggeria, anche ieri è stata ripetuta la boutade di Bucci di puntare su aree delle Acciaierie di Cornigliano, l’ultimo sito di produzione industriale della città su grande scala, per scambiarle con promesse di insediamenti terziari di cui il più rilevante sarebbe il deposito di forniture navali, manco a dirlo di MSC, già esistente in Val Polcevera. Il gioco dei bussolotti.
Alla fine Bucci, per dare lustro alle sue promesse, ha citato, ma senza nominarli, gli insediamenti logistici presenti e futuri in Val Polcevera. Gli applausi degli imprenditori, unici presenti al dibattito, sono stati convinti. Peccato che nessun sito indicato da Bucci corrisponda all’obiettivo di trarre ulteriore valore dalle merci del porto. Amazon a Campi, MSC a Manesseno, Sogegross prossimamente a Trasta, così come Esselunga nell’ex Mira Lanza, sono nel caso migliore strutture di ultimo miglio in città, altrimenti dei centri commerciali, merce che non esce certo dal porto e che invece di aggiungere qualcosa nelle tasche dei cittadini, ne fa uscire i suoi ricavi. Al più, solo le forniture navali rientrano in porto, ma in questo caso il fornitore è anche l’armatore (e molto altro) e tutto resta perciò in casa sua. E se anche la merce fosse uscita dal porto, se ne è andata prima a Piacenza o a Alba o a nel milanese a crescere di valore, prima di tornare da noi.
Che dire allora del convegno e dell’exploit di Bucci? Come anche confermato dalla presenza di Toti, la Liguria è “Terra di fiction”.
Nelle immagini i relatori sullo sfondo della Val Polcevera trasformata in “Green Logistic Valley”.
NEI PORTI TRASFORMATI IN CANTIERI, AUMENTA IL CEMENTO E DIMINUISCONO LA MERCE E IL LAVORO / 21 gennaio 2024
In attesa che da Palazzo San Giorgio escano i dati ufficiali dei traffici del 2023 nei porti di Genova e Savona-Vado, grazie a ShippingItaly.it ( https://www.shippingitaly.it/…/nel-2023-movimentati-in…/ ) abbiamo letto le anticipazioni dei porti liguri insieme a una panoramica nazionale.
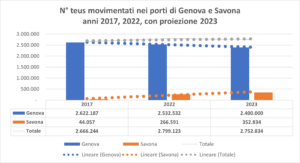
Nessuna sorpresa, purtroppo. Nel quadro di un traffico nazionale che continua a ristagnare, Genova conferma la tendenza (dal 2017, ultimo segnale di ripresa dopo la grave crisi del 2008-9) di un progressivo declino del traffico dei contenitori, i “teu” indicati come la forza vitale del porto dal coro delle istituzioni (dove regnano Toti, Signorini (oggi il suo avatar Piacenza) e il sindaco-pluricommissario Bucci), con la promessa di moltiplicarli grazie ai faraonici investimenti di denaro pubblico e alla fiducia nei “grandi player” dell’armamento e della logistica. E non c’entrano gli Houthi, almeno per il 2023, perché già prima del precipitare della crisi in Medio-Oriente i conti erano largamente in negativo.
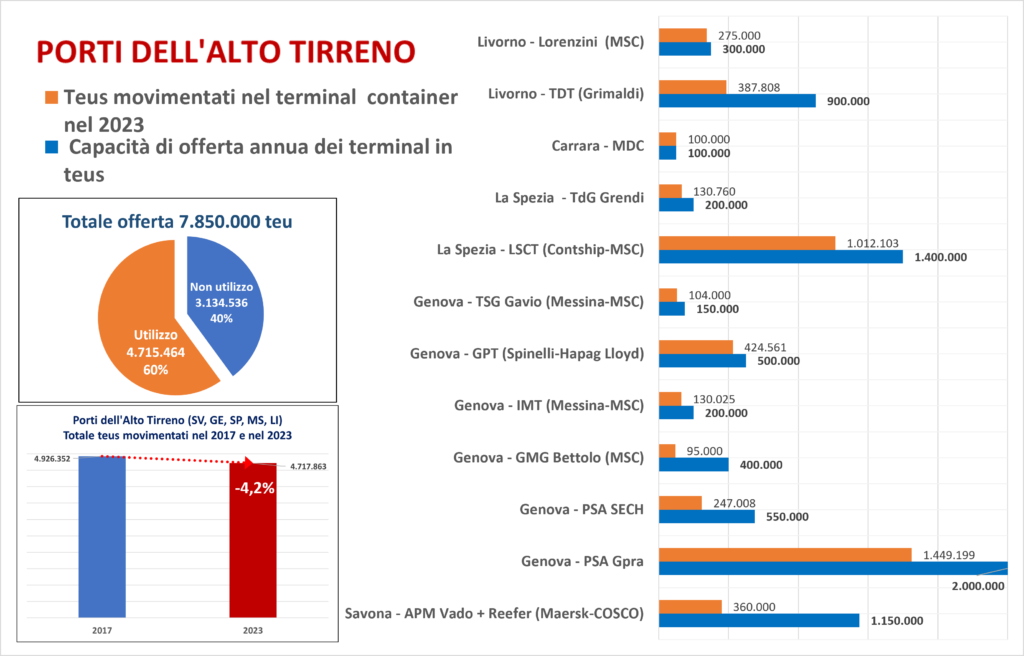
Tutti porti dell’Alto Tirreno (SV, GE, SP, MS, LI) che servono la stessa area di utenza/mercato sono in declino, a parte SV-Vado e Carrara. Ma si tratta nei due casi dell’effetto di spostamenti di traffico nello stesso bacino, perché il saldo complessivo resta negativo: da 4,9mln teu nel 2017 a 4,7mln nel 2023. Si è perso il 4,2% dei contenitori, una perdita rilevante soprattutto di fronte agli annunci trionfalistici di crescita. Non solo non si cresce, ma neanche si ristagna, ormai si perde costantemente in barba alle promesse. Visto anche che, grazie a ingenti investimenti pubblici, sono nati nel frattempo due nuovi terminal, a Vado e a Genova Bettolo, dati in concessione a tre dei massimi operatori marittimi mondiali (Maersk, COSCO e MSC), col risultato di espandere l’offerta di banchina del 15%. Nuove concessioni che avrebbero dovuto aumentare i traffici di almeno 1,5mln teu oltre la crescita già annunciata nei terminal esistenti. Ma non ci risulta che Palazzo San Giorgio abbia impugnato i piani di impresa di questi operatori e nemmeno li abbia chiamati a rispondere dell’andamento negativo dei loro traffici per trovare delle soluzioni positive. Anzi a Palazzo San Giorgio si nascondono le perdite di Genova celebrando gli aumenti di Vado alimentati in larga parte dalle prime, magari godendo pure per le perdite di La Spezia a proprio vantaggio. Che miseria di classe dirigente!
D’altro canto, i bilanci delle società terminaliste (per lo più nelle mani degli oligarchi dell’armamento) continuano a aumentare i fatturati e produrre utili per i loro azionisti pure in presenza di minori traffici, grazie ai meccanismi di gestione volti a incidere sul costo del lavoro e a speculare sui fattori di prezzo, alimentando peraltro l’inflazione che poi ricade in primo luogo sui lavoratori. Chi rischia di rimanere schiacciato in questa contraddizione sono proprio i lavoratori, che vedono ridursi le occasioni di impiego, costretti a aumentare la produttività a beneficio del terminalista per non perdere il salario e senza prospettive di nuova occupazione.
Sempre di più emerge il problema della domanda interna, ossia della merce con origine e destinazione nel NordOvest italiano (il bacino dei porti dell’Alto Tirreno, Genova compreso, è infatti regionale), ma le istituzioni locali, compresi i loro rappresentanti politici al governo nazionale, si dimostrano interessate solo al lato dell’offerta, a investire denari nelle infrastrutture fisiche. Mentre per affrontare la crisi della domanda, al governo dei porti servirebbe il supporto di amministratori con una visione ampia dell’interesse pubblico, di economisti competenti e centri di ricerca accademica e indipendente, non solo di ingegneri idraulici e imprese di costruzione.
Riguardo al rapporto tra offerta e domanda, il grafico mostra i risultati del 2023 (dati ufficiosi da ShippingItaly.it), terminal per terminal, raffrontati alla capacità di movimentazione dichiarata ufficialmente da ciascuno di essi alla base dei piani di impresa sottoposti all’atto di concessione e che dovrebbero contenere gli obiettivi vincolanti di sviluppo dei traffici. Emerge che mancano all’appello 3,2 mln teu, pari al 40% del potenziale. Un tasso di sottoutilizzo che, con l’attuale e tendenziale andamento dei traffici, è destinato a crescere al 60% con i nuovi investimenti dello Stato: nuovo terminal a Livorno, estensione di La Spezia, entrata a regime di Bettolo, i tombamenti dell’ex Terminal rinfuse e di Calata Bengasi, per non citare la Nuova Diga foranea miliardaria di Genova destinata da sola alla messa a regime di Bettolo e a soddisfare le richieste di Spinelli.
Un gap che dimostra che non c’è affatto urgenza di costruire nuove opere portuali, semmai di rendere efficienti i collegamenti con il territorio per favorire l’intermodalità soprattutto su ferro, l’unica che apre speranze di allargare il bacino di utenza. C’è invece urgenza di una nuova politica industriale che riporti le produzioni e il lavoro in Italia per rigenerare la domanda sia di import che di export. Anche se proprio dentro il porto di Genova assistiamo al più grande scempio produttivo con il tradimento della siderurgia pubblica, contro cui le istituzioni locali non mostrano un decimo del dinamismo che riservano alla nuova diga, anzi non muovono un dito salvo farneticare nuovi insediamenti logistici al posto dell’ultima fabbrica. Da procurare, già ne ricorrono i nomi, ai soliti beneficiari.
«È LA STAMPA, BELLEZZA!» / 10 gennaio 2024
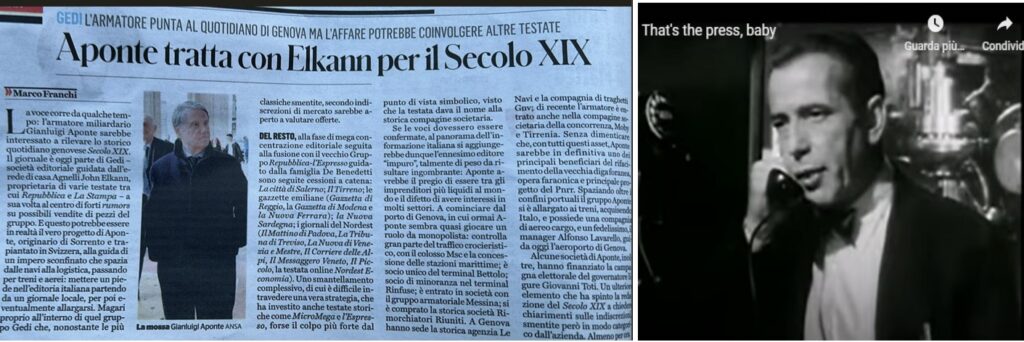
Dal Il Fatto Quotidiano di oggi apprendiamo che Gianluigi Aponte, padrone di MSC, intenderebbe comprare il Secolo XIX e con ciò inaugurare la sua presenza anche nel settore dei media, dopo avere occupato le principali posizioni nel mondo della logistica globale, prima marittima, poi anche sul lato terra con terminal portuali merci e passeggeri e società di rimorchio, servizi ferroviari e di autotrasporto, compagnie aeree, agenzie marittime e di spedizione, officine navali. La strategia evidente è l’integrazione delle attività (a monte e a valle) per governare a proprio vantaggio la struttura dei costi, l’organizzazione e soprattutto il posizionamento, tendenzialmente e desideratamente, monopolistico sul mercato.
La liquidità, esorbitante qualsiasi precedente storico, che la speculazione sui noli marittimi durante la pandemia ha fornito agli oligopolisti del trasporto marittimo (che tende a replicarsi ora con la crisi del Medio Oriente) consente loro, in primis a MSC, di guadagnare l’egemonia non più solo sui mercati caratteristici delle loro attività, ma di estendersi verso ogni settore della società essi reputino profittevole direttamente o indirettamente per i loro affari.
Le imprese sono di fronte al costante dilemma di «Make or Buy?», ossia se produrre direttamente i beni e servizi oppure comprarli sul mercato. MSC non è ancora entrata direttamente nel perimetro dei mass-media. Forse ha deciso di farlo, a cominciare dal Secolo XIX. Se confermata la notizia del FQ, MSC ha forse deciso di percorrere la strada di orientare l’opinione pubblica non più solo grazie ai budget di pubblicità e sponsorizzazione e alla compera delle influenze politiche (MSC per esempio finanzia Giovanni Toti in Liguria) ma anche con propri “house organ”, essendo notorio lo stile dispotico e autocratico di conduzione dei suoi affari da parte di MSC.
Magari, se così fosse, Aponte potrebbe nominare direttore del Secolo XIX Luigi Merlo, che da giovane fu aspirante giornalista ma che trovò nella politica un più facile successo con cui si aprì con disinvoltura l’accesso professionale ai vertici di MSC già beneficiaria della sua presidenza del porto di Genova. Nel caso l’ultimo auspicio che ci resta è che la topica frase del direttore Ed Hutcheson/Humphrey Bogart al boss mafioso che vorrebbe impedirgli di pubblicare una notizia nel film L’ultima minaccia (1952) non si tramuti in “Era la stampa, bellezza!”.
PALAZZO SAN GIORGIO ALLA MERCÈ DI MSC / 11 Dicembre 2023
A Amburgo si va verso la conclusione, pare positiva per l’offerente, dell’OPA di MSC per il 49,9% delle azioni di HHLA (HHLA Hamburger Hafen und Logistik AG), il maggiore operatore portuale nel porto di Amburgo. In Germania c’è l’opposizione di forze sindacali, imprenditoriali e politiche contro questa operazione sostenuta però dal sindaco di Amburgo, Peter Tschentscher (SPD). La municipalità di Amburgo detiene il 69,2% delle azioni di HHLA quotate in borsa, mentre il 30,8% è in flottante. Tschentscher ritiene la nuova partnership molto positiva per i lavoratori e per il porto perché in grado di garantire gli investimenti necessari per il futuro dello scalo. MSC offre 1,4 mld per le azioni, 750 mil di investimenti tra il 2025 e il 28, il raddoppio dei propri dipendenti e un incremento di 1 milione di teu a partire dal 2031. Si consideri che il porto di Amburgo movimenta oltre 8 mil teu, per inciso oltre il 50% inoltrati su treno, di cui circa 6 mil teu nei terminal HHLA con un’occupazione di 3000 addetti diretti e 600 forniti dal pool di manodopera.
Guardo a Amburgo per riflettere che dal 2020 a Genova MSC ha iniziato a operare come impresa portuale nel terminal Bettolo. È noto che MSC ha accettato la concessione (33 anni) a condizione che le sarà consentito, grazie alla nuova diga, l’ormeggio delle navi più grandi, sino a 24mila teu, mentre oggi il max è 5-6mila teu a causa della ristrettezza del canale di accesso, per cui le sue unità maggiori continuano a servirsi dei terminal concorrenti di PSA. In attesa della diga e della disponibilità dell’intera banchina (oggi è agibile la metà, 90.000 mq), il terminal Bettolo ha movimentato nel 2021 110mila teu e nel 2022 150mila. Nel 2023, tuttavia, si segnala una netta inversione di tendenza con ben -34,5% teu rispetto al 2022, a fronte di un calo generale del porto di -5,7% teu, e una previsione a fine anno di solo 98mila teu a Bettolo, in regresso anche sul 2021.
Ma cosa c’entra HHLA con Bettolo? A Amburgo, MSC ha presentato un piano di investimenti, nuova occupazione e un aumento di traffico che è oggetto di un acceso dibattito pubblico. A Genova invece nulla si conosce del piano di impresa presentato da MSC per ottenere la concessione. O meglio, vengono dati dei numeri in libertà senza riscontri dalle fonti ufficiali. Per esempio, Palazzo San Giorgio dichiara a volte 500mila, altre volte 800mila teu di capacità del terminal a regime, inoltre annuncia investimenti di MSC una volta di 136 mil un’altra di 280 milioni. Nel frattempo, dopo tre anni, il bilancio 2022 del terminal segnala investimenti materiali al costo storico di 25mil. L’occupazione è di 73 addetti, 10% a tempo determinato, più un 30% di lavoratori in media avviati dalla CULMV, un organico che corrisponde giusto a uno standard di produzione di 100mila teu. Infine, il terminal perde da tre anni, sinora 7,5mil euro. Sono questi i dati previsti nel piano industriale, pure considerando che si tratta di un’impresa in fase di avvio? Quando e come dovrebbe invece avvenire il decollo per il traffico, per l’occupazione, per l’impresa? Dobbiamo aspettare sino alla nuova diga?
La domanda si pone anche, a proposito di parole in libertà, perché Gianluigi Aponte, proprietario di MSC, all’inaugurazione della diga a primavera scorsa ha dichiarato: «Potremo fare 2 milioni di teu grazie alle navi più grandi». Un accondiscendente «potremo», da “piccolo padre”. A Amburgo che di norma fa 8 mil teu MSC promette realisticamente 1 mil di nuovi teu non prima di 8 anni, al porto di Genova che ne fa in tutto 2,4 mil Aponte dichiara di aggiungerne quasi altrettanto, senza dire quando e come (+2 mil con un terminal da max 800mila!), e soprattutto togliendone quanti a PSA e quindi al saldo finale del porto? Eppure, nessun giornalista ha chiesto come si può sostenere una tale cifra, e se sta scritto nel piano di impresa o no. Aponte ha aggiunto con pari accondiscendenza che Bettolo sarà aperto anche a navi di altre compagnie. Forse perché svizzero, egli non sa che in Italia la concessione pubblica prescrive che un terminal non possa escludere a priori nessun cliente. Ha detto poi che il porto di Genova senza la diga è ingolfato, chi glielo ha detto? Non sa che le sue navi vanno liberamente al PSA SECH, che ha il 50% in media di banchina libera, e al PSA Prà che ne ha il 30%? Quanto, infine, agli investimenti siamo alla farsa. Nella cerimonia di aprile 2023 per avviare il cantiere per pavimentare i 90mila mq di Bettolo ancora da consegnare, Signorini, Bucci, Toti e compagnia hanno avuto la faccia tosta di celebrare la “posa della prima pietra di calata Bettolo”, a distanza di 15 anni dall’inizio effettivo del tombamento e a 3 anni dalla fine dei lavori. Hanno avuto anche la spudoratezza di offrire ai media due numeri messi a bella posta uno di fronte all’altro per magnificare il privato MSC e sminuire la parte pubblica: 280 milioni di investimento di MSC e 27 di investimento pubblico. Ma sul sito dell’AdSP c’è il dettaglio di 136 mil di investimenti, non 280, mentre per quanto riguarda la spesa pubblica lo Stato ha già speso 230 mil per Bettolo e semmai ne aggiunge altri 27.
Mentre a Amburgo l’OPA di MSC è rivolta al pacchetto azionario di minoranza di HHLA in cambio di un piano attendibile di sviluppo, a Genova la fedeltà e la credibilità pubblica di Palazzo San Giorgio sembrano alla mercé di MSC. L’AdSP renda pubblico il piano di impresa per cui ha concesso il nuovo terminal Bettolo a MSC. Se poi MSC non fosse più interessata, allora si faccia da parte e si offra il terminal a chi sia in grado di portare davvero merce e lavoro.
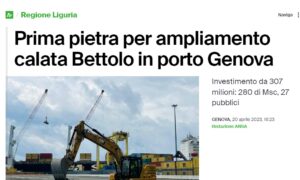
SE SIGNORINI FOSSE ANCORA A PALAZZO SAN GIORGIO A RISPONDERE ALLE DOMANDE DEI GIORNALISTI … (PIACENZA TACE, È LÌ SOLO PER FINIRE IL LAVORO SPORCO?) / 5 Novembre 2023
«Se avessimo la nuova diga non andrebbe così». Se fosse ancora a Palazzo San Giorgio l’indimenticato presidente dell’Autorità di sistema portuale (AdSP) di Genova e Savona probabilmente risponderebbe così di fronte ai dati di traffico negativi del terzo quadrimestre di quest’anno appena pubblicati e lucidamente commentati da Andrea Moizo per ShippingItaly.it (leggi: https://www.shippingitaly.it/…/un-altro-trimestre-in…/ ).
Paolo Emilio Signorini l’aveva detto: se non facciamo la nuova diga, MSC non può fare arrivare le meganavi da 24mila teus e il porto di Sampierdarena morirà (sic!). È stato così convincente che insieme ai sodali sindaco Bucci e presidente regionale Toti ha ottenuto alcuni miliardi pubblici da spendere per progetti affidati ai padroni del cemento per le “vie brevi” grazie al loro titolo di commissari straordinari.
Ma Gianluigi Aponte, padrone di MSC, deve essere un bizzoso e impaziente. E poi, lo ha anche detto alla posa della prima pietra della diga: «Genova per MSC è un porto come tanti….». Così succede che nel nuovo terminal Bettolo concesso dopo 20 anni di cantiere e la spesa di 300 milioni pubblici, MSC in 3 anni di attività sulla metà operativa dei 180.000 mq. di superficie di banchina con una capacità a regime di 550.000 teu/annui ha movimentato solamente 150mila teu nel 2022, e nel 2023 è già previsto il 35% in meno (100mila). Inoltre, quasi per scherno, MSC ha spedito, ma senza merce a bordo, le sue navi da 24mila teu al terminal di Genova Prà dimostrando che le meganavi ci possono già da anni arrivare (oops, Signorini, Bucci e Toti non lo avevano mai detto prima pubblicamente, né scritto nei documenti ufficiali della diga e tantomeno dichiarato nel dibattito pubblico). E così grazie alla beffa di Aponte, non solo si è appurato che Sampierdarena starebbe “morendo” perché non si fa la diga, ma anche che Prà non gode di buona salute. Infatti, perde traffici anche PSA Prà, che pure avendo una capacità di 2milioni si prevede scenderà a 1,4 milioni teu nel 2023, cedendo i carichi soprattutto al nuovo terminal di Maersk&Cosco a Vado Ligure. Due “grandi player” a cui il porto di Genova ha chiuso la porta in faccia e che sono migrati perciò a Vado. Anche lì le meganavi possono già arrivare (oops, anche di questo Signorini, Bucci e Toti hanno taciuto nei documenti ufficiali della diga e nel dibattito pubblico) ma sinora non se ne è vista una. Per fortuna a Vado i container crescono lo stesso di anno in anno con continuità e a fine 2023 si arriverà a 300mila teu, ma restiamo ancora lontani dai 900mila di capacità per un terminal costato 450 milioni, di cui quasi 300 pubblici e il resto di Maersk (che almeno ci ha messo un po’ del suo). Sommando i teu di Genova e Savona, però, nel 2023 per la prima volta (a parte l’anno del Covid) il totale dei container movimentati dai due porti posti sotto la stessa Autorità di Palazzo San Giorgio, sarà inferiore all’anno precedente, a segnalare che i progressi di Savona non riescono più a compensare il declino di Genova.
Infine, per restare all’attualità delle scelte strategiche di Signorini e soci, i traffici chimici di Superba e Carmagnani a Porto Petroli scenderanno a fine 2023 a solo 200mila tonnellate. Signorini direbbe (come ventriloquo di Bucci) che è colpa del fatto che non sono stati ancora trasferiti a Ponte Somalia. Lo direbbe impudentemente perché l’unico traffico merci che aumenta nel porto di Genova in maniera significativa è invece quello ro-ro e che in particolare a Ponte Somalia il Terminal San Giorgio, che Bucci vuole sostituire con i depositi chimici, nel 2023 toccherà il record di 5milioni di tonnellate, pari a più del 15% del totale generale delle merci varie del porto di Genova. Tanta merce e tanto lavoro, per fortuna, e nessun pericolo per l’ambiente e la sicurezza dei lavoratori portuali e dei cittadini di Sampierdarena.
Non è mai troppo tardi. Di fronte a una crisi che è ormai di lungo periodo e strutturale dell’economia nazionale, principale cliente dei porti, e in un quadro globale (geopolitico, climatico, energetico) che non promette un mero esito congiunturale ma una profonda discontinuità degli assi e dei flussi del commercio e del trasporto internazionale, si riprenda urgentemente in mano il progetto “strategico” della nuova diga. Se ne rivedano subito i fondamentali tecnici messi gravemente in discussione dall’autorevolezza di istituzioni di ricerca geomarina ed esperti internazionali di ingegneria idraulica. Si lavori in stretta relazione con le parti economiche e sociali e le espressioni della vita civile, a un nuovo progetto che razionalizzi in primo luogo l’attuale assetto all’interno dei confini portuali e nei rapporti con il territorio, e in secondo luogo disegni un nuovo modello di porto sostenibile sotto ogni profilo atteso dalla società (economico, sociale, ambientale, etico), che significa soddisfare prioritariamente i bisogni e la qualità di vita e di lavoro della popolazione a cui il porto appartiene storicamente e geograficamente, e solo strumentalmente dipendere dagli interessi economici degli operatori marittimi, delle merci trasportate e dei mercati serviti. All’opposto di quello che è stato in questi anni recenti il governo del porto, di cui gli attuali risultati di traffico, principali indicatori della salute e delle prospettive di un porto, insieme alle precarie prospettive occupazionali e reddituali e al disagio e all’insoddisfazione dei cittadini, costituiscono una sonora bocciatura.
È IL CAPITALISMO, BELLEZZA! MENO MERCI PER IL PORTO, MENO LAVORO PER IL TERRITORIO, PIÙ PROFITTI PER LO STATO DI SINGAPORE / 2 Novembre 2023
PSA International Ltd (Port of Singapore Authority) è il primo global terminal operator del mondo. Ha 66 terminal in 44 Paesi che hanno movimentato nel 2021 90milioni di teus, di cui 54milioni fuori da Singapore, compresi i tre che ha in Italia (Genova Prà, Genova SECH, Venezia). Per dare un’idea delle grandezze in gioco, a Prà, il maggiore gateway nazionale, PSA International ha realizzato 3,7% del suo fatturato globale, 1,6% dell’utile netto e 2,7% dei teus movimentati fuori da Singapore.
Il terminal di Prà ha una capacità di 2 milioni di teus. Ma sinora il record l’ha toccato nel 2019 con 1,6 mil teus. Da allora, anche a causa dell’entrata in funzione dei nuovi terminal APM di Vado Ligure e MSC di Bettolo-Sampierdarena, è retrocesso a meno di 1,5 mil. E per il 2023, complice la crisi generale, si prevede un ulteriore calo.
L’andamento negativo del maggiore terminal del porto genovese dovrebbe preoccupare molto le autorità e le forze sociali, perché meno traffici significa meno lavoro e in teoria meno reddito. Ma non per forza meno redditività, semmai è importante verificare come essa si distribuisce tra chi nell’impresa ci mette il capitale e chi ci mette il lavoro, oltre allo Stato che legittimamente si attende le imposte, e nel caso dei porti anche il canone concessorio, data la proprietà pubblica del demanio dove si trova il terminal, e visto gli ingenti investimenti statali per renderlo operativo a favore dei gestori privati.
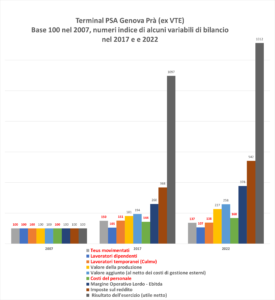
Guardiamo agli ultimi 15 anni. Prendiamo come base il 2007, quando il terminal di Prà ha raggiunto per la prima volta 1milione teus movimentati, alla vigilia della grave crisi del 2008-09. Passiamo per il 2017 ultimo anno della ripresa dopo la crisi e inizio dell’attuale tendenziale declino. Arriviamo al 2022, ultimo anno utile per disporre del bilancio dell’azienda. In questo arco di tempo, pari a un medio termine nell’economia dello shipping, possiamo osservare l’andamento di alcune delle variabili più significative della gestione del terminal.
Dagli indici che abbiamo ricavato dai bilanci, con base 100 nel 2007 come nel grafico, si osserva che l’andamento dei traffici espresso in teus è percentualmente modesto e risulta addirittura in calo nel 2022 sul 2017. Circa l’occupazione, mentre i dipendenti sono sostanzialmente stabili, i lavoratori Culmv impiegati come forza lavoro complementare variano con i traffici in accordo con la loro flessibilità di impiego e di costo.
A fronte di questi elementi fisici che si correlano con una certa coerenza, il valore economico della produzione risulta invece aumentare in proporzione molto maggiore, slegato dal volume dei traffici, grazie – dichiara l’impresa – al fatturato extra generato dalle soste prolungate dei container sui piazzali dovute all’inefficienza della supply chain. Il progressivo aumento del valore aggiunto di bilancio che ne scaturisce, a fronte di una crescita più contenuta dei costi esterni di gestione, è distribuito tuttavia in maniera molto differente.
Ai lavoratori, infatti, è andato un valore sì crescente in virtù di incrementi contrattuali e della maggiore produttività, ma la loro quota di reddito sul totale del valore aggiunto è scesa dal 57% nel 2007 al 37% nel 2022. La quota di imposte a sua volta è salita dal 7% al 14%. Mentre l’utile netto andato agli azionisti di PSA è passato dal 7% al 35% del valore aggiunto, con un valore ormai prossimo al costo complessivo del lavoro, ovvero 46 milioni di profitto solo per Temasek Holdings controllata dallo stato di Singapore (1312% del profitto del 2007, che era stato 3,5 milioni), a fronte di 48,5 milioni di costo del lavoro di 667 lavoratori. Tutto questo grazie all’aumento del traffico di teus solamente del 37% (da 1.070.100 a 1.462.700) dopo ben 15 anni.
Sono i prodigi del capitalismo. I “grandi player dello shipping” come PSA, celebrati da Bucci-Toti-Rixi, fanno così, ma se potessero, vorrebbero fare così tutte le imprese. È la legge del profitto, se lasciata alla spregiudicata libertà di corrispondere solo agli interessi dei suoi beneficiari. Nel nostro caso resta il fatto che il porto è pubblico in Italia. Occorre però dalla parte delle istituzioni la presenza di responsabili con un alto senso dello Stato, prima di qualsiasi altra competenza, per non soggiacere al condizionamento politico e alla forza di persuasione a qualsiasi costo (in senso figurato, salvo diverso avviso della Procura, se finalmente andasse a controllare) delle imprese sui decisori pubblici. Purtroppo, non si vedono persone con quel senso dello Stato né al Ministero né al vertice di Palazzo San Giorgio. Basti pensare che PSA ha fatto l’enorme profitto grazie al deposito dei contenitori sui piazzali (una pura rendita di locazione) grazie al fatto che il canone concessorio che paga allo Stato è circa 5 euro a mq all’anno mentre la tariffa che riscuote arriva a 80 euro al giorno per stallo su cui si possono impilare 3/4 container. Nonostante ciò, i terminalisti sono sul piede di guerra (ma Rixi si è mosso subito a consolarli e a promettere compensazioni) solo perché è stato disposto un aumento del canone pari all’indice ISTAT, come accade per tutti i comuni cittadini. Basti inoltre avere visto l’invito di PSA a Toti a Singapore per parlare, senza che Toti abbia nessun titolo ai fini delle concessioni, dell’ampliamento del terminal di Prà che pure da anni lavora al di sotto delle capacità offertegli dallo Stato (per non parlare del declino del SECH e della mancata vigilanza di Palazzo San Giorgio sui piani di impresa dei terminalisti) e che è osteggiato dai quartieri del Ponente stanchi di servitù senza il ritorno del benessere economico e sociale promesso.
PER UN CONTAINER (VUOTO) MARTIN PERSE LA CAPPA? / 20 OTTOBRE 2023
Diceva Pangloss, il maestro di Candido, secondo Voltaire, che i nasi sono fatti per portare gli occhiali, infatti ci sono gli occhiali.
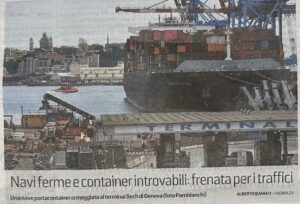
Il Secolo XIX stamattina fa il Candido e titola in prima pagina: “Navi ferme e container introvabili: frenata per i traffici”. Come deve intenderla il lettore non specialista, il pubblico del Secolo XIX, l’opinione pubblica? Il senso che si ricava dal titolo è che i traffici frenano a causa delle navi ferme per la mancanza di container, i vuoti, da riempire di merce evidentemente. «Ah, se solo ci fossero i container da riempire!», viene da esclamare. A che cosa servono infatti i nasi (la merce) se non hanno gli occhiali (i container vuoti)?
Il “candore” per cui nel titolo non compare la merce, la cui scarsità è la causa ultima della crisi dei traffici e quindi dei porti, sta nel fatto che essa sposterebbe l’analisi e le prospettive sul piano strutturale dell’economia, invece di ridurre la questione a una inefficienza della catena logistica o alla azione speculativa degli armatori per sostenere i noli e mantenere i margini di profitto. Il tema dell’economia compare in realtà nell’articolo interno al giornale, quale “rallentamento delle economie dovuto al raffreddamento dei rapporti internazionali e all’aumento delle guerre”, ma solo per breve inciso e senza citare la merce, quasi fosse diventato un tabù. Del resto, per ironia della sorte, la foto in prima pagina ritrae una nave ormeggiata al terminal SECH che per quantità di merce è sceso da 308mila teus nel 2017 a 218mila nel 2022 in tempi non sospetti per navi fantasma e container introvabili.
Che cosa costerebbe al Secolo XIX dire la verità ai suoi lettori in prima pagina? Ossia che è la merce che scarseggia, non i container vuoti. Di questi le aree del porto di Genova sono piene, quasi tutte affidate da Palazzo San Giorgio al solito Spinelli che ne ha fatto una bella rendita. Denunciare la crisi dei traffici significherebbe contraddire apertamente Signorini, Toti e Bucci che dal 2017 promettono milioni di container pieni aggiuntivi, mentre invece dati alla mano sono diminuiti sia il numero dei container che le tonnellate di merce trasportata. Promesse che però servono a giustificare gli investimenti pubblici miliardari nella nuova diga, nel terzo valico e in tutte le opere motivate dal mantra dei container: “il migliore dei traffici possibili”.
Non si può pensare che al Secolo XIX come a altri media la verità costerebbe il budget di pubblicità che gli enti responsabili del porto riversano sugli organi di informazione, semmai è vero il contrario. Sono loro che hanno bisogno di titoli e articoli mistificanti per continuare nella loro politica cieca di spesa pubblica per investimenti solo propizi per le imprese private, beneficiate da appalti ottenuti grazie a procedure smaccatamente discrezionali.
Una classe dirigente che neanche per prevenire la crisi del lavoro che incombe visto il declino dei traffici, si preoccupa di cambiare rotta e reindirizzare gli investimenti, come nel caso della diga miliardaria allo scopo di progettare nuove funzioni e specializzazioni portuali più produttive e capaci di nuova occupazione. Per corrispondere a sviluppi alternativi al modello unidimensionale del container, mirati non a fantomatiche meganavi piene di teus, bensì a reali posti di lavoro e a reali occasioni di produzione di valore e di reddito per i cittadini.
COME SI DIVENTA RICCHI / 6 Ottobre 2023
In occasione dell’acquisto della compagnia ferroviaria ITALO sono stati rivelati alcuni dati del bilancio consolidato del gruppo MSC, sinora segreto in virtù della legge svizzera dove ha la sede legale. Anche i non addetti ai lavori si sono resi conto della eccezionale capacità finanziaria raggiunta da MSC negli ultimi anni, in particolare dal 2020, anno tragico per l’umanità a causa della pandemia di COVID e reso drammatico per le conseguenze economiche e sociali su scala globale. La stessa tragedia ha invece rappresentato un’occasione straordinariamente redditizia per gli affari e i profitti di MSC, che con i soldi lucrati in maniera speculativa non solo consolida il suo potere economico e finanziario, ma fa shopping in tutto il mondo logistico come nel caso di ITALO.
Secondo quanto riportato dal quotidiano Il Messaggero del 2 ottobre scorso, tra il 2020 e il 2022 MSC è passata 29 a 86,4 miliardi ($) di ricavi (+198%) mentre l’EBITDA, ossia la differenza tra ricavi e costi operativi, si è sestuplicato, da 6,8 a 43,2 miliardi, raggiungendo il 50% dei ricavi. Non è riportato l’utile netto del 2020 e 21, ma nel 22, dopo gli oneri finanziari, gli ammortamenti e le tasse, il profitto è stato di 36,2 miliardi, pari al 42% dei ricavi. Che cosa è accaduto in questi tre anni? Detto grossolanamente (i dati del Messaggero non consentono un maggiore dettaglio) MSC ha triplicato i ricavi, mentre le spese sono solo raddoppiate. È riuscita a farlo aumentando ad arte i noli, ossia le tariffe di trasporto dei container, sfruttando la posizione oligopolista per cui da sola controlla il 20% dell’offerta di trasporto e speculando soprattutto nel 2021 e 22 sul caos delle disfunzioni nei servizi portuali e negli approvvigionamenti a terra, anche al prezzo di una caduta verticale dell’affidabilità dei servizi marittimi di linea.
Un maggiore dettaglio lo forniscono i bilanci pubblici di tre compagnie, Maersk, Hapag-Lloyd e CMA-CGM, che con MSC formano quasi il 55% dell’offerta di stiva e ne compongono il fronte oligopolistico, ricalcandone appieno le logiche di profitto e i comportamenti industriali. Consideriamole per brevità insieme. Nel 2022 le tre compagnie hanno prodotto ricavi per 190 miliardi, +127% rispetto al 2020. L’EBITDA è cresciuta dal 20% del 2020 al 47% del 2022, l’utile nello stesso periodo dal 7% al 37% dei ricavi. Come nel caso di MSC, il 2021 è stato l’anno della “grand bouffe”, segnato dalla crescita “esponenziale” dei noli come rappresentato dalle curve impennanti dello Shanghai Containerized Freight Index. È cresciuta invece solo dell’8% l’offerta di stiva per profittare delle incertezze del mercato, sinché dalla movimentazione nei porti non è emerso un chiaro rallentamento della domanda di trasporto dei container, sino al calo progressivo nel corso del 2022 che prosegue tendenzialmente nel 2023. È stata la prova storica, eclatante, che non è più la domanda che cresce a fare aumentare ricavi e profitti delle compagnie, ma le tariffe gonfiate ad arte grazie all’oligopolio, insieme ai proventi finanziari favoriti dall’overdose di liquidità sottratta al mercato.
Questa responsabilità consapevole e intenzionale delle compagnie armatoriali, circa il caro-noli, le congestioni portuali che le compagnie dichiarano di subire e di cui invece sono la principale causa, e le criticità che tutto il mondo della logistica merci ha dovuto patire dalla pandemia in avanti, è stata denunciata a livello internazionale ma senza che siano intervenute le autorità di governo e dell’antitrust. L’Europa finora è rimasta a guardare, l’Italia con i suoi politici e ministri incantati dal potere dei “grandi player” non ha battuto ciglio. Secondo l’OCSE c’è invece «un chiaro rischio di distorsione della concorrenza», che attraverso il reimpiego dei profitti si propaga in settori contigui. Per tornare a una competizione aperta ha fornito alcune raccomandazioni: «incrementare la trasparenza delle rate di nolo dei container e delle voci che le compongono, intervenire sulle tariffe per ritardo e sosta, monitorare la concorrenza nel trasporto marittimo e estendere lo sguardo ai servizi lungo la catena “door to door”, restringere la possibilità di alleanze operative delle compagnie al limite del cartello».
Nel 2017 a Genova, Gianluigi Aponte fondatore e proprietario di MSC, di fronte alle autorità locali e del governo centrale che gli promettevano la nuova diga in cambio di milioni di container (sinora non pervenuti), dichiarò con l’alterigia del re di fronte ai vassalli: «Comandiamo noi [MSC], perché comandano i volumi [di merce, di container]. Chi ha i volumi è quello che si può permettere di far vivere un terminal [un porto] o di farlo morire se si sposta da quel terminal». Frase apocalittica, ma non retorica, vedi le recenti preoccupazioni per il porto di La Spezia.
In passato si diceva che nello shipping la merce è la regina, sovrana. Oggi il mercato è mistificato e manipolato, vi regna una corte di oligarchi che impongono le loro volontà dominatrici. Solo un governo forte e autorevole può ripristinare la legalità economica e la libera concorrenza e sottrarre i porti pubblici dall’essere trasformati, di diritto o di fatto, in asset speculativi.
DATI DI AGOSTO 2023: ALLERTA IN PORTO PER TRAFFICI E LAVORO / 1 Ottobre 2023
Chissà se il nuovo presidente-commissario, Paolo Piacenza, dopo essersi fatto fotografare “bello-in-busto” per illustrare l’ennesima inaugurazione del “ponte del papa” o la sua presenza nel comitato di gestione che presiede (che notizia!), troverà anche il tempo per commentare i dati di traffico registrati ad Agosto 2023. Signorini, il suo predecessore non lo faceva quasi mai. E’ stato un megalomane che adorava parlare di diga miliardaria e di “grandi player” armatoriali e terminalistici che avrebbero portato milioni di teu grazie alla promessa della diga. Teu purtroppo non pervenuti, anzi in calo nell’arco del suo mandato, come attestano le statistiche ufficiali.
Ad ogni buon conto glieli riassumiamo noi a Piacenza i dati di Agosto, con la speranza che ne prenda coscienza e cominci a lavorare per quello a cui il porto deve principalmente servire: traffici e lavoro.
1) Il porto di Genova arretra di 5,8% nel volume generale delle merci movimentate rispetto al 2022. Si prevedono a fine anno 47,7 milioni di tonnellate, la peggiore performance produttiva dal 2009, anno della gravissima crisi finanziaria. Sono 2 milioni di tonnellate di merce in meno rispetto all’anno scorso, di cui solo 1/3 di petrolio, mentre il resto è merce in container, ad alto valore aggiunto, quella che dà occupazione e reddito e giustifica gli investimenti pubblici. Se poi confrontiamo il 2023 con il 2017, ultimo anno di ripresa dopo il 2009, la perdita del porto di Genova risulta di 7,5 milioni di tonnellate, di cui quasi 4 milioni in container. Un bagno di sangue: meno 15%.
2) I teus movimentati arretrano di 6,1% e in tonnellate di 7,1% rispetto allo stesso periodo dell’anno scorso, e proiettano un risultato a fine anno di 2,38 milioni teu, il peggiore dal 2016, che fa amaramente sorridere rispetto al ritornello di Signorini del “sistema portuale da 5 milioni, grazie anche al nuovo terminal di Vado e di Bettolo”. Vado infatti cresce gradualmente (in teu ma non in tonnellate, perché muove “vuoti”), così raggiungerà 300mila teu a dicembre ma di 900mila di capacità, mentre Bettolo addirittura arretra del 35% rispetto all’anno scorso, torna a 100mila teu di 800mila di capacità.
Accanto alla “capacità” occorre inoltre considerare le centinaia di milioni di euro pubblici investiti dallo Stato per creare le strutture portuali, confidando nelle promesse dei piani di impresa dei terminalisti. Senza che Palazzo San Giorgio, di fronte a questi risultati, si sia mai sentito in dovere di contestarli e di ridiscutere i termini delle concessioni. Un completo e cieco affidamento alle imprese, senza esercitare il necessario potere e controllo pubblico, e questi sono i risultati.
3) PSA, il primo terminalista al mondo, è presente a Genova con due terminal: Prà, maggiore terminal gateway nazionale e SECH a Calata Sanità. Ad agosto ha raggiunto traffici che proiettati a fine anno prefigurano, sommando i due terminal, la somma di 1,7 milioni di teu a fronte di una capacità di movimentazione complessiva di 2,5 milioni di teu/anno, dunque con 800mila teu non pervenuti, pari al 30%.
4) A Prà è approdata per la seconda volta nell’anno una portacontenitori da 24mila teu. Solo grazie alla mistificazione dell’impossibilità di ospitare nel porto di Genova navi di queste dimensioni, si sta spendendo un miliardo di soldi pubblici per costruire una diga faraonica e dilapidante. Ebbene, a Prà, il terminal PSA a agosto ha fatto 4,5% teu in meno del 2022, nonostante gli approdi delle “24 mila” in plateale contraddizione con il progetto della nuova diga che scandalosamente non fa menzione della possibilità già esistente di accogliere le meganavi in porto.
5) I soli traffici di merce significativi che faticosamente resistono sono quelli dei traghetti (ro-ro), che hanno nel Terminal San Giorgio a Ponte Somalia il maggiore presidio con il 40% del tonnellaggio movimentato, ma si tratta proprio del terminal che Palazzo San Giorgio si è obbligato con il commissario Bucci a dismettere irresponsabilmente per metterci i depositi chimici.
Restiamo in attesa dei commenti ufficiali del commissario-presidente Piacenza a questi dati e alle tendenze che se ne possono trarre. Vorremmo anche sentire i commenti dei rappresentanti delle imprese e dei lavoratori. Restiamo inoltre in attesa di conoscere quali misure Palazzo San Giorgio intenda adottare per fare fronte a questa evidente crisi dei traffici e alle conseguenze sul fronte dell’operatività del porto, dei piani infrastrutturali e infine dell’occupazione e dei redditi di lavoro.
A CHIUNQUE VOGLIA INTENDERE IN CHE STATO È RIDOTTO IL GOVERNO PUBBLICO DEL PORTO E DA QUALI INTERESSI PRIVATI È TRAVIATO / 26 Settembre 2023
Nel giugno 2018 Toti e Bucci fremevano, perché i soci del Consorzio Bettolo (MSC 65%, GIP 35%, proprietario del SECH) non raggiungevano l’accordo per la gestione del nuovo terminal che stava per essergli consegnato dopo 12 anni di attesa e un investimento pubblico di 250 milioni. L’ultimatum delle istituzioni era chiaro: senza la firma, chiediamo la revoca della concessione di Bettolo (MSC) e la revoca della proroga di quella del SECH (GIP). Memorabile una frase della lettera congiunta di Toti e Bucci: “Se la situazione non dovesse sbloccarsi, chiederemo di riconsiderare tutti gli accordi raggiunti e tutte le concessioni in via di definizione e di assegnazione collegati all’investimento del Bettolo”. Non c’era una terza possibilità perché Toti e Bucci avrebbero perso la faccia. Se non si firmava, inoltre, si faceva una figuraccia con Aponte, che contava sulle sinergie con il confinante SECH, in attesa della diga promessa per accogliere a Bettolo le sue navi più grandi, altrimenti il terminal non gli sarebbe interessato.
Il 9 giugno arriva sul filo di lana la firma dell’accordo. Di conseguenza, nello stesso giorno, scatta il premio: la concessione di 33 anni al Bettolo e la proroga sino al 2045 di quella del Sech. Soddisfatti i protagonisti: “Grazie alla preziosa collaborazione delle Istituzioni locali” (Diego Aponte, MSC), “Bettolo sarà complementare all’adiacente terminal SECH” (Schenone, GIP), “Una giornata storica” (Toti).
Nemmeno 6 mesi dopo, però, a novembre 2018, incassata la proroga della propria concessione, SECH abbandona il Consorzio Bettolo, senza che si registri alcuna reazione da parte di Signorini, né di Toti e Bucci. A settembre dell’anno successivo SECH addirittura forma una nuova società insieme a PSA per il controllo congiunto del SECH e del terminal di Prà (ex VTE).
Signorini al momento di giustificare la proroga per il SECH, ne aveva celebrato le qualità di impresa dichiarando al mondo: “oltre 335.000 teu nell’ultimo anno, un piano di investimenti per oltre 120 milioni di euro per i prossimi anni, e ricadute positive per l’occupazione, già in questa prima fase con nuove assunzioni”. Guardiamo allora i risultati ufficiali di bilancio e di gestione di SECH dal 2018 al 2022 (vedi tabella).
Si aggiunga, circa l’attendibilità delle parole di Signorini, che nell’ultimo anno i teu non erano stati 335mila ma 309mila, i 120 milioni previsti di investimenti “per i prossimi anni” superano del 50% quelli dei 25 anni precedenti (ad maiora?), e l’occupazione invece di aumentare è calata di 42 unità (compresi i lavoratori CULMV mediamente impiegati a chiamata). Infine, non risulta che Signorini abbia proceduto a verifiche di inadempienza dei piani di impresa del SECH, con cui il presidente del porto dovrebbe secondo la legge, di fronte a tali risultati, condizionarne la continuità concessoria, nonostante che il comitato di gestione avesse annunciato un controllo trimestrale dei piani.
È noto che c’è chi considera l’area del SECH ideale per l’espansione dell’area passeggeri, per estendere gli approdi di GNV o per fare tornare Costa Crociere a danno di Savona. È noto altrettanto che PSA a Prà vuole ingrandire la sua superfice operativa spingendosi a ponente, a scapito dei progetti di riqualificazione urbana di Voltri, maturati in lunghi anni di confronto tra gli abitanti e le civiche amministrazioni. L’estate scorsa Schenone di PSA ha dichiarato: “Abbiamo rinnovato la concessione per il Sech. Per togliercela l’Autorità portuale dovrebbe aver un interesse pubblico. Ma a quel punto certo non si può pensare di azzerarci (traffici e occupazione), quindi ecco il progetto di spostamento a PSA di Prà, in continuità con il terminal che già esiste: si tratterebbe di fare un riempimento nel lato ponente, dove già abbiamo una banchina inutilizzata. Insomma, non si tratterebbe di cancellare spiagge o spazi per la città, perché lì ci siamo già noi”. Che non è affatto vero, perché su quel lato mare non c’è oggi nessuna struttura portuale, laddove invece il quartiere aspira a crearvi da anni delle strutture nautiche e degli spazi verdi per la cittadinanza.
È meno noto che PSA Prà, da 6 anni a questa parte, come il SECH, perde traffici di container, a vantaggio dei nuovi terminal di Bettolo e di Vado. Inoltre, se l’attività di Prà è al 75% della capacità, a Bettolo è al 20%, a Vado al 30%, e pure a Livorno e La Spezia le banchine sono sottoutilizzate. Neanche trasferendo i teu di SECH a Prà, sarebbe giustificato oggi, né domani secondo le tendenze, un aumento dell’offerta di banchine il cui maggiore costo peraltro ricade sulle casse dello Stato.
Diminuiscono i traffici, diminuisce il lavoro dei portuali. Aumentano ugualmente i ricavi e crescono i profitti delle imprese, grazie alla rendita di posizione a basso costo e agli aumenti di produttività scambiati con margini di salario di un numero inferiore di lavoratori. Per questo le imprese vanno sempre alla caccia di nuove aree del porto, anche se non c’è la domanda, perché hanno sempre da guadagnarci (i profitti di PSA nel 2022 sono derivati dalle mere soste dei container sui piazzali) e il loro valore societario aumenta. “Non consentiremo ulteriori ipoteche al bene comune”, avevano scritto Toti e Bucci nel severo appello del 2018. Ma il porto, se non produce traffici e lavoro ma solo utili, in che maniera fa l’interesse pubblico?
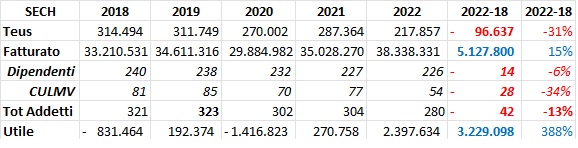
ANCHE SE CALANO I TRAFFICI, PSA GE-PRA SE LA RIDE CON IL RECORD DI FATTURATO E UTILE / 6 Settembre 2023
Continuano a calare i traffici di container nel porto di Genova, cala in particolare la produzione nel maggiore terminal di Genova, il PSA GP (Genova Prà), e con essa scende il totale del porto perché PSA GP da solo ne costituisce quasi il 60%.
Tuttavia, i suoi azionisti realizzano l’utile record della storia del terminal, grazie a un aumento dei ricavi (+25,5%) superiore all’aumento dei costi (+18,4). L’aumento dei ricavi a fronte di un numero minore di teu movimentati (anch’esso segna il record di fatturato del terminal), viene spiegato dall’azienda con l’addebito ai clienti di maggiori oneri in ragione delle prolungate giacenze in piazzale dei container importati, dovute alla maggiore irregolarità nell’arrivo delle navi.
Rispetto al 2017 quando PSA GP superò per la prima volta 1,6 mil di teu, nel 2022 il terminal è sceso sotto 1,5 mil (-8,7%). La proiezione nel 2023 è intorno a 1,4 mil. La capacità stimata del terminal è 2mil, eppure Confindustria chiede per assurdo il suo allargamento, alla faccia degli abitanti del quartiere. L’occupazione diretta ha avuto un lieve aumento (+1,5%) perché la minore produzione è stata scaricata sulle prestazioni della CULMV (-8,5%), per cui il saldo occupazionale è negativo, pari a -26 unità di lavoro medie (-36 CULMV).
Il ricavo per teu è cresciuto notevolmente (+37,5%) e il margine sul costo unitario si è allargato da 25 euro a 41 euro. L’utile totale è + 19,6% e per addetto impiegato (diretti + CULMV) di 20,7% a segnalare un equivalente aumento di produttività del lavoro.
Chi paga sono i lavoratori e la merce, chi incassa e fa il record di utile è il terminalista, quello stesso che lesina sulla tariffa ai lavoratori della CULMV e piange per l’annunciato aumento del canone concessorio, forse perché una bella fetta di profitto la ricava speculando sull’inefficienza della catena logistica e sulle tariffe di giacenza sulle aree di demanio, pari a valori esponenzialmente superiori al canone. Tanto pagano i lavoratori e paga la merce, ossia alla fine paghiamo tutti noi.
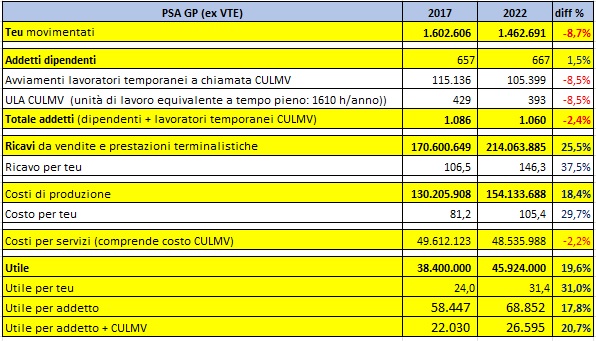
PRIMA LE IDEE E LE AZIONI PER USCIRE DALLA CRISI DEL PORTO, POI IL CEMENTO, SE SERVE / 1 Settembre 2023
Mentre gli organi tecnico-politici e la magistratura finalmente intervengono e indagano sul merito e sulla legittimità delle decisioni prese da Bucci, Toti e Signorini circa il trasferimento dei depositi chimici a Ponte Somalia e il progetto e l’appalto di costruzione della nuova diga foranea, è l’occasione perché l’opinione pubblica si fermi a considerare la criticità dello stato dei traffici portuali.
Questo tema, invece di essere all’attenzione dei vertici delle istituzioni, in quanto fonte di ogni effettivo sviluppo economico e occupazionale della portualità, è stato in questi anni disatteso irresponsabilmente da Bucci, Toti e Signorini interessati solo alla gestione commissariale dei ricchi appalti per ampliare le infrastrutture fisiche del porto, in base al modello univoco di business a crescita progressiva dei container, che i dati di traffico smentiscono, peraltro in un contesto di evidente declino generale della portualità (in 6 anni il porto di Genova ha perso il 10% delle tonnellate di merce movimentata, pari a oltre 5 milioni, e i 5 porti dell’Alto Tirreno l’11,4%, pari a quasi 15 milioni di tonnellate).
La gravità della situazione espressa dai dati statistici è rilevata da due aspetti, uno temporale e uno spaziale:
1) la durata della fase, che ha raggiunto i 6 anni, unita alle prospettive di cambiamento in atto negli assetti geo-economici e nei flussi logistici industriali e commerciali, mostra un carattere non meramente congiunturale della crisi e l’urgenza di correre ai ripari mobilitando tutte le risorse intellettuali, professionali e sociali per comprendere i nuovi scenari e elaborare nuove strategie.
2) l’ampiezza del contesto geografico di crisi che comprende tutto l’arco nord-tirrenico, dove si trovano i porti che servono l’area del nord-ovest e del centro nord, nonostante siano le aree più ricche e dinamiche del Paese sotto il profilo economico e sociale. Che qualche porto vada meglio (come Savona e Carrara) non toglie che il saldo complessivo sia negativo. Che si tratti di un saldo unico lo prova il fatto che i 5 porti rappresentati, come mostrano le cartine tratte da uno studio governativo, condividono gli stessi bacini di utenza (colorati in rosso), ossia grosso modo le stesse aree da cui proviene la rispettiva domanda di portualità. Per cui in realtà si tratta di una offerta sì competitiva, ma a fronte di una domanda contesa e comunque largamente insufficiente a soddisfarla tutta (nel caso dei container il 40% della capacità portuale esistente è inutilizzata). Il che rende evidente la vanità e lo sperpero dei progetti di costruzione ex novo e di ampliamento dei terminal container se prima non si prendono misure di politica economica, in primo luogo industriale, che facciano crescere gli indici di prodotto interno e reddito disponibile e con essi la domanda di trasporto marittimo, ovvero non si investa sistematicamente nell’intermodalità di lungo raggio per cercare di estendere i confini della “catchment area” oltre frontiera, ovvero non si progettino impieghi delle aree e delle infrastrutture portuali innovativi, orientati per esempio a nuove forme di economia energetica e di trasporto sostenibile.
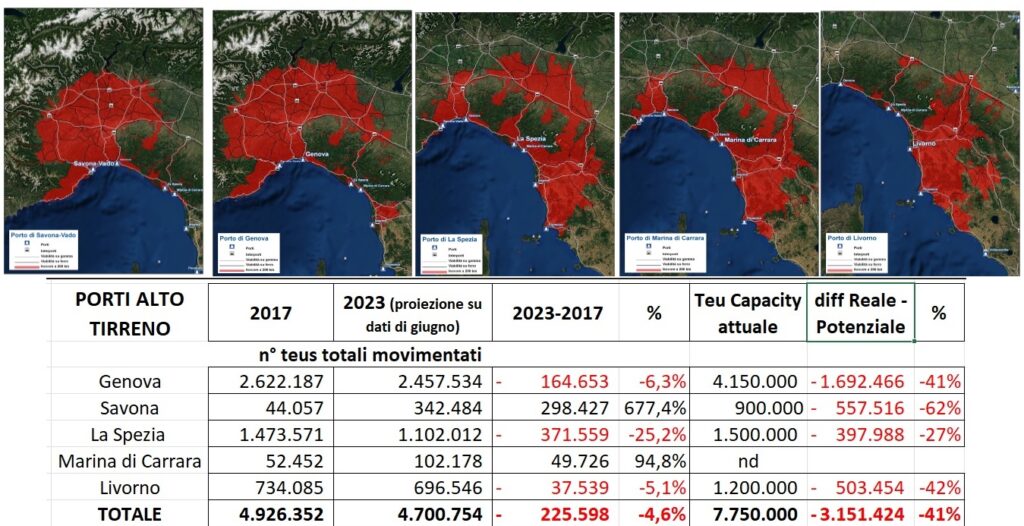
UN NUOVA DIREZIONE DI SVILUPPO AL PORTO DI GENOVA / 14 Agosto 2023
Ieri, domenica 13 agosto, dalla pagina specializzata “economia & marittimo” il Secolo XIX ha propinato ai lettori un saggio molto ambiguo di giornalismo a proposito degli ultimi dati di traffico dei container nel porto di Genova.
La frenata dei container nel porto di Genova del titolo, infatti, non riguarda tanto i primi 6 mesi del 2023, in cui c’è stata una generale diminuzione dei traffici di container nel mondo e in Europa. La frenata a Genova perdura infatti da ben 6 anni. Sei anni, non sei mesi.
Il Secolo XIX, a titolo di consolazione ha pubblicato a corredo della notizia il dato negativo di Rotterdam, Anversa e Barcellona. Ma questi stessi porti dal 2017 al 2022 sono cresciuti nei traffici di container, rispettivamente del 5%, 29% e 19%. Mentre Genova, nello stesso periodo ha segnato –3,4% rispetto al 2017, che in proiezione sarà -6,3% alla fine di quest’anno.
Siamo stufi di dovere segnalare la sistematica mistificazione dei risultati operativi del maggiore porto italiano, a cominciare dal report ufficiale dell’Autorità portuale che non analizza le serie storiche dei dati impedendo di fare i conti con le tendenze di lungo periodo. I funzionari di Palazzo San Giorgio forse devono obbedire al loro Presidente che non gradisce che si smentiscano i milioni di container promessi a cui sono stati asserviti univocamente i miliardi di opere pubbliche. Ma i giornalisti del Secolo XIX non hanno il tempo per andarsi a leggere le statistiche o devono obbedire anch’essi a qualcuno?
In ballo c’è il futuro del porto e del lavoro. Se il paradigma dello sviluppo non è una crescita indefinita della merce in container, come i 6 anni trascorsi e il prossimo futuro mostrano, quale è la nuova direzione che il porto deve seguire sotto il profilo delle funzioni da assolvere (industriali, commerciali e quali altre nuove?) e delle specializzazioni di servizio da offrire? Visto che il Commissario Bucci non cita più per ritegno i milioni di teu annunciati grazie alla diga ma preferisce parlare di milioni di metri quadri di mare e di terra guadagnati dal porto, che cosa si pensa di farne nell’interesse generale visto il tramonto dell’illusione di riempirli di container? Risposte che dovrebbero essere già in elaborazione nel processo di formazione del nuovo piano regolatore portuale. Qual è, insomma, il porto futuro che si sta disegnando?
UNA CARTOLINA DAL PORTO DI GENOVA / 12 Luglio 2023
Stamattina ho visto entrare in porto a Genova una portacontenitori MSC diretta al terminal Bettolo servita da alcuni mezzi dei Rimorchiatori riuniti. Facile l’osservazione: nave MSC, rimorchiata da mezzi MSC, diretta a terminal MSC. Si potrebbe aggiungere che i container movimentati al terminal sono trasportati in una misura crescente da mezzi Medlog Italia, Medway Italia e Medtruck, società di MSC, che svolgono servizi di trasporto intermodale ferroviario e stradale. Sullo sfondo di questa istantanea il grattacielo MSC a Sampierdarena dove ha sede l’agenzia marittima Le Navi di MSC che cura la gestione della flotta MSC nei porti italiani.
Questo fenomeno si chiama integrazione verticale, per cui MSC mira a controllare, a partire dalla raggiunta posizione di vertice nel trasporto marittimo di container (quattro compagnie possiedono il 57% della capacità di trasporto, MSC da sola il 18,8%), l’intero ciclo di spedizione della merce, «door to door», dal mittente al destinatario. Lo stesso fanno peraltro le altre tre, Maersk, CMA-CGM e Cosco che ne condividono il dominio.
MSC tende a realizzare questa visione monopolistica estesa presidiando con imprese controllate le tratte e i servizi, a terra e in mare, che costituiscono gli anelli della catena di spedizione, per ricavarne ad ogni passaggio ulteriore valore e per ridurre o eliminare le minacce che alla sua competitività provengono dai concorrenti, dagli outsider, dai fornitori e dai clienti. È il modello che nella letteratura di impresa si chiama di Porter, che lo elaborò nel 1979, con cui le aziende valutano la posizione sul mercato per agire (reagire, ma meglio proagire) rispetto alle “forze” che tendono a eroderne nel tempo la competitività. Nel caso di MSC i concorrenti vengono selezionati attraverso i processi che concentrano capitali e quote di mercato e gli outsider esclusi alzando di conseguenza le barriere di ingresso. D’altro canto, i clienti non hanno altrettanta capacità di aggregazione della domanda per risalire nella catena del valore sino a minacciare lo strapotere dell’offerta degli armatori (forse, si dice, solo Amazon). Per quanto riguarda i fornitori invece la situazione è molto diversificata. Nell’istantanea di stamani ne compaiono due tipi: i fornitori del rimorchio portuale e dei servizi terminalistici. Verso di essi la politica di MSC è duplice: o l’acquisto con l’inserimento nel proprio perimetro societario, favorito dalla strabordante liquidità dei noli e dagli utili senza precedenti generati dalla posizione dominante, che consente altresì di sottrarre una risorsa ai propri competitori (vedi il recentissimo esempio dell’acquisto del Terminal San Giorgio); o l’imposizione ai fornitori, anche con pratiche molto aggressive sotto il profilo commerciale se occorre, di tariffe calcolate sulla propria esclusiva convenienza.
Il modello di Porter si è evoluto nel tempo introducendo tra le “forze” l’influenza che agenzie governative, enti regolatori, forze sindacali e dello Stato possono esercitare rispetto a fenomeni eccessivi di competitività che si traducono in forme tendenziali di monopolio. Nell’istantanea di stamattina manca però a questo proposito il profilo di Palazzo San Giorgio, sede dell’Autorità portuale, diretta emanazione del potere governativo, la quale sinora è apparsa una “forza” piuttosto a favore di questi fenomeni invece che a tutela degli interessi pubblici e sociali, compresa la libertà di impresa. Una Autorità indifferente e inerte, con il Presidente con la valigia in mano già gonfia – secondo i media – del prossimo ingaggio da 600mila euro l’anno, meritato probabilmente proprio grazie a questa passività, e incapace di rappresentare degnamente l’interesse della collettività dei cittadini e dei lavoratori del porto e delle imprese che aspirano alla libera concorrenza.
BASTA AL PORTO RIDOTTO A UN RISIKO. RENDERE PUBBLICI I PIANI DI IMPRESA DEI TERMINALISTI / 8 Luglio 2023
Il porto di Genova è diventato il tavolo di un RisiKo, dove le imprese mirano a impadronirsi delle banchine in una partita a tutto campo attraverso l’eliminazione degli avversari. Ciascuna agisce con un “obiettivo segreto”, come prevedono sia il gioco che la libera concorrenza. Quest’ultima, peraltro, vale per le imprese solo sino a quando una non riesce a raggiungere il dominio del mercato a danno delle altre. Proprio nei porti, a cominciare da Genova, stiamo assistendo da qualche anno con MSC a questo fenomeno di liberalismo alla rovescia, che dovrebbe allarmare il mondo delle imprese tanto quanto i lavoratori.
La partita in porto però non si gioca con i dadi, ma con i capitali e le carte bollate. I primi per procedere nella conquista, le seconde per le istanze all’Autorità portuale, perché diversamente dal RisiKo, in porto c’è un arbitro dei “confini”. Sotto questo profilo, la partita a Genova si gioca su un tavolo tutt’altro che aperto e ordinato, a causa della gestione sinora remissiva di Palazzo San Giorgio di fronte alle pressioni e al fatto compiuto da parte delle imprese. La situazione, aggiornata con l’istanza di questi giorni del terminal Messina (controllato da MSC) per acquisire il San Giorgio suo confinante e concorrente, risulta infatti la seguente: PSA ha il 48% della superficie in concessione, le imprese controllate da MSC 33%, quelle da Spinelli-Hapag 8%. Totale 89%. A Sampierdarena, al netto quindi di Multedo e PSA Prà, MSC controllerà il 60% delle concessioni. È come giocare a RisiKo contro due avversari che hanno buona parte dei continenti già in loro mano, e secondo voci attendibili, con l’“obiettivo segreto” di MSC di conquistare anche Prà e chiudere così la partita. Vedremo come risponderà all’istanza di Messina Palazzo San Giorgio, il quale, più che fare l’arbitro, dovrebbe svolgere anticipatamente il ruolo di regolatore autorevole e di promotore lungimirante. Esso dovrebbe agire in funzione di una “visione del porto” condivisa con la comunità portuale e coordinata a livello ministeriale con quella degli altri porti nazionali.
Ma di fronte a un quadro così complesso e dinamico cosa può pensare l’opinione pubblica? Qual è il porto a cui effettivamente si mira? Come si declina con gli interessi economici e sociali della città? Chi ci dice che la nuova acquisizione di Messina-MSC farà anche l’interesse dei lavoratori oltre quella degli azionisti di chi compra e di chi vende? La risposta è nella legge e dovrebbe essere nella pratica amministrativa dell’Autorità, ma sinora, semmai lo è stata, non ne è stato dato conto pubblico.
La chiave per rendere trasparente la gestione congiunta, pubblica e privata, del porto e permetterne la comprensione e il giudizio ai cittadini e ai lavoratori è nei “piani di impresa”, ossia il requisito essenziale previsto dalla legge per ottenere la concessione da parte dei terminalisti. Vi sono previsti gli investimenti, l’occupazione, i traffici attesi, in base ai quali l’Autorità ha affidato all’impresa il bene pubblico della banchina, un “monopolio naturale” di oggettivo valore, affinché sia sfruttato contemperando gli obiettivi privatistici di profitto con l’interesse collettivo fatto di lavoro e di ricchezza socialmente distribuita, il bene più alto prodotto dal porto, di cui sono responsabili i funzionari pubblici di Palazzo San Giorgio. «Le aziende sono responsabili davanti ai loro azionisti, non al Paese», scrive avvedutamente la Corte dei Conti in USA, e i genovesi che hanno conosciuto il crollo del Ponte Morandi in concessione al gruppo Benetton dovrebbero ormai averlo assimilato.
Solo rendendo pubblici i piani di impresa e rendendo trasparente il controllo e l’orientamento allo sviluppo produttivo e occupazionale che l’Autorità dovrebbe esercitare su di essi, si può consentire all’opinione pubblica, alle parti sociali e politiche, alle forze culturali di partecipare in maniera consapevole alle sorti del porto. Inoltre, l’unificazione in unico documento programmatico di tutti i piani di impresa è in grado di restituire nella maniera più trasparente e efficace il piano industriale di sviluppo dell’intero porto e permettere di confrontarlo con i piani dell’Autorità a breve (piano operativo) e a medio lungo termine (strategico e regolatore), per verificarne e potenziarne la coerenza e la convergenza.
VADO GATEWAY: GRANDI NAVI NON PERVENUTE / 31 Maggio 2023
«Vado Gateway Spa è il terminal container del porto di Vado Ligure, gestito da APM Terminals Vado Ligure Spa, composta da APM Terminals (50,1%), Cosco Shipping Ports (40%) e Qingdao Port International, (9,9%)». Così si legge sul sito dell’Autorità di sistema portuale di Genova e Savona. In realtà le società cinesi non compaiono affatto nelle due società italiane, entrambe possedute da una società olandese, APM Terminals Vado Holding BV controllata dal gruppo Maersk. Forse i soci cinesi saranno annidati lì dentro.
Nel suo sito AdSP scrive anche: «Il terminal opera su una banchina di 700 m, con una capacità di 900mila teu/anno. Con fondali di 17 m, Vado Gateway può accogliere senza limitazioni anche le “grandi navi” di ultima generazione (ULCS – Ultra large container ships)».
Il terminal è operativo da oltre 3 anni. Nel 2022 aveva prodotto 266mila teu, in costante crescita dal 2020, con un trend che alla fine del 2023 lo dovrebbe portare a 300mila. Tuttavia, siamo ancora a meno 600mila teu dal target, che APM Terminals sposta nel suo sito ufficiale addirittura a 1,1 mil, per cui saremmo ancora a -800mila.
Abbiamo analizzato le previsioni ufficiali di movimento delle navi porta contenitori nel terminal nel mese di giugno (fine maggio-inizio luglio). È emerso il seguente quadro (le navi sono per numero decrescente di capacità di teu) (vedi tabella in calce).
Nessuna è una UCLS (>15mila teu). Solo 4 navi su 22 raggiungono i 10mila teu, una dimensione media. 9 navi su 22 fanno rotte oceaniche: oltre Gibilterra verso il Nord America piccole unità (4-5mila teu), e oltre Suez verso MO e Far East (le 10mila, ma in Cina l’unica nave cinese, da 5mila): Il resto fanno cabotaggio mediterraneo, gravitando per lo più su porti hub di transhipment come Algeciras, Pireo, Malta, Tangeri, Port Said.
E’ tutto qui il nuovo terminal avveniristico di Maersk, leader globale del trasporto marittimo container, costato almeno 300 mil di euro allo stato italiano. Maersk d’altro canto continua a toccare anche il porto di Genova, in particolare il terminal PSA di Prà, ma lo fa con navi altrettanto medio-piccole (al di sotto delle 10mila). Sarà per l’alleanza di Maersk con MSC e le rispettive aree di competenza? COSCO d’altro canto porta direttamente le sue UCLS da 13mila teu a Prà, mentre a Vado non si è ancora visto.
Rumors dicono che Maersk cerchi di vendere il terminal, che nel 2021 ha perso 24 milioni su un fatturato di 23. I cinesi, secondo altre voci, se ne sarebbero già andati. Posto che ci siano stati.
Allora si capisce perché il sindaco di Vado Ligure, su consiglio influente dell’ex ministro Burlando che lo ha confessato al Secolo XIX stamattina, sarebbe favorevole a produrre i cassoni di cemento per nuova la diga di Genova. Come ha detto Burlando, i cassoni sono un’occasione di sviluppo (sic!). Sicuramente, il terminal per ora è una gigantesca occasione mancata.
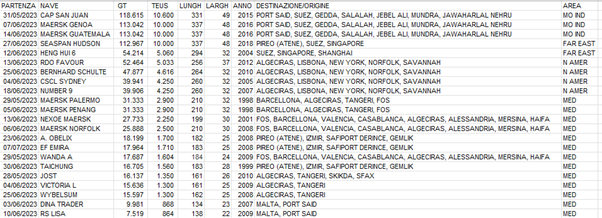
ALLARME TRAFFICI DEL PORTO, NON ARRIVA LA MERCE, IL LAVORO E’ MINACCIATO, MA ADESSO PER FORTUNA ARRIVA LA OCEAN RACE*! / 25 Maggio 2023
Finalmente i dati dei traffici del porto di Genova e Savona del 1° trimestre 2023. Ma il quadro è allarmante.
In questo periodo di grandi e dispendiosi disegni (nuova diga ecc.) volti a affermare il porto come principale gateway sud europeo del traffico contenitori, Palazzo San Giorgio si trova a dovere ammettere (nel report d’ufficio, mentre il Presidente Signorini tace) che i traffici non corrispondono affatto alla sua visione di sviluppo di milioni di teus (unità di misura dei contenitori). Ma anche il resto delle merci non va per il meglio, a eccezione dei passeggeri.
Palazzo San Giorgio, come suo solito, pubblica i dati confrontando lo stesso periodo anno su anno. Già così il quadro è fortemente negativo nel complesso dei due porti (1° trim 2023 su 1° trim 2022):
– Tonnellate generale movimentate = – 4%
– Numero di teus: -2,6%
– Tonnellate di merce in container = – 7,2%
– Prodotti industriali (acciaieria) = -44,8%
– Oli minerali = 1,3%
– Leggeri aumenti delle rinfuse solide e liquide (al netto del petrolio) e delle tonnellate di merci convenzionali (ro-ro e varie). Rimbalzo positivo di rilievo solo per i passeggeri di traghetti e crociere dopo la lunga coda negativa del Covid.
In questo quadro Genova sta molto peggio di Savona, la quale presenta migliori dati sul traffico di teus (+29,8%) grazie alla crescita del nuovo terminal contenitori di Vado, ma non avanza parallelamente per le tonnellate di merce, dato il crescente numero di contenitori vuoti. Come in passato Vado cresce a scapito dei terminal genovesi, ma questa volta va molto peggio: Vado +17mila, Genova – 35mila teus.
Abbiamo fatto un esercizio che non fanno né il Presidente Signorini né il supercommissario Bucci, tantomeno Toti che dovrebbe anche guardare al porto di La Spezia che non sorride affatto, mentre tutti e tre spendono miliardi pubblici su un modello di business portuale e logistico che, dati alla mano, oggi appare privo di prospettiva per l’intera regione.
Siamo partiti dal 2017, 6 anni fa, ultimo anno positivo del porto che pareva avere recuperato la débâcle conseguente alla crisi del 2008-9. Abbiamo cioè provato a delineare una tendenza, perché altrimenti i dati anno su anno dicono davvero poco e mascherano molto. Poi abbiamo fatto una proiezione su come potrebbe andare alla fine il 2023 sulla base dei dati del 1° trimestre comparati con l’andamento del 2022 (che è stato comunque un anno migliore di quello che si prospetta nel 2023).
Ne abbiamo tratto due tendenze: la prima, tra il 2017 e il 2022 rilevata sui dati ufficiali, e accanto abbiamo fatto la proiezione al 2023. Diamo conto qui per brevità solo delle principali voci. Chiunque, a Palazzo San Giorgio e altrove, può farsi questi calcoli, le fonti sono sul sito di Palazzo san Giorgio (Porto in numeri).
Tra il 2017 e il 2022 i porti di Genova e Savona hanno perso 2milioni di tonnellate di merce (-3,1%), alla fine del 2023 secondo la proiezione saliranno a -4,7milioni (-7%): -2mil oli minerali, -2mil prodotti acciaieria, -1,4 mil tons in container, -0,5 mil rinfuse solide, bilanciate molto parzialmente da + 1,4 mil di merci convenzionali (ro-ro) e 0,23 mil di rinfuse liquide.
Ma Genova che ha già perso da sola al 2022 4,5 mil di tons di merce (-8,2%), ne potrebbe perdere al 2023 8 mil di tons (-15%), di cui la metà, 4 mil, di merce in container.
Veniamo appunto ai teus, ai contenitori. Dal 2017 al 2022 i teus sono cresciuti appena di 132mila unità, grazie a Vado, perché a Genova sono scesi di 90mila. Alla fine del 2023 saliranno secondo la proiezione solo di 70mila ( +300mila Vado, – 230mila Genova). Genova, che pure stentamente aveva aumentato i teus in questi anni, scenderebbe così sotto 2,4 mil, ai valori di prima del 2017 (al netto del covid).
Nello stesso periodo, mentre Vado ha raggiunto 300mila teus (il progetto ne prevedeva 800mila), ma di cui 25% vuoti, a Genova nel 2022 PSA SECH ne ha già persi 90mila e PSA Prà 140mila, e rischiano alla fine del 2023 di perderne sul 2017, rispettivamente 122mila e 253mila. Totale 375mila teus. Per dare una idea in termini di lavoro, essi corrispondono a una media di 27mila avviamenti della CULMV, pari a 162mila ore di lavoro. Il terminal Bettolo, per cui si sta costruendo ufficialmente la diga miliardaria, e che ha una potenzialità di 800mila teus, è fermo a 150mila teus e questo 1° trimestre ha fatto peggio dell’anno scorso dell11% .
Si attende una conferenza stampa del Presidente Signorini o meglio una conferenza con tutti gli attori politici, economici e sociali del porto per affrontare questo quadro di crisi allarmante. O dobbiamo aspettare la diga con “le navi supergiganti dei grandi player dello shipping mondiale”. A proposito, per quando, e con quale merce a bordo, da dove e per dove?
* Il Presidente Signorini ha versato 250mila euro al Comune come sponsor dell’Ocean Race, che evidentemente servirà a superare la crisi e sviluppare il porto (altrimenti quei soldi non sarebbero giustificati…).
LA NUOVA DIGA DI GENOVA: 1,3 MILIARDI DI EURO PUBBLICI BUTTATI A MARE (SECONDO I DATI FORNITI DAL PRESIDENTE SIGNORINI) / 2 Maggio 2023
Il presidente Signorini ha dichiarato alla stampa (2023): «obiettivo 4 milioni di teu» (dichiarazioni precedenti: «6 milioni» (2019), «5 milioni» (2021).
Qual è la capacità attuale di teu del porto di Genova prima di fare la diga? 4,2 milioni. Qual è la movimentazione attuale di teu a Genova? 2,56milioni.
Quale sarà la movimentazione di teu a Genova dopo che sarà fatta la diga? 4milioni. (i dati sono forniti dalla Autorità Portuale)
Signorini, Bucci, Toti e Rixi rispondano alla domanda che nessun giornalista potrà fare alla cerimonia della posa della prima pietra della nuova diga perché non sono stati ammessi (sic!): la spesa di 1,3 miliardi di euro pubblici per la diga a cosa serve se non aumenterà la movimentazione di neanche 1 teu rispetto all’attuale capacità?
Un funzionario pubblico non ha il dovere di spendere i soldi pubblici in maniera congrua rispetto ai benefici? La Corte dei conti non ha nulla da eccepire sui criteri di efficacia ed economicità con cui l’Autorità portuale sta spendendo 1,3 miliardi di euro pubblici per un’opera di cui di fatto essa stessa nega a priori l’utilità?
PS “IL MIRACOLO DELLA MOLTIPLICAZIONE DEI TEU”
Giulio Schenone, azionista di PSA, alla conferenza promossa da Burlando giorni fa ha dichiarato che esiste oggi nei porti dell’Alto Tirreno (SV, GE, SP, LI), che si contendono lo stesso mercato di traffico di teu, una sovracapacità di offerta dei terminal pari a circa il 50%. Esiste la domanda per soddisfare questa offerta? Schenone ha detto: «Forse a Palazzo San Giorgio hanno trovato un meccanismo miracoloso per moltiplicare i milioni di teu che noi che facciamo il mestiere di terminalista dal 1993 non conosciamo».
IL CANNOCCHIALE ROVESCIATO / 24 Aprile 2023
In vista della “posa della prima pietra” della nuova diga, i media sensibilizzati dai budget pubblicitari dell’Autorità di sistema portuale sparano i primi fuochi di artificio. Il Secolo XIX oggi pubblica due pagine sui “400 porti del mondo collegati al porto di Genova”. Un chiaro messaggio sull’importanza indiscutibile del porto. Chissà cosa succederà con la nuova diga, con le navi supergiganti cariche di container, sembra occhieggiare l’articolo.
Un porto è un luogo di frontiera diverso da quelli di terra che separano dal solo Stato confinante, è collegato potenzialmente con tutti i porti del mondo, perché il mare, come si sa, unisce le terre che divide. L’articolo del Secolo XIX si offre al lettore come un cannocchiale che fa grande l’estensione e la frequenza delle relazioni commerciali del porto, in particolare internazionali. Questa è la visione che più affascina del porto. Si guardano le navi all’orizzonte e si “sognano” i luoghi esotici sulle loro rotte.
Tuttavia, la realtà economica del trasporto marittimo insegna di non guardare al mare, ma alla terra perché è dalla terra che hanno origine e destinazione le merci trasportate nel porto. Ma se ci guardiamo alle spalle è come se rovesciassimo il cannocchiale e vedessimo la realtà rimpicciolirsi fulmineamente. Non si vede più il mondo bensì un territorio circoscritto, quasi del tutto confinato tra Lombardia, Piemonte, un po’ di Emilia e di Veneto e pochissimo altro. Niente Francia, né Svizzera, né tantomeno Germania, che si rivolgono ad altri più vicini o logisticamente più convenienti porti. Come del resto succede nella maggior parte delle aree venete e emiliane o come in Toscana, servite dai porti più prossimi. Il territorio si presenta ai porti come un insieme di “bacini di utenza” (o catchment area) dei propri servizi, alcuni “captive” ossia logicamente clienti di un solo porto per distanza o esclusività di certi servizi, ma tutti gli altri contesi anche da altri porti, che nel caso di Genova sono i “porti fratelli” di Savona, La Spezia e Livorno, appartenenti in maggioranza alla stessa Regione e comunque finanziati dallo stesso Stato.
È solo in questi territori circoscritti che vive la “domanda” di merci del porto di Genova, che siano 400 o 1000 i porti collegati nel mondo. Seppure provenendo dalla parte più dinamica e espansiva d’Italia, da decenni è una domanda stagnante che rispecchia la crisi profonda del sistema economico-produttivo nazionale. Guadagnare nuove e significative “catchment area” oltre le Alpi, per allargare la domanda, non presuppone solo investimenti in collegamenti viari e ferroviari e nodi logistici sulle distanze che ci separano (in larga parte in corso di realizzazione), ma anche sconfiggere la concorrenza dei porti nord-europei, dominante sinora e sicuramente non remissiva, per cui il fattore distanza è solo uno, e non il principale, elemento di costo e di competizione. Oppure, forse e meglio, perché non cominciare a rialzare le sorti della domanda investendo soldi pubblici in nuove realtà produttive e generatrici di lavoro nel territorio?
Nel frattempo che fare della nuova diga, visto che è già finanziata e in procinto di partire? Servirà allo sviluppo, oltre ai ricavi dei costruttori e all’occupazione temporanea dei lavoratori che saranno impiegati? O sono tutti soldi e sforzi buttati?
Occorre ricordare (è scritto sugli atti ufficiali di gara dell’AdSP) che diversamente dalla favola dei milioni di container e dello sviluppo che ci narrano, la diga è motivata da un’unica necessità, direi meramente amministrativa: allargare il canale davanti a Calata Bettolo per non rendere vano l’investimento pubblico del terminal concesso a MSC che oggi non può ospitare navi oltre una certa dimensione se non ostruendo l’accesso agli altri terminal di Sampierdarena. Sono passati 20 anni per tombare Bettolo, senza nessuno che si sia assunto la responsabilità di tale ritardo, e nel frattempo le navi sono cresciute e il terminal è diventato obsoleto prima di nascere. D’altro canto, nello stesso periodo i traffici container hanno perso la tendenza all’aumento che promettevano e oggi sono addirittura in calo. Il terminal container di Prà che può già ospitare le meganavi lavora con un terzo di capacità in meno e a Vado, appartenente alla stessa AdSP e con soldi pubblici, è stato fatto un nuovo terminal per megaportacontainer che oggi viaggia neanche al 30% delle sue capacità. Il capolavoro di Signorini e dei suoi sponsor politici e economici è stato di farsi finanziare la nuova diga solo per il porto di Sampierdarena, un’entità che non esiste né giuridicamente né amministrativamente ma solo un bacino destinato per lo più a altri traffici. Il mero motivo di riparare al ritardo di Bettolo è così diventato l’occasione per ridisegnare il porto secondo un modello ridondante e velleitario che ha un’unica vocazione: soddisfare gli oligarchi del trasporto via container (Aponte ecc.) e i loro vassalli locali (Spinelli ecc.), che peraltro crisi o non crisi trovano sempre il modo per fare profitti agendo sui costi (del lavoro in primis), rialzando speculativamente i prezzi e facendosi sussidiare con tutti i mezzi possibili dal denaro pubblico. Per fare questo Signorini ha adottato una analisi costi-benefici che tace dichiaratamente che per le meganavi, sotto la stessa amministrazione portuale, già operano sulle banchine di Prà e di Vado (per non parlare di La Spezia che appartiene alla stessa Regione).
Fosse solo per non buttare via i denari pubblici già spesi a Bettolo (anche se basterebbe cambiarne la destinazione d’uso e il concessionario), la diga ha pure un senso. Aumenterà la sicurezza della navigazione, aspetto tutt’altro che secondario, oltre a farci vedere se Aponte manterrà le promesse di portare traffico, nuovo si intende, non quello che sposta da La Spezia o da Prà). La questione, dunque, diventa, non se fare o no la diga, ma di non spendere il miliardo e passa per opere insostenibili e di incongruo valore per l’intero sistema portuale amministrato e per il territorio circostante tanto sotto il profilo sociale che economico.
In altre parole, a modesto avviso, va rifatto il progetto avendo presente:
1) il rischio gravissimo e annunciato della fondazione della diga a 50 metri di profondità su fondo limaccioso sconsigliato dagli esperti indipendenti, a favore di una riduzione della distanza al largo e della profondità che farebbe risparmiare dei denari per le opere di infrastrutturazione a favore di altri traffici e depositi. Mentre il rischio probabile, se verificato, farà lievitare i costi, sul modello Mose (di cui Signorini peraltro è bene al corrente), prospettiva già nei “sogni” (e forse nelle previsioni) dei costruttori che vedrebbero raddoppiare il loro affare.
2) inserire nel progetto, da integrare nel nuovo piano regolatore e non viceversa (!), attraverso un autentico e effettivo dibattito pubblico, tutti gli input relativi alle questioni cruciali da risolvere nel porto, dai depositi chimici alla produzione di energia rinnovabile, dalla razionalizzazione delle banchine ro-ro e delle rifuse liquide all’espansione della parte delle riparazioni e delle costruzioni, dalla specializzazione per le merci varie e i project cargo al rilancio della parte industriale, alla riconciliazione con la città di alcuni segmenti di porto invasivi e inquinanti. Allo scopo di ottenere un reale e realistico aumento di capacità dell’offerta portuale, valorizzando i punti di resistenza al declino e di forza per affrontare la fase storica di trasformazione della portualità, aprendo programmaticamente nuove occasioni di impresa e di occupazione.
Chissà se si riuscirà a discuterne responsabilmente, nel frastuono dei fuochi artificiali reali e mediatici per l’inaugurazione della nuova diga.
LA METAFISICA DEGLI INVESTIMENTI PRIVATI E IL BUIO SULLE CONCESSIONI PORTUALI / 15 Marzo 2023
Si discute delle concessioni dei Terminalisti in punto di diritto dopo l’emanazione del regolamento atteso da oltre 20 anni. La questione della durata è il punto di controversia. In particolare, l’entità degli investimenti dell’impresa terminalista sempre di più a intensità di capitale è l’argomento principe di coloro che obiettano l’imposizione di un tetto.
L’argomento degli investimenti, specie se formulato in senso assoluto (l’intensità di capitale andrebbe almeno misurata rispetto alla presenza del lavoro, essenziale per la valutazione dalla parte pubblica del sistema concessorio su cui si reggono i porti), piace molto alle imprese e ai loro sponsor politici e giuridici. Un esempio ci viene dal controllo che l’Autorità di sistema portuale concedente dovrebbe esercitare sul concessionario. La legge qui è cogente sino dalla sua emanazione, al comma 6 dell’art.16 della legge 84/1994: «L’autorizzazione ha durata rapportata al programma operativo proposto dall’impresa ovvero, qualora l’impresa autorizzata sia anche titolare di concessione ai sensi dell’articolo 18, durata identica a quella della concessione medesima; l’autorizzazione può essere rinnovata in relazione a nuovi programmi operativi o a seguito del rinnovo della concessione. L’AdSP è tenuta a verificare, con cadenza almeno annuale, il rispetto delle condizioni previste nel programma operativo».
Ebbene, l’AdSP di Palazzo San Giorgio, nella sua relazione con cui dovrebbe adempiere per legge ai compiti di informazione al Ministero e di vigilanza sulle operazioni e i servizi portuali, sino alla relazione del 2019 (riferita al 2018) conteneva un solo paragrafo ai sensi del comma 6 dell’art.16, in cui veniva riportata una tabella “metafisica”. Vi erano riportati gli investimenti effettuati dagli operatori portuali concessionari ex art. 18 legge 84/94, a costo storico da inizio dell’attività per singolo operatore e per comparto. Di essi si sottolineava in calce l’incremento percentuale rispetto all’anno precedente e basta.
Dico “metafisica” in senso proprio, perché si pubblicavano i valori finanziari degli investimenti senza alcuna relazione in particolare con il “programma operativo”: con le previsioni degli stessi investimenti, con i dati occupazionali, con gli obiettivi e i risultati in termini di traffico e di valore aggiunto ecc. Non c’era nemmeno l’anno di inizio della concessione e quindi del periodo di cui si dava il conto “storico”. Per non dire di altri dati di bilancio indispensabili a dare un senso relativo e quindi significativo e comparabile all’entità degli investimenti celebrata dalla relazione di Palazzo San Giorgio come manna dal cielo. Come se non fosse il mestiere delle imprese investire dei capitali!
Dal 2019 nella relazione non c’è più nemmeno questo, nemmeno la formula burocratica e autotutelante in uso presso le altre AdSP che «l’Ente ha provveduto alle attività di monitoraggio dei programmi di attività presentati dalle imprese terminaliste, tutti i procedimenti di verifica si sono conclusi con esito positivo». Niente di niente. Buio assoluto sul controllo pubblico delle concessioni.
Il mestiere di Presidente dell’AdSP è certo uno dei più difficili. Riuscire a coniugare l’interesse generale che deve derivare dallo sfruttamento del demanio pubblico con il profitto che costituisce l’unico interesse delle imprese private, è un lavoro titanico. D’altra parte, il porto è pubblico in Italia, se non fosse così non saremmo neanche qui a parlarne. Occorre però dalla parte pubblica la presenza di persone con un altissimo senso dello Stato, prima di qualsiasi altra competenza, che gli consenta di non soggiacere al condizionamento politico e alla forza di persuasione a qualsiasi costo (in senso figurato, ovviamente, salvo diverso avviso della Procura, se finalmente una volta andasse a controllare) delle imprese sui decisori pubblici. Occorre urgentemente, perché non si vede una persona con quel senso dello Stato al vertice di Palazzo San Giorgio e i suoi sponsor politici ce lo hanno messo apposta.
PALAZZO SAN GIORGIO NON PERVENUTO / 2 Marzo 2023
La sempre autocelebrante Autorità del Mare Ligure occidentale, del principale sistema portuale nazionale, al 2 marzo 2023, non ha ancora pubblicato le statistiche dei traffici dell’anno 2022, ultima tra le Autorità italiane.
Immaginiamo che abbia pudore a ammettere che i container, come abbiamo anticipato, sono diminuiti. Non perché un porto debba fare miracoli di fronte a certe tendenze economiche, come si sa la domanda di trasporto deriva dalla domanda dei beni che vengono trasportati. Non sarebbe Palazzo San Giorgio quello da rimproverare di questo calo, se non che la quasi totalità degli investimenti miliardari decisi e confermati da Bucci e da Signorini riguardano il traffico dei container e la trasformazione delle banchine e delle altre infrastrutture per il suo esclusivo impiego a favore dei gruppi oligopolisti di questa esclusiva tipologia di traffico. Stiamo inoltre a vedere se nel report che verrà pubblicato verrà evidenziato il trend negativo dei container a Genova che ormai continua da ben 6 anni: questo sì che è un record, cari Bucci e Signorini, neanche dopo il 2007 si era avuto una serie di anni di decrescita così lunga!
Ci aspettiamo invece l’ammissione che occorre correggere l’attuale strategia, quella per cui Bucci afferma con la consueta arroganza da autocrate che non occorre dichiarare i benefici dei denari che si stanno spendendo, come se i denari li mettesse lui. Occorre reindirizzare gli investimenti in opere che puntino alla multifunzionalità e multispecialità del porto e del sistema industriale e logistico collegato, salvaguardando innanzitutto e sviluppando l’occupazione, vista l’entità dell’investimento pubblico. Occorre che vada riscritto il Piano regolatore del porto che Bucci sta letteralmente dettando, come a uno scolaretto, al funzionario Signorini in attesa di essere ricompensato con un ben remunerato nuovo impiego, con il principale l’obiettivo di sdemanializzare e privatizzare aree del porto a favore della speculazione immobiliare.
Ci aspettiamo infine che venga accantonato, per un nuovo sito sicuro e non sostitutivo di attività in essere, il progetto di depositi chimici a Ponte Somalia che creerebbe un’area di rischio altissimo per il porto e la città, e distruggerebbe lo scalo ro-ro e merci varie, che sono flussi redditizi di traffico, alternativi ai container e a alto tasso di occupazione.
CARI SIGNORINI, BUCCI E TOTI, ABBIAMO UN PROBLEMA O NO? / 24 Febbraio 2023
Guardate bene questo grafico che rappresenta l’andamento del traffico di contenitori dei porti liguri e della Toscana settentrionale, quelli che insistono sulla stessa area di mercato e che quindi si spartiscono i flussi del trasporto internazionale. Beh, siamo fermi da 5 anni, ci sono solo travasi da un porto all’altro. Del resto anche a livello italiano i volumi di container sono fermi da anni, in corrispondenza della stagnazione economica nazionale.
Ne vogliamo parlare o vogliamo continuare a sbrodolarci con i miliardi da spendere nella nuova diga e dintorni?
Avete qualcosa da dire sulle previsioni del lavoro e del reddito di questo territorio, delle prospettive professionali e di impiego dei giovani, o vogliamo aspettare che la situazione crolli e allora nell’emergenza e nell’urgenza delle misure da prendere per salvare il salvabile si dimentichino le responsabilità di ciascuno? Bucci ha detto che ci sono 3, poi 6, poi 8 infine15 miliardi da spendere sul territorio. Avete intenzione di spenderli senza affrontare questo problema, o ci volete raccontare ancora che basta aumentare l’offerta di trasporto per fare crescere la domanda?
Temiamo che ci diciate che la causa del declino del porto è il fatto che non possono approdare le mega navi da 25.000 teus, che quando grazie alla diga potranno farlo allora i numeri esploderanno, come ci avete raccontato nell’analisi costi-benefici: quel documento inutile per Bucci, che sbuffa quando ne sente parlare perché secondo lui basta avere una bella strategia, mentre a Signorini interessano solo i costi economici, ossia i soldi da spendere, che secondo lui non si possono prevedere e limitare a prescindere dai benefici. Come se il problema fossero le navi e non i volumi delle merci che hanno origine e destinazione nel Nord Ovest dell’Italia e che quindi al Governo si dovrebbero chiedere politiche industriali e di sviluppo della produzione e dei mercati prima di reclamare terzi valichi, gronde, tunnel, autostrade ecc. posto che siano davvero utili al di fuori dei gruppi imprese che li progettano e li costruiscono e dei rispettivi padrini politici.
Nel frattempo, corteggiate Aponte e Spinelli, le due volpi che il contadino Signorini ha fatto entrare nel pollaio del Terminal rinfuse e a cui ora si vuole concedere senza gara l’allargamento e il tombamento dei rispettivi terminal container. L’ineffabile Secolo XIX ieri ha scritto che Aponte e Spinelli muoveranno 3 milioni aggiuntivi di teus! Non solo, che investiranno 800 milioni! Basti pensare che TUTTI i terminalisti del porto di Genova in 25 ANNI hanno speso all’incirca la stessa somma! E noi dovremmo credere che in pochi anni sul solo ex Terminal Rinfuse Aponte e Spinelli spenderanno 800 milioni? Perché avete bisogno di mentire alla società per amministrare il porto pubblico? Quali interessi servite?
BASTA NUMERI FALSI E A VANVERA A PROPOSITO DEL PORTO DI GENOVA.
SERIETA’ E RISPETTO DA PARTE DELLE ISTITUZIONI E DEI MEDIA PER CHI CI LAVORA E ASPETTA DI LAVORARCI E PER TUTTA LA SOCIETA’ A CUI APPARTIENE IL PORTO PUBBLICO.
TOTI DÀ I NUMERI A CASO, QUELLI CHE GLI FANNO COMODO, e il giornalista tace e acconsente / 22 Febbraio 2023
Toti dichiara che ci vuole più autonomia per i porti liguri, con una maggiore presenza degli enti locali e una maggiore quota di entrate girate dallo Stato in ragione della quantità dei traffici movimentati.
Per questo dichiara stamane sul Secolo XIX al giornalista che lo intervista: «Le nostre banchine generano il 50% dei traffici italiani con un ritorno di appena 12 milioni l’anno»
Il giornalista è rimasto muto di fronte a tali numeri, una pessima abitudine che i giornalisti liguri hanno preso di fronte alle autorità politiche e istituzionali della regione. Alcuni di mia conoscenza affermano che le risposte sono di responsabilità dell’intervistato, ma io faccio presente che compro la copia del giornale perché mi aspetto che il giornalista faccia il mestiere di porre delle domande per conto dei cittadini e non gli propini solo le risposte di chi già è al potere.
In ogni caso, Toti come quasi sempre quando parla di porti fornisce dei numeri a caso, quelli che gli fanno comodo.
Le banchine liguri non generano il 50% dei traffici italiani, bensì il 15,8% (fonte: Assoporti 2021). Se invece Toti voleva più brevemente indicare la quota dei container (per cui stiamo spendendo un paio di miliardi per la nuova diga foranea a Genova dopo averne spesi diverse centinaia per i nuovi terminal di Vado e Bettolo) allora saliamo ma solo al 36,8% (fonte: idem). Altro che 8 milioni di container nei porti liguri narrati un giorno sì e uno no dai titoloni dei giornali e nelle conferenze stampa, piuttosto siamo fermi a 4 milioni e dal 2017 siamo addirittura in calo, perdendo quasi l’1% all’anno di container.
Per quanto riguarda “un ritorno di appena 12 milioni l’anno” Toti segnala solo la quota di IVA spettante, ma non dice che nei bilanci 2021 delle Autorità portuali di Genova, Savona e La Spezia sono iscritte entrate tra correnti (tributarie per lo più) e trasferimenti in conto capitale per circa 1 miliardo di euro. Da dove arrivano i trasferimenti se non dallo Stato?
Visto che il giornalista ha taciuto, vediamo se almeno tra i politici qualcuno obietterà sugli argomenti faziosi che Toti usa per mettere le mani sul demanio portuale, per sé e per i suoi sostenitori politici e finanziari.
PERCHE’ IL PORTO NON DÀ I NUMERI? / 8 Novembre 2022
Si intitola il PORTO IN NUMERI la sezione del sito web dell’Autorità portuale di Genova e Savona dedicata a comunicare i dati di traffico commerciale. Un sito roboante di grafica, filmati, interviste al Presidente-Commissario Signorini e news celebrative dei grandi successi di Palazzo San Giorgio, principalmente sul versante della spesa pubblica di cemento e bitume con cui si sta “rivoluzionando” la topografia dei porti di Genova e Savona, sul lato di mare e di terra. Una coorte di millenials è stata arruolata a Palazzo San Giorgio per comunicare, e poco importa che manchino i tecnici e i funzionari per stendere internamente il Piano regolatore, l’atto più consistente sotto il profilo politico-amministrativo che giustifica l’esistenza dell’Autorità portuale. A quello ci pensano i consulenti esterni arruolati dal Presidente, sul lato della spesa ovviamente.
Non brillano invece nella magnifica vetrina multimediale di San Giorgio i dati di traffico commerciale che registrano la produzione e la produttività del porto, ossia le “fonti dei ricavi” che ne documentano la funzionalità rispetto all’economia e alla società del territorio servite dallo scalo. Quando escono periodicamente ci sono squilli e titoloni sui record raggiunti e veline che corrono verso le redazioni dei media che pigramente le rilanciano senza fare domande. La fiducia è tutta riposta sulle imprese private che gestiscono l’operatività del porto e naturalmente sull’ineluttabile sviluppo dei mercati. Il pubblico “spende”, il privato incassa, ma quanto vada a remunerare il lavoro e gli investimenti del territorio che ospita il porto e quanto ai capitali quasi totalmente esteri e offshore delle imprese armatrici e terminaliste, non è tema che interessi Palazzo San Giorgio. Della parte industriale del porto, inoltre, non c’è traccia di alcun rendiconto produttivo e pare del resto che il fatto non interessi nessuna parte né politica né sociale, salvo l’eterno dibattito sulla sua localizzazione.
Oggi, a quasi 100 giorni dagli ultimi dati forniti, stiamo ancora aspettando che Palazzo San Giorgio comunichi come sono andati i traffici a agosto e nei primi 8 mesi dell’anno, in attesa dei risultati del terzo trimestre. Chissà le ragioni di questo ritardo? Viene da pensare che non siano positivi, che esauriti gli alibi del crollo del Ponte Morandi e del Covid non si sappia a quale santo votarsi per giustificare un trend negativo fondato su una serie storica ormai pluriennale, che stride in maniera eclatante con l’eccitazione della spesa faraonica di soldi pubblici in nuove opere destinate, secondo la visione dei Commissari e dei Governi che li hanno insediati, a tradursi in milioni di container in transito per i porti liguri da e per il Nord Ovest nazionale e l’Oltralpe europeo. Senza se e senza ma, ma soprattutto senza cosa e a vantaggio di chi?
I traffici delle merci li conosce solo Palazzo san Giorgio. Per consolarci, in attesa, abbiamo scartabellato, utilizzando altre fonti, i dati dei movimenti delle navi nel porto di Genova. Essendo agli inizi di novembre abbiamo fatto un confronto con lo stesso periodo del 2021. Ebbene, le navi sono cresciute di un buon 4%, ma solo grazie alla ripresa del traffico passeggeri e crocieristico. Le navi con le merci invece continuano a calare e non basta l’aumento della stazza a compensarne il peso portuale. Le “provvidenziali”, per Signorini & Co, portacontainer per esempio, sono calate del 5,6% ma anche i roro-ferries merci sono scesi addirittura del 19%. Solo in parte compensate dalla nave che più di due volte a settimana porta pietre da Carrara a Sestri Ponente per il ribaltamento. È questo il modello di sviluppo? Il porto che importa pietre e cemento per i tombamenti. Dovremo aspettare le pietre per la nuova diga per parlare di ulteriore crescita dei traffici? Basti infine guardare cosa succede a Prà, nel più grande terminal container gateway italiano, e a Calata Sanità dove lo stesso PSA detiene una succursale. A Prà, il numero di navi è calato del 18% e a Calata Sanità del 10%. Infine, Bettolo di MSC resta fermo al palo del 2021, davvero solo aspettando la nuova fantomatica diga?
Per concludere, uno sguardo a un aspetto della portualità quasi o nulla indagato. Ogni nave che approda si fornisce di servizi, burocratici, commerciali, tecnici, di personale ecc., da un’agenzia marittima che l’assiste nel porto. Per servire gli oltre 5000 approdi annuali di navi a Genova operano una 50ina di agenzie, che formano una componente importante del cluster marittimo-portuale sotto il profilo occupazionale, ma di queste oltre i due terzi sono sotto la media di 100 accosti (meno di 2 navi a settimana) mentre le prime 5 si spartiscono da sole la metà dei servizi, ripetendo anche a terra la logica delle concentrazioni oligopolistiche che si vanno realizzando tra le compagnie di navigazione. Per esempio, quasi il 30% delle navi è seguito da agenzie del gruppo MSC.
Segni ulteriori del declino del porto che l’irresponsabile e vanagloriosa politica dell’attuale classe dirigente politica evita di affrontare dissipando a favore degli interessi dei nuovi oligarchi della logistica globale il patrimonio di lavoro e di intelligenza sociale che lo ha retto per secoli.
ALLA SOGLIA DEL MONOPOLIO / 27 Ottobre 2022
L’acquisto da parte di MSC dei Rimorchiatori Riuniti è avvenuto con la liquidità derivante dalla più grande speculazione sui noli della storia, operata dagli oligarchi dello shipping (MSC, MAERSK, COSCO, CMA-CGM…) strumentalizzando e accentuando a proprio vantaggio gli effetti della pandemia, ossia di una tragedia umana mondiale, senza che nessuna autorità abbia saputo o voluto imporsi per impedirlo. In nome della “libera” concorrenza? Pare di sì a leggere il commento del Presidente degli Agenti marittimi genovesi, Pessina (salariato di un altro oligarca dello shipping, Hapag-Lloyd) all’ultima operazione di MSC nel porto di Genova (dopo Stazioni marittime, GNV, Messina, Bettolo, Rinfuse): “Non ci sono problemi. Vedo una sana competizione che aumenta il market share del porto”. Aumento del market share a seguito di una operazione di chiaro stampo monopolistico? Tutti i “liberi” e “liberali” associati di Pessina sono concordi?
DA LA SPEZIA NON ARRIVA LA BEFANA, MA TUTTO VA PER IL MEGLIO A PALAZZO SAN GIORGIO / 1 Settembre 2022
Diversamente da quanto lasciato trapelare nei mesi scorsi, 200 mila teus sinora movimentati annualmente nel porto di La Spezia grazie a un servizio marittimo di Hapag Lloyd, non verranno dirottati con le rispettive navi nel terminal PSA di Genova Pra. Il Presidente Signorini non potrà perciò dimostrare che i traffici di container crescono a Genova oltre il consueto tran tran mentre si stanno spendendo miliardi per opere pubbliche sulla base di un modello di sviluppo basato unicamente sull’aumento progressivo e eccezionale dei container. I quali invece, nella realtà dei numeri ufficiali, aumentano ma con tassi assai modesti, come il PIL d’altra parte (e non potrebbe essere altrimenti). E solo grazie a ingenti investimenti pubblici precedenti (i nuovi terminal di Vado Ligure e di Genova Bettolo) che restano tuttora lontanissimi da giustificarsi sul piano economico-finanziario pubblico e dei ritorni produttivi e occupazionali promessi.
Basti leggere il Piano organico 2021-23 pubblicato poco tempo fa da Palazzo San Giorgio, laddove si prevede per il 2022 rispetto al 2021, una crescita del 17,1% di teus movimentati nei 4 terminal full container di Genova e Savona, mentre la tendenza registrata a luglio per la fine di quest’anno è solo di +4%, pari a 250mila teus in meno. Saranno mica quelli che Signorini e i dirigenti di PSA speravano di “rubare” alle imprese e ai lavoratori di La Spezia? Una chiara ammissione in questo senso proviene dall’Autorità di sistema portuale che basava le sue previsioni positive prevalentemente su PSA Genova Prà e Vado Gateway, a cui riconosce la capacità, è scritto letteralmente nel Piano, di riuscire a concentrare una quota rilevante di traffico, soprattutto da altri porti del contesto geografico di riferimento, in altre parole di rubare lavoro a La Spezia e Livorno. Invece, le cose stanno andando in maniera diversa: PSA Prà è sotto le previsioni: -6% sul 2021 (per non parlare di PSA Sech che è -30%), ma anche Vado Gateway è -38%. Solo Bettolo segnala una tendenza migliore del previsto. Tuttavia, da Palazzo San Giorgio arrivano i soliti proclami autocelebrativi: sì i teus non avanzano ma aumenta il tonnellaggio dei carichi trasportati, quindi va tutto per il meglio. Come se non fossero i “movimenti” dei boxes i moltiplicatori di attività in un terminal container.
Siamo alle solite. Nessuna analisi critica dei dati e nessuna serie storica significativa del sistema portuale ligure da parte di Palazzo San Giorgio, prostituito al marketing politico permanente da Signorini, Bucci e Toti, in nome dei miliardi da spendere per le vie brevi e discrezionali delle procedure commissariali, mentre gli uffici dell’Autorità portuale sono esautorati a favore di consulenti esterni e adibiti principalmente all’attività di propaganda. Figuriamoci ora in campagna elettorale! Non una voce critica che si levi dal mondo accademico, dalle parti sociali, dai partiti politici. Il porto è diventato intoccabile e la città muta. Del resto, il porto è oggi la chiave della più grande cassaforte che il territorio abbia mai visto, da quando inopinatamente, speculando sulla tragedia del Ponte Morandi, la classe dirigente politica che del crollo portava per intero la responsabilità morale, ha diretto l’attenzione dell’opinione pubblica sulle sorti del porto come se fosse la 44ma vittima innocente, da risarcire a suon di miliardi messi nelle mani di quella stessa classe dirigente. Mentre notoriamente il porto non ha subito alcuna conseguenza rilevante dal crollo se non di brevissimo periodo e generosamente già compensata.
Non è un caso che l’unica misura prevista dal Decreto Genova nemmeno abbozzata sinora sia la Zona Logistica Semplificata in Val Polcevera, che presuppone la ricerca faticosa, complessa e dialettica di attività a valore aggiunto (occupazione e in generale retribuzione dei fattori produttivi), non di obiettivi di mera produttività, traffici e quote di mercato, che di per sé non assicurano un proporzionale aumento, soprattutto al livello locale, di benefici macroeconomici derivanti dall’esistenza del porto.
LA GUERRA DEI PORTI LIGURI / 10 Giugno 2022
Con Bucci, Toti e Signorini siamo tornati alla Genova Superba anche per l’epopea del capitalismo mercantile e delle guerre di corsa.
Rubiamo traffico a Spezia per narrare che il porto di Genova cresce.
A quando l’interramento del terminal di Vado? Vedi l’articolo: https://www.shippingitaly.it/2022/06/09/the-alliance-pronta-a-spostare-200mila-teu-da-la-spezia-a-genova/?share_from=facebook&fbclid=IwAR3z0iKu1l9AXEQGawY-kDh8BA-C_tz5Xrt4YZKsgjjwP-dyovLLwyPdegU
CHE SUCCEDE AI TRAFFICI E AL LAVORO NELLA CAPITALE DEL MEDITERRANEO? / 4 Maggio 2022
Siamo a maggio e da Palazzo San Giorgio non escono ancora i dati di traffico aggiornati del porto di Genova, fermi a febbraio. I traffici aumentano o diminuiscono? Il porto cresce o è in declino?
Sul piano degli investimenti pubblici non si sono mai visti tanti miliardi e per di più nelle mani di tre amministratori, Toti, Bucci e Signorini, rivestiti di poteri commissariali straordinari che gli permettono di spenderli, come una autentica “macchina politica”, in deroga alle normali regole di appalto. Come li stanno spendendo e per costruire quale nuovo modello di porto, con quali valori aggiunti per la società locale, per l’occupazione, il reddito e il futuro dei giovani, oltre l’efficienza logistica della merce in transito e della massa sbarca e fuggi dei crocieristi?
Se i traffici aumentassero sarebbe già un buon presagio, ma non va affatto così, e non c’entra la guerra o il covid, perché da anni la tendenza è negativa. Ma invece di mettersi a ragionare su come modificare la strategia e la gestione del porto oggi dichiaratamente piegate agli interessi di imprese multinazionali e di intriganti operatori locali che ne sfruttano la produttività del lavoro, la rendita geografica e gli investimenti pubblici, il Sindaco Bucci e il Presidente Signorini continuano a propagare la favola di Genova capitale del Mediterraneo. In base a quale criteri lo sarebbe più di Barcellona, per esempio?
Nel frattempo, veniamo a sapere da Palazzo San Giorgio che il Piano organico dei lavoratori portuali, previsto dalla legge, non uscirà prima di giugno, con 18 mesi di ritardo se andrà bene. D’altro canto, a che serve il Piano organico? L’assessore al Porto della Giunta Bucci, Maresca, si sta facendo propaganda elettorale sui muri della città raccontando impudentemente di 3000 nuovi posti di lavoro già raggiunti senza neanche fingere di fornire uno straccio di prova.
In attesa dei numeri reali sui traffici e sull’occupazione, guardiamo ai numeri che Palazzo San Giorgio evita sistematicamente di analizzare, ossia il traffico delle navi in porto. Il grafico mostra le tendenze dal 2007 al 2021 delle navi e della relativa stazza, in quanto l’accertata crescita delle dimensioni delle navi potrebbe avere come correlata la tendenza alla diminuzione delle unità navali a parità di carico di merci.
Infatti, il numero delle navi diminuisce e la stazza complessiva aumenta, però con valori medi annui percentualmente distanti. Quanto alle merci, nello stesso periodo le tonnellate movimentate in tutto il porto sono diminuite di -0,5% medio annuo, anche se è cresciuto il numero dei container di +2,5% e dei passeggeri di +0,8% (al 2019, al netto del Covid). Tuttavia, un terzo delle navi in meno in 14 anni, in relazione anche alla concentrazione delle compagnie armatoriali, equivalgono a altrettante prestazioni in meno da parte dei servizi tecnico-nautici (pilotaggio, rimorchio, ormeggio), delle forniture di bordo, del bunkeraggio, delle agenzie marittime e dei broker, delle società di trasporto e di spedizione, dei corpi della pubblica amministrazione impegnati nella gestione e nei controlli di legge ecc. In una parola, il porto si sta impoverendo non solo di merci e di navi, ma anche di quell’insieme di attività che compongono la varietà di valore aggiunto, reddituale professionale e occupazionale, prodotta dal cluster marittimo-portuale.
Il Presidente del porto di Genova, Signorini, d’accordo con Toti e Bucci, ha puntato tutte le sue carte sul gigantismo navale delle superportacontenitori oceaniche e sulle supernavi da crociera. Intende perciò spendere due miliardi di euro per una nuova diga foranea finalizzata solo a questo modello, senza alcuna altra idea progettuale di futuro del porto a dispetto delle trasformazioni anche sconvolgenti che si stanno producendo nel quadro del trasporto marittimo globale che smentiscono il riduzionismo irresponsabile di una strategia votata solo agli interessi degli oligarchi del mare che lucrano sia sulla pandemia che sulla guerra. Si stima che i 10 oligopolisti del trasporto marittimo siano passati da 17 miliardi nel 2020 e 160 miliardi nel 2021 di utili netti, anche grazie alla riduzione speculativa dell’offerta di stiva per fare crescere ad arte i noli sino alle stelle (fonte: Maritime Economics & Logistics (2022)).
In attesa di conoscere i dati aggiornati dei traffici e le prospettive occupazionali del porto di Genova, segnaliamo infine che nel primo trimestre del 2022 il traffico navale e di merci a Genova continua il suo declino. Rispetto allo stesso periodo del 2021, cala addirittura di oltre il 10% il numero degli accosti delle navi portacontenitori e di merci varie e roro, solo in parte bilanciato dalla ripresa delle navi da crociera. Per giunta, al PSA a Prà, il maggiore terminal gateway genovese e italiano, in tre mesi gli accosti sono diminuiti del 30% rispetto al primo trimestre del 2021, calo mitigato solo in parte, entro il -4%, dalla diminuzione dei teus che tuttavia continua senza sosta.
A GENOVA SI RISCHIA LA SINDROME TITANIC / 21 Marzo 2022
Il Presidente Signorini, assieme a Bucci e a Toti, spinge la nave avanti pensando ancora che il traffico container cresca in maniera lineare, persino esponenziale nei panegirici della nuova diga, mentre non solo tale prospettiva è smentita dai traffici degli ultimi anni determinati dalla stagnante economia del Nord-Ovest che ne costituisce l’unica fonte di domanda, ma contemporaneamente il mondo sta cambiando repentinamente (e violentemente) e con esso i commerci e i trasporti marittimi e la geopolitica mercantile. Tuttavia, Palazzo San Giorgio neanche si ferma un momento dal suonare l’orchestra e dallo spendere valanghe di soldi pubblici su un modello di porto “a una dimensione”, per interrogarsi su come corrispondere ai nuovi scenari, con il rischio di trascinare a fondo il futuro della principale risorsa economica e sociale del territorio. Allarmismo di maniera? Propaganda del declino, per oscurare il “porto meraviglioso” della “città meravigliosa”?
UNCTAD, l’organismo delle Nazioni Unite che si occupa del commercio mondiale, impiega dal 2006 uno strumento statistico per misurare la “connettività marittima” dei porti nella rete globale della navigazione di linea, il “Port Liner Shipping Connectivity Index” (PLSCI), che considera una serie di variabili molto semplici: dal numero di scali settimanali programmati nel porto a quello delle compagnie di linea che forniscono servizi, dalla dimensione media delle navi per portata di teu al numero di porti collegati con servizi diretti ecc. Variabili fisiche, facilmente calcolabili e apprezzabili, che riconducono a una idea comune di “connettività” basata sulla dinamicità dei traffici e sull’estensione delle rotte commerciali servite. L’osservazione è limitata ai traffici di linea delle merci, ossia tipicamente al trasporto containerizzato che oggigiorno è assunto a indicatore principale delle linee di commercio internazionale via mare e della vitalità dei porti.
L’indice è basato su un valore 100 attribuito nel 2006 al porto di Hong Kong, per cui tutti i valori registrati negli altri porti e nel tempo sono attribuiti in relazione a questo valore base. Attualmente sono oltre 900 i porti del mondo analizzati, per i quali si dispone della serie storica dei valori rilevati ogni trimestre dal 2006 al 2021. Ai primi posti troviamo da sempre i porti asiatici, a cominciare dalla Cina, a cui si aggiungono gli europei Rotterdam, Anversa e Amburgo. Tra gli italiani nel 2021 Gioia Tauro è al 33° posto e Genova al 47°, prima tra i porti “gateway” nazionali non di trasbordo. Genova nel 2006 era al 32° posto, primo porto assoluto italiano, preceduta oltre che dai tre colossi del Northern Range, dai porti europei di Bremerhaven, Le Havre, Valencia, Algeciras e Barcellona, ma nel frattempo ha subito il sorpasso, oltre che di Gioia Tauro, anche di altri porti asiatici e degli europei Pireo, Sines, Marsaxlokk. Quanto all’indice, Genova è comunque salita, da 40,6 punti del 2006 a 51,4 del 2021 con un tasso annuo medio di crescita di 1,6% in 15 anni (nello stesso periodo: Italia + 1,9%, Gioia T. +4,1% ma Taranto e Cagliari sono spariti; Trieste +8,1%, La Spezia +2,7%, Livorno +0,1%, Civitavecchia +15,7%, Savona –4,9% ma Vado Ligure, solo negli ultimi 5 anni perché prima non era considerato, +43,1%).
Interessante è analizzare la serie storica dei porti italiani focalizzando quelli del Mare Ligure e Nord Tirreno, che servono lo stesso mercato di origine e destinazione della merce, ossia il Nord-Ovest italiano: Vado, Savona, Genova, La Spezia, Marina di Carrara e Livorno. Abbiamo sommato gli indici dei 6 porti alla fine del 2006 e alla fine del 2021. Il valore complessivo è cresciuto di 44,1 punti, tutti da ascrivere ai porti liguri che hanno avuto un tasso di crescita annuo del 3,2%. A questa performance, Vado ha concorso con 24 punti in solo 5 anni, oltre il 50% dell’intero arco costiero, La Spezia con 12,9 punti mentre Genova solo con 10,8, una crescita sproporzionatamente inferiore alle aspettative, nonostante che la sua attuale offerta portuale sia ancora lontana dall’essere saturata dalla domanda, a dispetto dell’urgenza dei programmi di investimento in nuove dighe e banchine.
Nel report di UNCTAD c’è infine un dato allarmante. Nell’anticipare il dato relativo al primo trimestre 2022, si segnala che Genova è scesa a 47,09 punti, con un calo del 10,1%, che la porterebbe a peggiorare la situazione del 2020 e a tornare ai valori di oltre 6 anni fa. In attesa di reazioni da parte dell’Autorità portuale e di verifiche sull’estemporaneità di tale performance e sul peso delle singole variabili a determinare un tale effetto, questo valore, unito a quello dei traffici non containerizzati in netto declino e di quelli containerizzati stagnanti, nel quadro di una situazione politica e economica nazionale e internazionale gravida di prospettive di sconvolgimento delle tendenze e degli equilibri sinora vissuti, è già così preoccupante che deve persuadere le istituzioni politiche e le forze sociali a prenderne coscienza e a agire urgentemente di conseguenza.
PORTI, L’ITALIA NON RIDE MA GENOVA PIANGE / 20 Marzo 2022
Assoporti ha pubblicato i dati dei traffici 2021 di tutti i sistemi portuali e singoli porti nazionali. Facendo il confronto tra i dati del 2021 con quelli del 2019, escludendo perciò il 2020 anomalo in quanto afflitto dal lockdown, si ottiene il seguente quadro sintetizzato. Un lieve calo delle tonnellate di merce complessive movimentate (-1,8%), risultato del saldo tra un calo pronunciato delle rinfuse liquide e solide (rispettivamente -10,4% e -4,8%) e un aumento significativo delle merci varie (+5,3%) sostenuto dall’aumento delle tonnellate di merci containerizzate e ro-ro (rispettivamente +5,1% e +9,1%). I container contati per unità e non per peso, tuttavia, non aumentano per la quota “gateway” (porto finale), anzi diminuiscono di qualche migliaia, mentre aumentano decisamente quelli trasbordati da nave a nave (+14,8%) che quindi hanno determinato l’aumento del tonnellaggio. Di rilievo positivo resta invece l’aumento del traffico roro anche in termini di unità (+10,6%).
Se l’Italia faticosamente arranca grazie alle autostrade del mare, mentre le rinfuse continuano il loro declino e i container producono più movimenti di gru che valore commerciale reale, Genova come risulta nel confronto nazionale? Piuttosto male, purtroppo.
Genova perde il 7,3% del tonnellaggio complessivo contro l’1,8% nazionale, addirittura il 44% della perdita nazionale in tonnellate complessive è da addebitare alla cattiva performance genovese. Ovviamente pesa il calo delle rinfuse liquide (-15,1%) ma colpisce molto negativamente, perché in controtendenza con il dato nazionale, il calo del 6,5% delle tonnellate in container e del 1,7% in roro. Anche in numero di teu a Genova i container “gateway” calano del 3,8%, solo molto parzialmente compensati da quelli trasbordati, con un saldo finale di -2,2% (a indicazione anche di un grande aumento di container vuoti) contro +4,8% nazionale.Anche La Spezia e Livorno soffrono come Genova, mentre Savona guadagna solo nei container che “ruba” in larga parte ai porti liguri e toscani direttamente concorrenti.
La morale è che invece che gonfiarsi il petto con obiettivi vanagloriosi di traffici di milioni di container che anno dopo anno appaiono sempre più chimerici, visto l’andamento dell’economia nazionale e le insicurezze di quella internazionale, la dirigenza portuale e le istituzioni locali devono mettersi urgentemente a riflettere per destinare gli investimenti in corso e futuri a valorizzare al massimo ogni risorsa produttiva e professionale presente in porto e a suscitare, nel quadro dell’interesse generale, l’intervento di progetti, capitali e forze sociali determinati a invertire il declino del porto e della città.
A GENOVA SI RISCHIA LA SINDROME TITANIC / 21 Marzo 2022
Il Presidente Signorini, assieme a Bucci e a Toti, spinge la nave avanti pensando ancora che il traffico container cresca in maniera lineare, persino esponenziale nei panegirici della nuova diga, mentre non solo tale prospettiva è smentita dai traffici degli ultimi anni determinati dalla stagnante economia del Nord-Ovest che ne costituisce l’unica fonte di domanda, ma contemporaneamente il mondo sta cambiando repentinamente (e violentemente) e con esso i commerci e i trasporti marittimi e la geopolitica mercantile. Tuttavia, Palazzo San Giorgio neanche si ferma un momento dal suonare l’orchestra e dallo spendere valanghe di soldi pubblici su un modello di porto “a una dimensione”, per interrogarsi su come corrispondere ai nuovi scenari, con il rischio di trascinare a fondo il futuro della principale risorsa economica e sociale del territorio. Allarmismo di maniera? Propaganda del declino, per oscurare il “porto meraviglioso” della “città meravigliosa”?
UNCTAD, l’organismo delle Nazioni Unite che si occupa del commercio mondiale, impiega dal 2006 uno strumento statistico per misurare la “connettività marittima” dei porti nella rete globale della navigazione di linea, il “Port Liner Shipping Connectivity Index” (PLSCI), che considera una serie di variabili molto semplici: dal numero di scali settimanali programmati nel porto a quello delle compagnie di linea che forniscono servizi, dalla dimensione media delle navi per portata di teu al numero di porti collegati con servizi diretti ecc. Variabili fisiche, facilmente calcolabili e apprezzabili, che riconducono a una idea comune di “connettività” basata sulla dinamicità dei traffici e sull’estensione delle rotte commerciali servite. L’osservazione è limitata ai traffici di linea delle merci, ossia tipicamente al trasporto containerizzato che oggigiorno è assunto a indicatore principale delle linee di commercio internazionale via mare e della vitalità dei porti.
L’indice è basato su un valore 100 attribuito nel 2006 al porto di Hong Kong, per cui tutti i valori registrati negli altri porti e nel tempo sono attribuiti in relazione a questo valore base. Attualmente sono oltre 900 i porti del mondo analizzati, per i quali si dispone della serie storica dei valori rilevati ogni trimestre dal 2006 al 2021. Ai primi posti troviamo da sempre i porti asiatici, a cominciare dalla Cina, a cui si aggiungono gli europei Rotterdam, Anversa e Amburgo. Tra gli italiani nel 2021 Gioia Tauro è al 33° posto e Genova al 47°, prima tra i porti “gateway” nazionali non di trasbordo. Genova nel 2006 era al 32° posto, primo porto assoluto italiano, preceduta oltre che dai tre colossi del Northern Range, dai porti europei di Bremerhaven, Le Havre, Valencia, Algeciras e Barcellona, ma nel frattempo ha subito il sorpasso, oltre che di Gioia Tauro, anche di altri porti asiatici e degli europei Pireo, Sines, Marsaxlokk. Quanto all’indice, Genova è comunque salita, da 40,6 punti del 2006 a 51,4 del 2021 con un tasso annuo medio di crescita di 1,6% in 15 anni (nello stesso periodo: Italia + 1,9%, Gioia T. +4,1% ma Taranto e Cagliari sono spariti; Trieste +8,1%, La Spezia +2,7%, Livorno +0,1%, Civitavecchia +15,7%, Savona –4,9% ma Vado Ligure, solo negli ultimi 5 anni perché prima non era considerato, +43,1%).
Interessante è analizzare la serie storica dei porti italiani focalizzando quelli del Mare Ligure e Nord Tirreno, che servono lo stesso mercato di origine e destinazione della merce, ossia il Nord-Ovest italiano: Vado, Savona, Genova, La Spezia, Marina di Carrara e Livorno. Abbiamo sommato gli indici dei 6 porti alla fine del 2006 e alla fine del 2021. Il valore complessivo è cresciuto di 44,1 punti, tutti da ascrivere ai porti liguri che hanno avuto un tasso di crescita annuo del 3,2%. A questa performance, Vado ha concorso con 24 punti in solo 5 anni, oltre il 50% dell’intero arco costiero, La Spezia con 12,9 punti mentre Genova solo con 10,8, una crescita sproporzionatamente inferiore alle aspettative, nonostante che la sua attuale offerta portuale sia ancora lontana dall’essere saturata dalla domanda, a dispetto dell’urgenza dei programmi di investimento in nuove dighe e banchine.
Nel report di UNCTAD c’è infine un dato allarmante. Nell’anticipare il dato relativo al primo trimestre 2022, si segnala che Genova è scesa a 47,09 punti, con un calo del 10,1%, che la porterebbe a peggiorare la situazione del 2020 e a tornare ai valori di oltre 6 anni fa. In attesa di reazioni da parte dell’Autorità portuale e di verifiche sull’estemporaneità di tale performance e sul peso delle singole variabili a determinare un tale effetto, questo valore, unito a quello dei traffici non containerizzati in netto declino e di quelli containerizzati stagnanti, nel quadro di una situazione politica e economica nazionale e internazionale gravida di prospettive di sconvolgimento delle tendenze e degli equilibri sinora vissuti, è già così preoccupante che deve persuadere le istituzioni politiche e le forze sociali a prenderne coscienza e a agire urgentemente di conseguenza.
I CONTI DEL PRESIDENTE SIGNORINI SENZA L’OSTE / 19 Febbraio 2022
Traffici record di container nel 2021 nel sistema portuale del Mare Ligure occidentale! Quando c’è da farsi propaganda il Presidente Signorini non bada a spese di aggettivi, oltre a accendere la luce solo sui container, perché il resto porta segni negativi, salvo i rotabili che sono tuttavia fermi al palo nonostante le autostrade del mare (e in attesa che Signorini, con il trasferimento dei depositi chimici per conto di Bucci, butti fuori dal porto Grimaldi Lines, che da solo fa il 40% del traffico ro-ro).
Di fronte a un nuovo record la curiosità spinge a verificare il record battuto e comprenderne i motivi (non così per Signorini). Il record precedente è del 2018, e la differenza di performance è di 106.708 teus (unità di conto dei container), pari al 4% di aumento. Il 2018 era il risultato in sostanza del lavoro del solo porto di Genova (con cinque terminal) perché Savona concorreva marginalmente con il 2,4% del totale (con un solo terminal). Il 2021 invece, è il frutto del lavoro di due porti (l’apporto di SV sale all’8%) con due nuovi terminal “full container” con un potenziale aggiuntivo di oltre 1,5 milioni di teus, nel frattempo inaugurati uno a Savona-Vado e l’altro a Genova-Bettolo. E’ come se in una gara di sollevamento pesi, nel 2018 il record fosse stato ottenuto con la somma delle prestazioni di un atleta medio-massimo e di uno junior, e nel 2021 con la somma delle prestazioni di due pesi massimi. Un aumento in assoluto c’è stato ma l’aggettivo “record” non vale proprio, perché semplicemente è cambiata la categoria nella quale si gareggia.
Per non parlare del rapporto con gli investimenti pubblici che il Presidente Signorini da serio funzionario pubblico dovrebbe osservare. Ben oltre 500 milioni ha speso lo Stato nei due nuovi terminal per non parlare del resto di investimenti nei collegamenti viari e ferroviari, senza dimenticare che la nuova diga di Genova, del valore di 1,3 miliardi viene fatta prioritariamente per dare maggiore agibilità nautica a Genova-Bettolo (è scritto nelle carte dell’AdSP). Chissà se Signorini ha fatto la divisione dei miliardi di euro pubblici che sta spendendo per il numero “record” di 100.000 teus in più che ha sinora ottenuto, anche se questo crescesse un po’ negli anni? Quanti secoli ci vorranno per ammortizzarli tenuto conto che ai prezzi di oggi la movimentazione portuale dei teus si aggira al di sotto di 100 euro medi l’uno?
Ma il Presidente Signorini ha una “vision” che si basa sull’assoluta fiducia riposta nei “grandi player” multinazionali che operano nei porti di Genova e Savona. Egli prevede che nel giro di pochi anni dagli attuali 2,7 mil di teus, a Genova e Savona si passerà a 6 mil di teus, che è anche il target dell’Analisi Costi Benefici della nuova diga. Come? Dice Signorini, con la piena operatività dei vecchi e dei nuovi terminal. Ma dal 2018 PSA ne ha persi 160.000 verosimilmente a favore di Vado e Bettolo. Per non dire che a La Spezia, che insiste sullo stesso bacino commerciale del Nord Italia di Genova e Savona, c’è stato un calo di 100mila teus. Ossia, cambiano gli addendi ma non la somma.
Ci vuole fiducia, secondo Signorini, non guardare solo agli attuali trend, ma alle previsioni degli analisti. Signorini cita spesso Drewry, una società leader in analisi e previsioni in materia di shipping, dati che costano migliaia di dollari ma ai quali il lungimirante Signorini è abbonato, non però onesto (intellettualmente parlando) da socializzarli ma solo di evocarli a suo comodo. Giorni fa, sollecitato dai giornalisti circa il Piano dell’organico del porto che continua impunemente a non pubblicare (è un suo compito precipuo prescritto dalla legge, scaduto da 14 mesi), Signorini ha risposto: “L’abbiamo redatto ma non sono soddisfatto perché ci sono previsioni da parte dei terminalisti che non sono coerenti con le proiezioni sulla crescita del mercato marittimo di Drewry”. Come dire, i terminalisti nei loro piani di impresa grazie ai quali hanno avuto in concessione le rispettive banchine, prevedono probabilmente meno traffici di quelli che Signorini intravede (o vorrebbe) in Drewry. Peccato che i nostri terminalisti sono direttamente MSC, Maersk, Cosco o indirettamente, come clienti, CMA-CGM, Hapag Lloyd ecc. ossia tutti i principali vettori marittimi di container. I quali, conoscono almeno tanto quanto Drewry l’andamento e le previsioni del mercato, soprattutto quanti teus probabilmente passeranno per i porti del Mare ligure occidentale, considerato anche che gli stessi vettori tendono ormai a controllare e pianificare la logistica di terra collegata a questi stessi porti.
Allora, perché semplicemente Signorini non fa i conti con l’oste e rende pubbliche le previsioni di traffico contenute nei piani di impresa dei terminalisti, che nel loro insieme compongono il più attendibile piano industriale del sistema portuale del Mare Ligure occidentale?
LA CONCORRENZA DEI PORTI LIGURI TRA SPESA PUBBLICA E TRAFFICI GENERATI / 13 Febbraio 2022
Sotto il profilo della regolazione e della tutela della concorrenza, il diritto dell’Unione Europea ci dice che il “mercato rilevante”, inteso come il contesto minimo per creare un significativo grado di potere di mercato, è dato dalla combinazione del mercato del prodotto con il mercato geografico. Il primo comprende i prodotti e/o servizi che sono considerati intercambiabili o sostituibili dal consumatore, in ragione delle caratteristiche dei prodotti, dei prezzi e dell’uso; il secondo comprende l’area geografica in cui le imprese interessate forniscono o acquistano prodotti o servizi, nella quale le condizioni di concorrenza siano sufficientemente omogenee.
Nel caso del trasporto marittimo in container i porti di Savona, Genova, La Spezia, Marina di Carrara e Livorno insistono notoriamente sullo stesso “mercato rilevante”. Vale a dire che, per esempio, chi spedisce un container da Milano può liberamente scegliere quale porto utilizzare tra questi, dato che le condizioni di concorrenza sono assicurate non più dalla pluralità di operatori in unico porto, bensì dalla pluralità dei porti, parimenti prossimi e collegati allo stesso bacino di mercato, nel nostro esempio a Milano, e attrezzati a offrire gli stessi servizi. La garanzia della concorrenza è data dal numero dei porti e non dal numero di operatori nello stesso porto. Alla luce di ciò si è sentenziato che non costituisce un abuso la posizione dominante raggiunta da PSA nel porto di Genova con la fusione con SECH, per cui è stato lecito derogare alla legge che vieta il cumulo di concessioni per la stessa tipologia di traffico nello stesso porto.
La concorrenza tra porti diversi, postulata dalla nozione comunitaria di “mercato rilevante”, pure essendo tutti di proprietà del demanio pubblico e amministrati dallo Stato italiano tramite le Autorità di sistema portuale, è esercitata nel nostro caso dai terminalisti privati, tutti controllati da capitali stranieri, che hanno ricevuto in concessione le banchine. La danese Maersk con la cinese Cosco a Savona, la singaporese PSA e la svizzera MSC a Genova, la tedesca Contship con la stessa MSC a La Spezia, la turca Arkas a Marina di Carrara, gli anglo-francesi GIP a Livorno. Tutti questi “grandi player” multinazionali sono distribuiti in un arco molto breve di operatività dal Ponente ligure all’alto Tirreno che misura 240 km terrestri e 92 miglia nautiche. Alla luce della nozione di concorrenza, che peraltro si è sommata alla tradizionale politica nazionale di moltiplicazione per lo più a pioggia degli investimenti per le stesse funzioni portuali negli oltre 30 porti lungo la penisola, sebbene oggi riassunti in 15 sistemi portuali, trova apparente giustificazione il fatto che in ciascuno dei porti in esame lo Stato abbia investito e stia tuttora investendo ingentissime somme di denaro pubblico per creare nuovi terminal (a Vado e Genova-Bettolo oltre 500 milioni) e per ampliare i vecchi, oltre a ammodernare gli accessi nautici e terrestri agli scali, con dighe foranee (solo per Genova e Vado 1,5 miliardi) e nuovi collegamenti stradali e ferroviari (almeno 1 miliardo ulteriore, al netto di Gronde, nodi ferroviari ecc.).
Con quali risultati ad oggi di tanta concorrenza e tantissima spesa pubblica?
Negli ultimi 4 anni dal 2017 (ultimo anno “felice” per i traffici) al 2021, nei 5 porti considerati il traffico di teus (l’unità di conto dei container, diventato l’indice sommario per misurare i porti moderni) è passato da 4.926.352 a 5.025.026 teus con un tasso annuo di crescita di 0,5%, nel contesto di un traffico nazionale cresciuto invece di 0,8%, per cui la quota dei 5 porti in esame sul totale nazionale è passata dal 46,2% al 45,7%. Anche le quote rispettive dei porti sono restate molto simili, Genova al 51%, crescono un po’ Savona al 4% e Carrara al 2%, mentre diminuisce un po’ La Spezia al 27% e Livorno si mantiene stabile al 15%.
Il “mercato rilevante” di questi porti, dunque, appare sostanzialmente stagnante (25.000 teus medi in più all’anno tra 5 porti (sic!)), legato a doppio filo com’è con l’andamento del PIL che si riflette nella stagnazione del traffico complessivo nazionale. D’altro canto, la concorrenza competitiva tra i 5 porti non mostra di avere portato assolutamente dei benefici in termini di quantità di traffico generato o attratto, così come gli enormi investimenti pubblici per sostenerla. La lieve tendenza a crescere, alla fine, si regge sul “rubare” un po’ di teus agli altri sistemi portuali. I profitti dei terminalisti peraltro si sono mantenuti apprezzabili e interessanti per i capitali privati investiti potendo godere dell’agio degli enormi investimenti pubblici a favore delle loro concessioni, che hanno consentito il mantenimento di notevoli margini di utile non essendo gravati da ammortamenti e interessi sugli investimenti infrastrutturali, compensati con canoni concessori notoriamente risibili.
Più che guardare sotto il profilo giuridico al “mercato rilevante” a sostegno dei “grandi player”, in attesa di un cambio di passo dello sviluppo economico italiano, le Autorità dovrebbero occuparsi invece dell’interesse pubblico preoccupandosi del valore aggiunto territoriale e sociale generato dai rispettivi sistemi portuali, calcolato con parametri trasparenti e condivisi con gli stakeholder locali non con indagini sommarie e inqualificabili presentate come spot pubblicitari. Invece, il Presidente dell’Autorità portuale che comprende i porti di Genova e Savona, due porti il cui “mercato rilevante” si sovrappone in modo pressoché coincidente, continua a celebrare irresponsabilmente i numeri di crescita di teus nel nuovo terminal di Savona-Vado (peraltro molto lontani dal target annunciato, come anche i numeri dei posti di lavoro), omettendo di mostrare come essi stiano determinando inevitabilmente il conseguente declino dei numeri del porto di Genova.
I DATI DEI TRAFFICI PORTUALI A GENOVA E SAVONA NEL 2021. FACCIAMO FINTA CHE TUTTO VA BENE? / 12 Febbraio 2022
Dal 2017 al 2021 il sistema portuale di Genova e Savona ha perso 4,6 milioni di tonnellate di merce movimentata sulle sue banchine, pari al 6,6%. Di questi, 3,2 milioni sono stati i prodotti petroliferi e circa 800mila le tonnellate perse dal traffico delle Acciaierie di Cornigliano. La perdita restante di 0,6 mil è il saldo del calo della merce containerizzata trascinato da Genova (-2,7mil) e delle rinfuse solide a Savona (-540mila), parzialmente bilanciato dall’aumento dei container savonesi (+2,4 mil) e dei rotabili in entrambi i porti (+600mila). Genova perde anche in numero di container (-65mila), “rubati” verosimilmente dalla nuova banchina di Savona-Vado (+180mila).
Non è stata solo la pandemia la causa, si tratta di un declino che si protrae da oltre un decennio, dalla crisi del 2008-09 che ha segnato la fine del mito della crescita infinita almeno per i porti italiani, compresi quelli liguri. I nostri due porti, del resto, offrono i servizi al trasporto della merce da e per tutto il mondo ma la loro domanda, per l’export e l’import, risiede tutta nella macroregione del Nord-Ovest italiano. Se l’economia nazionale ristagna perché mai dovrebbe crescere il trasporto marittimo? Invece che per progettare nuove fabbriche e nuovi stabilimenti produttivi, si investono i soldi pubblici per rendere sempre più efficiente la logistica delle merci mentre la base produttiva nazionale si restringe sempre di più. I porti sono ormai dei meri anelli di catene (caselli intermodali da attraversare il più velocemente possibile, ha auspicato Draghi in visita) di valori economici e finanziari che si creano e si distribuiscono altrove, per cui acquistano ogni giorno di più la fisionomia di servitù territoriali per le città che li ospitano. Genova e Savona, invece di reagire pretendendo investimenti produttivi, si beano nell’illusione che l’offerta di un porto grande faccia crescere una grande domanda. Come se fino a oggi fossero stati i limiti dell’attuale diga foranea a impedire al porto uno sviluppo maggiore.
Si prenda il porto di Genova singolarmente, e si allarghi lo sguardo dal 2007 a oggi. Limitiamoci al numero di teus (unità di conto dei container), quello che il Presidente dell’Autorità portuale Signorini recita come un mantra moltiplicandolo per milioni come fossero noccioline, per giustificare i miliardi pubblici da spendere per ampliare il porto, peraltro senza alcuna seria previsione dei benefici attesi, sociali e economici. Ebbene, dal 2007 a oggi in 14 anni il numero di teus è cresciuto di 700mila unità, a un tasso annuo medio di crescita (CAGR) del 2,6%. Per raggiungere nel 2035, l’obiettivo dei 5 milioni di teus sbandierato dal Presidente Signorini per giustificare la nuova diga, occorrerebbe un cambio di passo pari al doppio dell’attuale, ossia il + 5% medio per 14 anni!
Senza considerare che negli ultimi 4 anni, tra il 2017 e il 2021, il tasso è diventato addirittura negativo, pari a -0,6%.
Sorprendentemente, Palazzo San Giorgio ha pubblicato questi dati complessivi del 2021 senza alcun comunicato ufficiale. Immaginiamo che uscirà a breve con i soliti toni celebrativi per qualche numero positivo, specialmente calcolato sul 2020, e autoassolutori nel caso dei dati negativi. Se non si darà ancora la colpa al solito Ponte Morandi, lo sarà per l’ingolfamento delle linee marittime in conseguenza del Covid. In ogni caso si dirà che tutto va bene.
IL PORTO DELLE LIBERTA’ / 30 Gennaio 2022
Ci risiamo. La coppia Burlando & Schenone, l’autorevole politico non si sa quanto ancora influente nel PD locale e nazionale, e l’imprenditore unico socio italiano rimasto nella proprietà internazionale dei terminal SECH e Pra (ex VTE) oggi fusi in PSA Italia, ci ha rivelato stamattina attraverso il Secolo XIX il “segreto” di avere pranzato di nuovo assieme per parlare del porto di Genova, stavolta con Toti e Signorini. Che cosa hanno sussurrato i due vecchi amici al giornalista per svelarci il segreto? Andando al succo, PSA avrebbe interesse per un allargamento del terminal di Pra grazie a un allungamento della diga e a un nuovo riempimento a ponente. Offrirebbe in cambio la banchina di SECH di Calata Sanità al traffico passeggeri, in particolare a Costa Crociere che ha chiesto di avere un terminal a Genova. Proprio ieri, del resto, in una intervista a Primocanale, Danesi presidente di PSA Italia (immaginiamo d’accordo con l’azionista Schenone) ha ammesso che il terminal SECH è stato essenziale in questo periodo di Covid in cui i traffici marittimi si sono ingolfati, perché ha offerto un’alternativa all’accosto di navi altrimenti in attesa di spazio a Pra. Ma una volta superata la congiuntura pandemica, ha concluso, perché no, si potrebbe discutere della sua trasformazione in terminal crociere per Costa.
Il “segreto” del pranzo sarebbe che il SECH, il terminal più longevo del porto, in concessione dagli anni 90 alla stessa società che lo acquisì allora senza alcuna gara, acquistato poi da fondi internazionali fruttando cospicue plusvalenze agli originari proprietari in virtù della proroga ricevuta da Palazzo San Giorgio sino al 2045, potrebbe diventare una preziosissima pedina di scambio per i suoi proprietari per cedere a Costa Crociere Calata Sanità e se possibile ottenere nuova superficie in concessione a Prà. Il tutto ovviamente con convenienti margini di utile o di cointeressenze nella “vendita” della concessione del SECH. Con quale rispetto del piano industriale in base a cui SECH ha beneficiato della proroga, che prevede investimenti, obiettivi di traffico e occupazionali che l’Autorità portuale dovrebbe puntualmente verificare pena la revoca della concessione? Con quale destino per il SECH e i suoi lavoratori? Con la loro incorporazione nel terminal di Pra con cui è già stato stipulato un preveggente contratto di rete? A quali condizioni e con quali nuove previsioni produttive e occupazionali?
Per quanto riguarda infatti le mire di ampliamento della superficie portuale, quel sedime pubblico che i terminalisti privati, assieme agli altri fattori produttivi a cominciare dalla forza lavoro, sfruttano per il loro profitti sulla base di canoni irrisori, non è già un segreto che PSA a Pra ha oltre 1 milione di mq e movimenta 1,6 mil di teus ma avrebbe potenzialità di 2mil, mentre a Calata Sanità su oltre 200mila mq SECH movimenta 300mila teus con potenzialità di 500mila. Niente di comparabile, sul piano del consumo di superficie pubblica, con il nuovo terminal di Calata Bettolo di MSC, che occuperà a regime 180mila mq, per cui si prevede una movimentazione di 800mila mq, anche se attualmente siamo a 100mila sulla metà agibile dell’area. Ovvero, con l’attuale superficie pubblica concessa ai terminalisti nel porto di Genova e ai loro piani di impresa mancano ancora al target 1,3 mil di teus. Eppure, PSA e Confindustria sono lì a reclamare nuovi ettari in concessione.
Il porto pure essendo una risorsa pubblica sottoposta a una legislazione volta a coniugare l’interesse generale con quello privato delle imprese a cui è concesso di operare con profitto ma per contribuire a realizzare l’interesse generale, è sempre di più in balia di logiche e convenienze private senza il governo di una presidenza con un adeguato senso dello stato, che in queste circostanze si misura con la capacità di contemperare interesse pubblico e privato. E a Signorini non glielo insegna certo Toti che, finanziato elettoralmente dagli stessi terminalisti, lo ha fatto promuovere da funzionario a Presidente di nomina politica.Anni fa il comico Guzzanti ci faceva ridere alla TV con le parodie di uno spot della berlusconiana “Casa delle libertà”. Un gruppo di amici che festeggiano ora ruttando sonoramente a tavola ora pisciando sopra i divani. “Facciamo un po’ come cazzo ci pare” era il memorabile claim dello spot. Questa ennesima rivelazione dei “segreti” del porto ci evoca esattamente questa frase.
PUBBLICATI I DATI UFFICIALI DEI TRAFFICI DEL MESE DI NOVEMBRE
MENTRE IL FUNZIONARIO-SIGNORINI DISTRUGGE TRAFFICI E OCCUPAZIONE PER CORRERE DIETRO AL COMMISSARIO STRAORDINARIO BUCCI, IL PORTO DI GENOVA DEL PRESIDENTE-SIGNORINI CONTINUA IL SUO DECLINO / 5 Gennaio 2022
Sulla base dei dati progressivi dei traffici a NOVEMBRE 2021 confrontati con NOVEMBRE 2019, non essendo il 2020 significativo sotto il profilo statistico a causa del COVID, le tonnellate complessive di merce movimentate sono scese del 7,5% proiettando un dato di fine anno inferiore ai 50 milioni di tonnellate (traffico mai sceso così in basso negli anni 2000, a parte nell’“horribilis” 2009 e nel 2020).
I container, che dovrebbero assicurare secondo la “visione strategica” di Signorini e del Comitato di gestione lo sviluppo del porto, per il cui esclusivo traffico nel solo bacino di Sampierdarena si va spendendo oltre 1,3 miliardi per la nuova diga, calano dell’1,9% in teus e del 6,3% in tonnellate. Invece di tendere a raddoppiare secondo le curve previsionali del Presidente Signorini (target 2026: 6milioni; oggi con Savona, siamo ancora lontano dai 3milioni).
PSA SECH e PSA Pra continuano a perdere (-13% insieme) e Bettolo-MSC arranca recuperando solo 100mila dei 150mila teus persi da PSA, mentre a Savona-Vado la Maersk continua a crescere modestamente “rubando” container ai genovesi ma toccando appena i 200mila teus, pari a ¼ del suo potenziale). Calano anche i rotabili delle autostrade del mare, tiene a fatica TSG mentre crollano Spinelli e Messina, numeri compensati in parte dall’incremento di Stazioni Marittime (dove opera GNV).
Un porto senza prospettive e senza un’analisi delle cause del declino e specifici piani di intervento.
Signorini, prima che la crisi del porto degeneri in perdite di occupazione e di imprese, si metta subito a lavorare nell’interesse dei traffici del porto per cui è stato nominato Presidente, la smetta di servire il Sindaco nella sua campagna elettorale. Inoltre, Signorini impieghi la dote della nuova diga non solo per fare entrare le meganavi portacontenitori, ma rielaborando il progetto allo scopo di promuovere nuovi traffici oltre quello dei container e attività a valore aggiunto reddituale e occupazionale, e includendovi una collocazione, finalmente sicura per la città e per il porto, dei depositi dei prodotti chimici, i quali – a proposito di futuro – continuano a calare insieme al petrolio, rispettivamente -15% e -14%.
Una pessima proiezione del “polo chimico” che Bucci-Signorini vogliono a tutti i costi a Ponte Somalia al posto dei rotabili e dei lavoratori che vi operano. I “chimici” valgono solo lo 0,9% del tonnellaggio totale del porto, hanno il massimo margine di ricavo per il terminalista e il più basso valore aggiunto per il territorio, unito al maggiore indice di rischio ambientale.
I TRAFFICI DEL PORTO CONTINUANO A CALARE, NEANCHE LA CHIMICA SALVA SIGNORINI / 16 Dicembre 2021
Mentre il solerte Funzionario Signorini corre dietro al Commissario straordinario Bucci per servirlo nei suoi deliri chimico-elettorali, il porto di Genova del Presidente Signorini continua inarrestabile il suo declino.
A ottobre 2021 i traffici confrontati su ottobre 2019, non essendo il 2020 significativo a causa del COVID, le tonnellate complessive sono scese dell’8% sfiorando ormai la soglia risicata dei 40milioni.
I container, che dovrebbero assicurare lo sviluppo del porto, per il cui unico traffico si spende oltre 1,3 miliardo per la nuova diga, calano dell’1,8% in teus e del 6,5% in tonnellate, invece di tendere a raddoppiare (sic!) come nelle previsioni milionarie di Signorini: PSA SECH e PSA Pra continuano a perdere e Bettolo-MSC arranca (mentre a Vado la Maersk cresce modestamente rubando qua e là container ai genovesi). Calano anche se di poco pure i rotabili delle autostrade del mare, che però resistono. Un porto senza prospettive dunque, anzi no. Spinelli mentre perde oltre il 40% di rotabili, la sua maggiore fonte di redditività, aumenta del 20% le rinfuse secche, che però valgono solo l’1,5% del tonnellaggio movimentato dal porto, pochissima roba per risollevarne le sorti.
Signorini, prima che la crisi del porto degeneri in perdite di occupazione e di imprese, farebbe bene a lavorare nell’interesse dei traffici del porto per cui è stato nominato e viene stipendiato, non a servire il Sindaco nella sua campagna elettorale. Inoltre, Signorini dovrebbe impiegare il miliardo e trecento milioni della dote per la diga, non per il solo e sproporzionato scopo di fare entrare le meganavi portacontenitori, bensì almeno per inserire nel progetto della diga anche una collocazione, finalmente sicura per la città e per il porto, dei depositi chimici, i quali peraltro – a proposito di futuro – continuano a calare insieme al petrolio, rispettivamente -17,5% e – 14,2%. Davvero una bella prospettiva per il “porto chimico” che Bucci-Signorini vogliono mettere a Ponte Somalia al posto dei rotabili!
PORTO, LA CRISI C’E’, INUTILE NASCONDERLA / 7 Novembre 2021
Si intuisce che la domanda di trasporto deriva dalla domanda dei beni che vengono trasportati. Per questo i trasporti per crescere necessitano di una certa vitalità dell’economia servita. Il porto di Genova opera per l’economia del Nord-Ovest, la regione più ricca e dinamica del Paese, dove si produce la quota maggiore in assoluto del PIL nazionale. Tuttavia, di fronte alla stagnazione o al declino dell’economia di riferimento, consegue il rallentamento o la perdita di traffici da parte dei porti. Nel 2019 il PIL in volume del Nord-Ovest era cresciuto appena del 0,4%, nel 2020 è precipitato a causa della pandemia del 8,9%. Con il “rimbalzo” in atto nel 2021 alla fine si prevede una risalita del 5% circa.
I porti di Genova e Savona, riuniti nell’Autorità di sistema portuale con sede a Palazzo San Giorgio, hanno comunicato i rispettivi dati di traffico alla fine del 3° trimestre 2021. Per giudicarne la capacità di recupero occorrerà pertanto confrontarli con lo stesso periodo del 2019. L’Autorità di sistema ha titolato il suo comunicato stampa con “Prosegue la crescita del traffico commerciale”. Questo è scontato rispetto al 2020, ma non rispetto al 2019. Infatti, rispetto al principale parametro che è il tonnellaggio di merci movimentate, Genova rispetto al 2019 perde 3,3 milioni di tonnellate (-8,1%). Guardiamo al futuro dicono a Palazzo San Giorgio, il calo è dovuto principalmente al declino dei traffici petroliferi, si guardi piuttosto ai container. Ma mentre a Savona i container nel nuovo terminal di Vado crescono (anche se ben lontano dalle previsioni), a Genova un terzo della perdita, oltre 1 mil di tons, è proprio di merce in container, la “regina” a cui Palazzo San Giorgio ha legato l’unica visione di futuro e oltre 2 miliardi di investimenti pubblici in infrastrutture, per raggiungere il traguardo di 6 milioni di teus di cui parla da oltre 10 anni. La proiezione per quest’anno dei due porti assieme è di 2,85 mil di teu. A un tasso di crescita annuo del 5% (per niente scontato) bisognerà aspettare almeno 15 anni per raggiungere 6 mil, nel 2036, e chissà quale sarà il mondo di allora. Genova a dire il vero perde poco in numero di teus (-0,5%) anche grazie al nuovo terminal Bettolo, in cui lo Stato ha investito aumentando ulteriormente l’offerta, senza evidente riguardo per la domanda. Genova perde tanto invece in tonnellate (-5,5%), che significa che si movimentano molti contenitori vuoti oltre al motivo che è in atto uno spostamento graduale di merce da Genova a Savona, per cui cantare vittoria a Savona è davvero inutile.
A questo giro di trimestre, si è detto che a Genova hanno fatto il boom le rinfuse solide, la cenerentola genovese delle merci, destinate forse all’estinzione. Il terminalista Spinelli, per sostenere la richiesta di proroga della concessione, ha indicato nelle rinfuse secche un nuovo successo di traffici. È vero: le rinfuse sono cresciute dal 2019 del 22,9%, ma pari appena a 100mila tons e alla fine contano l’1,5% del totale del porto. Peraltro, nello stesso periodo a Savona le stesse rinfuse secche sono crollate del 35% perdendo 700mila tons. A riprova di una crisi profonda a cui Palazzo San Giorgio come responsabile del sistema e della pianificazione strategica dovrebbe dare da tempo delle risposte in termini progettuali, non lasciandole solo ai terminalisti alle prese con i loro interessi particolari e contingenti, per non perdere una specializzazione che conserva un precipuo valore aggiunto.
Se dunque il porto non può sorridere è perché l’economia da cui dipende soffre. Non l’economia del mondo bensì, tanto per Genova che per Savona quella del Nord-Ovest dove quasi la totalità delle merci in import è destinata e da dove originano quelle in export. Inutile allo stato attuale sognare navi giganti cariche di merce da e per tutto il mondo, a meno di non aspirare a fare il semplice casellante per fare correre le merci sino in Svizzera o Germania, a esclusivo vantaggio e reddito degli operatori e degli utenti di quei traffici, tutto fuorché liguri o genovesi o savonesi e nemmeno italiani. Occorre smettere di sbrodolarsi addosso celebrando le grandi opere e traffici in perenne crescita, e rimboccarsi invece le maniche per uscire fuori da questa crisi, a cominciare da smettere di nasconderla o peggio mistificarla da progresso.
QUEI NUMERI DEL PORTO CHE VANNO RILETTI / 26 Agosto 2021
Gli aggiornamenti mensili dei traffici portuali sono gli unici dati pubblicati con regolarità dall’Autorità di sistema portuale di Genova e Savona. Sono accompagnati da un commento che suona come la verbalizzazione dei dati numerici, del tipo “quello aumenta” mentre “quello diminuisce”, con conseguente soddisfazione nel primo caso e glissando nel secondo, a meno che il segno negativo non si possa ascrivere a un qualche accidente esterno. Viene inoltre pubblicata una sintesi annuale in cui i dati di traffico sono riproposti con qualche dettaglio in più.
Dei due pilastri su cui regge la funzione del porto, ossia il commercio e l’occupazione, siamo dunque informati solo del primo, visto che nulla si dice delle forze di lavoro, salvo segnalare gli avviamenti della CULMV come se fossimo 30 anni fa quando sulle banchine c’era solo la Compagnia. E nonostante che la legge prescriva che l’Autorità portuale aggiorni ogni anno il “Piano organico dei lavoratori del porto” e gestisca i registri delle imprese e dei lavoratori che operano in porto. D’altro canto, i dati sono forniti dalla Direzione Pianificazione e Sviluppo di Palazzo San Giorgio non da un umile “ufficio statistico”, e tuttavia non si intravedono le linee di tendenza o di medio o lungo periodo perché ci si limita solo alle note mensili e poco più. Col risultato di ciò che in storiografia si dice “evenemenziale” in antitesi alla “lunga durata”, ossia la storia dei singoli eventi che ti consente di vedere solo “la schiuma”, la superficie dei processi, senza comprendere le trasformazioni che agiscono in profondità.
Se si tracciano le linee di tendenza, i porti di Genova e Savona appaiono in declino, anche se Palazzo San Giorgio predica il contrario. Del resto, basta raffrontare l’andamento economico nazionale al cui servizio sono dedicati i porti liguri per capirne le sorti, essendo quella del trasporto una domanda derivata. È al ribasso la principale tendenza delle tonnellate complessive di merce, tuttora per la crisi del 2008 e del petrolio, ma anche delle rinfuse solide e liquide e delle merci convenzionali, mentre quelle su rotabili non crescono. Sono invece al rialzo due traffici, i container e i passeggeri delle crociere, ma non l’occupazione che resta statica da 10 anni almeno. I secondi attendono per ripartire la fine dell’emergenza Covid, mentre i primi crescono con una media modesta (+4% in media dal 2001) e dal 2017, al netto del Covid, addirittura ristagnano, rischiando di confermarsi una chimera, non solo per il mito dei 10 mil di container vaneggiati prima del 2008 ma anche per i 6 mil che stanno alla base dell’analisi costi-benefici per la nuova diga (oggi siamo a 2,6 mil tra Ge e Sv), secondo la quale basterà che possano entrare navi più grandi in porto per avere più container. Occorre invertire la tendenza, riconoscendo il declino del porto multispecialistico e sviluppando una progettualità nuova non al mero servizio delle logiche oligopolistiche dello shipping, che abbia nel rilancio di nuova occupazione e di nuove professioni il suo fulcro.
A DISPETTO DEI COMUNICATI DI PALAZZO SAN GIORGIO, RILANCIATI ACRITICAMENTE DAI MEDIA (forse in ferie), CONTINUA IL DECLINO DEL PORTO DI GENOVA. DEL LAVORO PORTUALE, D’ALTRO CANTO, NESSUNA NOTIZIA. / 24 Agosto 2021
Con riferimento al parametro unitario con cui si misura l’andamento dei traffici di un porto, il sistema portuale Genova-Savona registra al luglio 2021 rispetto al luglio 2019 un calo del 7,5%, che sale al -10,5% rispetto allo stesso periodo del 2018.
Con riferimento al traffico dei teus che dovrebbe costituire il futuro del porto e giustificare la nuova diga e i miliardi di spesa pubblica gestiti dai commissari Bucci e Signorini, il sistema portuale Genova-Savona registra al luglio 2021 rispetto al luglio 2019 un aumento del 4,2%, che scende al +3,7% rispetto allo stesso periodo del 2018. L’aumento che in termini assoluti è pari a 67.446 teus sul 2019 va tuttavia messo in relazione all’avvio operativo di Calata Bettolo-MSC e di Vado-Maersk/Cosco che insieme hanno realizzato un aumento di 147.138 teus a fronte però di una perdita di teus a Prà di 86.659 (-8,9%) verosimilmente collegata all’avvio dei nuovi terminal di Bettolo e Vado, mentre Sampierdarena è cresciuta solo del 1%. La merce non containerizzata trasportata sui rotabili d’altro canto resta stabile ma non aumenta, anzi a Savona diminuisce.
Continua invece la latitanza di Palazzo San Giorgio circa i dati del mercato del lavoro portuale e la pubblicazione del Piano dell’organico dei lavoratori portuali previsto dalla legge 84/94.
IL PORTO CHE MISTIFICA IL SUO DECLINO / 18 Agosto 2021
Dicono gli statistici che se torturi i numeri abbastanza a lungo confesseranno qualsiasi cosa. Ovviamente non sono favorevole alla tortura nemmeno dei dati, ma ogni volta che l’Autorità di sistema portuale di Genova e Savona pubblica le statistiche dell’andamento dei traffici commerciali (sulla parte industriale è buio completo), sempre progressivi e ottimistici, mi sento di dovere almeno accendere una lampada in faccia ai dati per cercare risposte più esaurienti. Perché è evidente che ciò che ci dichiara Palazzo San Giorgio non è la esatta verità dei fatti. Prendiamo l’ultimo aggiornamento dei traffici a Giugno su cui l’Autorità ha elaborato i suoi commenti favorevoli più recenti. Prendiamo il dato essenziale che misura la produzione di un porto commerciale, ossia le tonnellate di merce movimentata. Ebbene a Genova tra il 2019 (prima della pandemia) a oggi sono diminuite del 9%. Certo, le magliette che importiamo dalla Cina hanno un peso specifico minore del petrolio di cui stiamo riducendo il fabbisogno energetico, inoltre il valore aggiunto economico e occupazionale della movimentazione di un container è maggiore di quella delle rinfuse liquide sbarcate e imbarcate attraverso condotte. Tuttavia, il declino del porto di Genova è più grave perché segnalato da altri due indici che riguardano proprio le merci varie. Nello stesso periodo, infatti i container diventati il termometro del successo del porto sono diminuiti dell’0,3% e persino il traffico merci dei ro-ro è calato dell’0,7%. Come fa allora Palazzo San Giorgio a essere ottimista? Contando anche i dati di Savona, quando conviene naturalmente come in questo caso. Siccome a Vado il nuovo terminal Maersk-Cosco ha cominciato a operare c’è stato ovviamente un incremento, come del resto anche a Genova nel nuovo terminal Bettolo di MSC. Tuttavia, come si temeva, in buona parte essi hanno guadagnato traffico ai danni di PSA che ne continua a perdere sia a Prà che al SECH. Se ci si mette anche il calo di Spezia solo in parte compensato dalla crescita di Carrara, il quadro del declino della portualità regionale è completo.
Perché accanirsi sui dati per fargli rivelare una triste realtà invece che godere di un po’ di ottimismo? In fondo è quello che fa il governo con la ridda di proiezioni di aumento del PIL nel 2021, dimenticando di ricordare che nel 2020 è diminuito di quasi il 9% sul 2019. Certo i rimbalzi in economia vanno compresi e valorizzati. Il fatto è che il porto di Genova non mostra rimbalzi, anzi una tendenza al declino dei traffici, mentre l’unico discorso pubblico che proviene dalle istituzioni è l’allargamento della diga e l’ammodernamento energetico a cui ovviamente si deve dare un senso col mostrare l’efficacia dell’unico modello di sviluppo adottato. Questo modello di sviluppo e di gestione pubblica del porto conviene alle grandi imprese logistiche internazionali, per le quali grazie a concentrazioni finanziarie, speculazioni commerciali, oligopoli operativi, gestioni industriali basate sul massimo sfruttamento delle risorse umane, la congiuntura è sempre favorevole e il porto un mezzo di produzione come un altro, con il vantaggio peraltro che è in larga parte costruito e mantenuto da finanza pubblica. Non conviene invece alla città che ospita il porto e alla società che ne sostiene i costi ambientali ricavandone sempre meno in termini di valore aggiunto e di occupazione. Ma degli indici occupazionali e dello sfruttamento del lavoro portuale non si ha notizia da Palazzo San Giorgio, né semestralmente né annualmente a dispetto della legge che prescrive la pubblicazione di un periodico Piano dell’organico dei lavoratori del porto.
LOGISTICA E PORTI, ECCO LA SFIDA DA VINCERE / 22 Luglio 2021
Un amico che vive a Melzo, un comune della città metropolitana di Milano, 12 km dal capoluogo, 35 da Bergamo e 10 dall’aeroporto di Linate, nel cuore della Lombardia, la principale “catchement area” del porto di Genova, mi ha detto: noi due viviamo agli estremi della corda, siamo rispettivamente e vicendevolmente il primo e l’ultimo miglio della principale rotta dei container in export e import via mare, visto che il 90% delle aziende lombarde che commerciano con l’estero scelgono il porto di Genova. Tu, ha aggiunto, ti lamenti del via vai dei container nel trafficatissimo “ultimo miglio” genovese e sogni di trasferire i carichi dal camion al treno per fare respirare la tua città. Ma per questo, siccome vivo nella sede di un importante terminale ferroviario e non lontano da altri terminali dell’area milanese dove sono concentrati i magazzini della gran parte delle multinazionali che dominano il mercato logistico del nord Italia, anche io devo lamentarmi, perché ogni treno che arriva da Genova si trasforma in tanti camion quanti sono i container trasportati. Insomma, comunque la si guardi, le merci hanno imposto il loro diktat logistico e i territori devono adeguarsi se vogliono restare nel gioco. La differenza la fa la distribuzione territoriale dei costi e dei benefici e in questo senso le merci che transitano nei porti a prevalenza di container non assicurano più un aumento proporzionale del valore aggiunto locale. Da un lato, infatti, l’impatto economico dei porti si propaga positivamente grazie alla logistica tra i fruitori più remoti dei servizi portuali (produttori e consumatori). D’altro lato, gli impatti economici in prossimità dei porti (occupazione e retribuzione dei fattori produttivi) sono in calo in relazione ai volumi di traffico, mentre il consumo di spazio e le esternalità ambientali negative sono concentrati nel territorio che ospita il porto. Insomma, come Genova anche Melzo non ride, ma il mio amico mi ha fatto notare che almeno loro hanno un motivo per non piangere.
Infatti, mi ha detto che nella area metropolitana milanese, il lavoro c’è, non solo grazie all’industria e ai servizi che resistono, ma soprattutto alla logistica. Certo nella logistica “inland”, il mercato del lavoro è un paradiso e insieme un inferno. Ai piani alti degli uffici lavorano i “bianchi” di colletto e di pelle, gli specialisti della nuova logistica immateriale dei flussi informativi integrati e dei modelli organizzativi just in time, dove il sindacato istituzionale non entra perché l’azienda tratta i dipendenti con i guanti per non perderli. Nei magazzini invece ci sono i “neri”, gli extracomunitari raccolti in cooperative occasionali di subappalto e sfruttati due volte, dall’azienda e dai caporali, ma ostinatamente difesi dai sindacati di base. È da questa “diabolica” combinazione che si genera l’attuale sviluppo del settore e per ora non c’è modo di fermarla, se non con le lotte dei lavoratori anche a prezzo della vita. Voi invece, in porto, a Genova, mi ha fatto notare, conservate una certa civiltà, la tutela dei sindacati, buoni stipendi. Ma nuova occupazione ce n’è? Per i giovani? Per rispondergli in maniera esauriente, avrei voluto disporre di due documenti essenziali a questo fine: il Piano organico dei lavoratori portuali, ma che l’Autorità di sistema si ostina a non pubblicare in barba alla legge, e il piano strategico della Zona Logistica Semplificata, che mette insieme Genova con Melzo e tutto il resto dei territori inerenti l’attività del porto, che paradossalmente attende un adempimento burocratico per essere avviato. Questo piano, tuttavia non dovrà contenere solo gli interventi per facilitare la vita e gli investimenti delle imprese, ma anche indicare come selezionare i progetti in base agli effettivi ritorni in termini di nuova occupazione parimenti tutelata dentro e fuori il perimetro portuale, e di reddito ricavato più equamente dalla merce bilanciando costi e benefici dei fattori produttivi e dei territori.
I NUMERI DELLA FERROVIA IN PORTO A GENOVA: TRA DESIDERI, INCUBI E REALTÀ / 20 Luglio 2021
Che un tale modello produca meno valore aggiunto economico e sociale, a cominciare dall’occupazione, e crescenti esternalità negative, non preoccupa la classe dirigente che abdica a favore delle imprese a un governo pubblico stringente delle concessioni e di diversificazione di investimenti e formazione. Infatti, il progetto della nuova diga foranea è stato motivato nell’unica dimensione di fare crescere indefinitamente (sic!) il numero di container di passaggio grazie all’accesso delle navi supergiganti a Sampierdarena sebbene sia un bacino completamente incastonato nella città. Di fronte all’effetto moltiplicatore della congestione del traffico urbano e suburbano dei camion che oggi trasportano l’85% dei container, al netto del consistente traffico privato e commerciale interamente su gomma generato dai traghetti, l’Autorità ha lanciato la sfida della ferrovia.
Una sfida lanciata da 20 anni, che non ha visto sinora alcun successo. Nel 2012 quando si superarono per la prima volta 2 milioni di Teu, i carri ferroviari con i container furono 114.000, nel 2020 sono stati 120.000 con 2,3 milioni di Teu movimentati secondo le statistiche dell’impresa ferroviaria FuoriMuro. I Teu sottratti al trasporto su “gomma” per il “ferro” nel 2020 sono stati 323.000, pari al 15% del totale dei Teu al netto dei trasbordi tra nave e nave. Due terzi dei Teu su ferrovia gravitano sul terminal Psa di Prà, il resto si divide tra Sech, Spinelli e Messina a Sampierdarena.
Il 35% dei treni ha raggiunto Milano, 26% il Veneto, 19% Reggio Emilia, 9% Alessandria e 5% Domodossola. Una distribuzione geografica che corrisponde ai bacini di utenza del porto che restano limitati nel raggio medio di 100 km o poco più, che il vettore ferroviario riesce a allungare appena sino a una media di 170 km. Distanze domestiche insufficienti per il treno nella competizione con la gomma. Pure essendo treni efficienti in media, lunghi 17 carri, con tasso di carri vuoti residuale (2,5%) e un carico medio di 21 tonnellate (con 2,8 Teu in media, vuoti compresi).
Insomma, cresce molto lentamente l’impiego del treno ma a partire da una soglia insufficiente (13-15%) e comunque in proporzione alla crescita dei container movimentati. Non si è aperta se non in minimo grado la forbice e in ogni caso è soprattutto il terminal di Prà che fa crescere gli indici. Psa Genova Prà è un terminal progettato per essere un gateway moderno, fuori del centro città con una propria diga e fondali e banchine adatte e con l’ “ultimo miglio” già pronto per essere implementato. Come è il terminal di Vado a Savona costruito anch’esso con soldi pubblici e parte dello stesso sistema portuale governato da Palazzo San Giorgio. E tuttavia Vado non è stato nemmeno considerato nell’analisi preliminare della nuova diga di Genova se non come competitore di Sampierdarena, come del resto Prà (sic!).
Ma perché ci si ostina a volere fare di Sampierdarena un gateway “da milioni di Teu” invece di ripensare l’intero porto in termini di un nuovo sistema logistico di dimensione regionale e nord-tirrenico (Massa Carrara è già con La Spezia), che accanto ai poli full container esistenti, torni a sviluppare essenziali specializzazioni come il ro-ro o i passeggeri o le funzioni industriali tutte da rilanciare, magari inventandone di nuove a compensare quelle in declino di traffico e in crisi di compatibilità ambientale?
Ci si ostina per il venefico effetto postumo del pastrocchio del Multipurpose, quando per premiare le imprese locali si diede a Msc la promessa di una banchina allora inesistente. Dopo quasi 15 anni Msc, nel frattempo divenuta la prima potenza armatoriale nei container e tra le prime nella logistica marittima, è venuta a esigere il credito da par suo, salvo scoprire che le istituzioni erano in ritardo di 10 anni nel tombamento di Calata Bettolo, ancora priva di autorizzazione per il cono aereo e di stabilità per reggere le gru a portale, e con uno specchio acqueo insufficiente.
Se Msc deve fare il suo mestiere pretende un terminal delle sue dimensioni e esigenze operative, con annessa ferrovia di cui sta diventando un operatore importante. Insomma, Msc fa sul serio e per meno di un milione di Teu non ci sta, salvo che quel milione occorre che attraversi su gomma i varchi di Sampierdarena e l’abitato cittadino verso le autostrade già sature e su ferro attraversi rasentando le case i quartieri popolosi del Centro-Ovest e della Val Polcevera con nuovi binari e treni sempre più lunghi, frequenti, pesanti e pericolosi. Un incubo per cittadini che da tutte le celebrazioni delle istituzioni per la “città meravigliosa” si aspettano di vedere migliorare le loro condizioni di vita, non peggiorare, grazie al porto su cui si stanno investendo miliardi di soldi pubblici.
IL TRENO DEI DESIDERI / 11 Giugno 2021
Circa l’impatto sulla città del traffico di milioni di container, ossia la principale delle esternalità negative e un obiettivo degli interventi “straordinari” dell’Autorità portuale, qual è la divisione tra le due modalità di trasporto, su gomma e su ferro?
Nel 2019 nel porto di Genova, prima della pandemia, sono stati movimentati al netto del trasbordo tra nave e nave 1,4 milioni di contenitori intesi come “pezzi” e non “teu” che ne è la misura convenzionale. Ognuno di questi ha compiuto un viaggio da o per il porto. Meno di 200 mila hanno viaggiato su treno, pari al 13,4%. Tra i motivi, nonostante si parli soprattutto di esse, le infrastrutture non sono al primo posto. Semmai il problema è la loro accessibilità, le connessioni con i nodi superiori della rete e l’efficienza e convenienza che offrono agli utenti. Pertanto, non saranno determinanti né nuove linee né maggiori frequenze dei treni tenuto conto che oggi non sono del tutto utilizzate. La questione riguarda invece il bacino geografico di utenza e le strutture delle nostre imprese, sia industriali che logistiche, oltre ai costi superiori del trasporto su ferro che misure di agevolazione possono rendere tuttavia più competitivo. I problemi sono le distanze medie brevi (100 km) dei viaggi con le merci per e dal porto e la dispersione e irregolarità dei carichi correlati alle piccole dimensioni del nostro apparato industriale, che nell’insieme rendono più conveniente l’autotrasporto. Se non sulle lunghe distanze, oltre i confini nazionali verso la Svizzera e la Germania. Ma per raggiungere queste mete con il treno occorre aggregare ordini e carichi per cui si richiedono strutture di spedizione, volumi di merce e frequenze di trasporto adeguati per un servizio regolare e efficiente avendone previsto debitamente i tempi di ammortamento. Allo stato attuale queste condizioni riguardano una porzione quasi irrilevante dei traffici del porto. È vero che da qualche tempo si registra un certo attivismo sia dell’amministrazione che delle imprese a investire sul ferro. Ma d’altro canto si pretende di alzare l’asticella con la nuova diga. Con un atto di fede, assumiamo il target di Palazzo San Giorgio dei prossimi anni: 5 milioni di teus. Se la modalità su ferro salisse eccezionalmente al 40% (il campione è La Spezia con il 30%) si otterrebbe che il trasporto su gomma aumenterebbe comunque del 25%. Vanno peraltro aggiunti i viaggi dei camion che già ora gravitano sui terminal traghetti. Certo la separazione tra i flussi portuali e urbani, la fluidificazione dei carichi intermodali, l’estensione oraria dell’operatività dei terminal e delle dogane e ogni altra misura allo studio serviranno a diminuire il problema. Soprattutto lo farà la separazione dei flussi, che mira a connettere direttamente i varchi autostradali con i varchi portuali, creando una sorta di pipeline per cui il contenitore, come una merce liquida, scenderà dalla nave per partire più o meno all’istante dal porto. Così si ridurrebbe la congestione urbana ma non quella autostradale, per altro verso aumenterebbe nel caso dell’import la convenienza a svolgere le attività aggiuntive sulla merce nell’inland presso il luogo di destinazione o il retroporto di passaggio, saltando letteralmente il territorio che ospita il porto.
Tramonta il sogno di rinverdire anche solo in parte l’epoca della rottura dei carichi e delle attività a valore aggiunto sulla merce nello stesso territorio. Cosa resterà alla città?
CHI VUOLE LA SUPERLEGA DELLO SHIPPING / 1 Maggio 2021
Fallito il tentativo dei principali club europei di formare la Superlega del calcio, fallisce anche quello dei grandi armatori di fare passare nel PNRR italiano un paio di riforme per rafforzare il movimento per una sorta di Superlega dello shipping. Siamo certi che in entrambi i casi ci riproveranno presto. Ma che cosa è la Superlega dello shipping?
Da alcuni anni il mercato dell’offerta di trasporto container sulle rotte internazionali è dominato da 3 alleanze capitanate dai “top carrier” (Maersk, MSC, Cosco) che detengono anche una rilevante quota dei terminal portuali. Analogamente succede per i trasporti a raggio più corto delle compagnie di traghetti (Grimaldi). Ma i top carrier non limitano il dominio sul mare alle banchine, lo vanno estendendo anche ai servizi lungo la catena da origine a destinazione della merce, per saldarne il controllo alle condizioni e ai prezzi da loro stabiliti, dalle agenzie di spedizione al trasporto ferroviario al rimorchio portuale. Insomma, se vuoi vedere il calcio internazionale in cui giocano i campioni devi abbonarti alla Superlega, se vuoi spedire la merce in giro per il mondo devi abbonarti ai “campioni dello shipping” come MSC o Grimaldi.
Perché le riforme che ha tuttora in mente il governo stanno con la Superlega dello shipping? Perché servono a saldare il controllo sull’anello portuale della catena logistica che è da sempre il più critico data la presenza di molti attori e perciò il più complesso e conflittuale, concentrando l’offerta di servizi terminalistici ed eliminando se non di diritto almeno di fatto l’esclusività del lavoro temporaneo prestato dalle compagnie con la riduzione altresì dell’occupazione portuale diretta.
Perché la politica e le istituzioni subiscono il fascino dei grandi “player” negli affari come nel calcio? Per l’ideologia secondo cui lo sviluppo e il benessere derivano dall’impresa e solo in via subordinata dal lavoro. Nel caso dei porti italiani basta guardare al megaprogetto della nuova diga di Genova, motivata dal potere politico non da interessi generali del mondo trasportistico e della società locale e nazionale, bensì dagli interessi dei top carrier per le loro gigantesche navi. La prova della particolarità di tali interessi è sotto i nostri occhi durante la pandemia, in cui le economie di scala presentate dagli armatori come indispensabili per l’efficienza logistica si sono rivelate essenziali per i profitti senza precedenti dei top carrier che determinano a proprio esclusivo favore e in maniera speculativa l’offerta di carico, l’entità dei noli e la domanda di servizi portuali.
Si legge che la Superlega del calcio sia stata sconfitta dai tifosi. Chi può contrastare la Superlega dello shipping? Per ora sono stati i lavoratori dei porti, più agguerriti e sindacalizzati dei calciatori. Sono mancati se non a parole i rappresentanti del cluster marittimo, minacciato nella sua articolazione dall’agire monopolistico dei grandi player, ma soprattutto i “tifosi” dello shipping, ossia i cittadini utenti e contribuenti costretti a pagare due volte: le infrastrutture portuali pubbliche rivolte a favore di interessi principalmente privati, e i prezzi al consumo maggiorati direttamente o indirettamente dal costo dei noli, vedendosi al contempo penalizzati in termini di minore occupazione e di peggiore compatibilità ambientale del rapporto città-porto.
IL BLOCCO DI SUEZ, IL GIGANTISMO NAVALE E L’EFFETTO FARFALLA / 31 Marzo 2021
Non si sa per certo se ci sia stato un guasto, se la nave fosse quindi in avaria, ma tutte le fonti riportano che a causare la sbandata fatale che ha portato la Ever Given a insabbiarsi nel Canale di Suez sia stata una improvvisa e violenta raffica di vento del deserto che ha investito il fianco della nave rialzato da una muraglia di container a mo’ di vela. Una sciagura per il trasporto marittimo tra Asia e Europa che ha bloccato per giorni, prima dello sblocco di lunedì scorso, tutto il traffico del Canale nei due sensi e quindi il viaggio di ogni tipo di merce, non solo i container ma anche le merci alla rinfusa, come le materie prime e le fonti energetiche. La particolarità delle circostanze e l’effetto-catastrofe evocano la teoria del caos e le sue equazioni non lineari facendoci interrogare su dove si trovasse mai la farfalla il cui battito d’ali potrebbe avere generato quella singolare ventata che ha causato l’inatteso disastro. Sicuro è che questo incidente ha fatto sorgere più di un interrogativo sulla razionalità e il futuro del gigantismo navale che caratterizza oggi il trasporto dei container senza porsi limiti. Una razionalità egoistica e intrinseca all’economia di scala e di egemonia sul mercato del vettore marittimo, l’armatore, ma contraddittoria e spesso insostenibile da parte delle altre componenti del sistema logistico: dalle vie di mare come i canali alle infrastrutture e ai servizi dei porti, dalle città e dai territori marittimi alle vie e ai modi di collegamento con i bacini di destinazione dei carichi. Ciò che viene messo in discussione è che lo sviluppo del trasporto marittimo delle merci containerizzate passi necessariamente e principalmente per il gigantismo navale. Un’equazione semplice che l’Autorità di Sistema Portuale di Genova ha adottato per l’analisi del futuro del porto nella progettazione della nuova diga, che si rivela riduttiva e azzardata di fronte alla immagine della Ever Given incagliata. Non si discute delle motivazioni tecnico-nautiche della diga, ossia della opportunità di “dare più acqua” e quindi più sicurezza alla navigazione nel porto, ma del fatto che l’analisi economica costi-benefici dell’opera del valore di oltre un miliardo di euro pubblici sia stata fondata in via esclusiva sulle previsioni di traffico portato dalle mega portacontainer, sulle sole aree e i servizi portuali capaci di accoglierle e senza considerare i flussi intermodali. Di fronte alla paralisi del Canale di Suez e degli argomenti critici che provengono dalle fonti più autorevoli a livello mondiale, Palazzo San Giorgio dovrebbe riconsiderare l’analisi costi-benefici, magari affidandola a un pool di economisti dei trasporti invece che di ingegneri civili come è stato fatto sinora, perché occorre guardare la realtà economica e sociale oltre le equazioni.
TRAFFICI DEL PORTO CONTINUANO A CALARE, NEANCHE LA CHIMICA SALVA SIGNORINI / 16 Dicembre 2021
Mentre il solerte Funzionario Signorini corre dietro al Commissario straordinario Bucci per servirlo nei suoi deliri chimico-elettorali, il porto di Genova del Presidente Signorini continua inarrestabile il suo declino.
A ottobre 2021 i traffici confrontati su ottobre 2019, non essendo il 2020 significativo a causa del COVID, le tonnellate complessive sono scese dell’8% sfiorando ormai la soglia risicata dei 40milioni.I container, che dovrebbero assicurare lo sviluppo del porto, per il cui unico traffico si spende oltre 1,3 miliardo per la nuova diga, calano dell’1,8% in teus e del 6,5% in tonnellate, invece di tendere a raddoppiare (sic!) come nelle previsioni milionarie di Signorini: PSA SECH e PSA Pra continuano a perdere e Bettolo-MSC arranca (mentre a Vado la Maersk cresce modestamente rubando qua e là container ai genovesi). Calano anche se di poco pure i rotabili delle autostrade del mare, che però resistono. Un porto senza prospettive dunque, anzi no. Spinelli mentre perde oltre il 40% di rotabili, la sua maggiore fonte di redditività, aumenta del 20% le rinfuse secche, che però valgono solo l’1,5% del tonnellaggio movimentato dal porto, pochissima roba per risollevarne le sorti.
Signorini, prima che la crisi del porto degeneri in perdite di occupazione e di imprese, farebbe bene a lavorare nell’interesse dei traffici del porto per cui è stato nominato e viene stipendiato, non a servire il Sindaco nella sua campagna elettorale. Inoltre, Signorini dovrebbe impiegare il miliardo e trecento milioni della dote per la diga, non per il solo e sproporzionato scopo di fare entrare le meganavi portacontenitori, bensì almeno per inserire nel progetto della diga anche una collocazione, finalmente sicura per la città e per il porto, dei depositi chimici, i quali peraltro – a proposito di futuro – continuano a calare insieme al petrolio, rispettivamente -17,5% e – 14,2%. Davvero una bella prospettiva per il “porto chimico” che Bucci-Signorini vogliono mettere a Ponte Somalia al posto dei rotabili!
QUANTO VALE IL PORTO? COME UN APPARTAMENTO A PORTOFINO O UN SEMINTERRATO DI PERIFERIA? / 13 Febbraio 2021
Sostiene Marx che un capitalista ne ammazza molti altri. Le contraddizioni tra i capitalisti sono infatti più feroci a volte dei conflitti con la classe operaia. Mi viene in mente Marx leggendo Marco Donati, numero uno di Cosco Shipping Italy, che in un’intervista ha detto: (https://www.shippingitaly.it/…/donati-cosco-replica-a…/): «La sosta di un container in piazzale a Prà (=terminal PSA), pari a 100 $ al giorno (=82 euro) su uno spazio di 30 mq dove possono impilare almeno 3 o 4 Feu (=container da 12 X 2,5 metri)) costa al mese più dell’affitto di un appartamento vista mare a Portofino». Donati esemplifica una contraddizione che oppone gli armatori di cui è un eminente rappresentante, con i terminalisti portuali di cui PSA è il principale esponente in Italia. Per il merito della contraddizione rimando alla intervista.
Colgo invece l’occasione per fare due calcoli prendendo spunto dalla tariffa giornaliera di PSA per il deposito di un container sui suoi piazzali indicata da Donati. Piazzali che PSA ha in “affitto” dall’Autorità di Sistema Portuale (AdSP) ossia dallo Stato (=concessione demaniale). Se PSA, a detta di Donati, applica una tariffa di 2,7 euro/mq al giorno ai clienti armatori, quanto paga PSA allo Stato per la stessa superficie? La risposta sta nel canone demaniale applicato a PSA, pari a circa 4,8 euro/mq all’anno (anno 2016, ultimo dato disponibile sul sito AdSP), ossia 0,013 euro/mq al giorno, ossia 1/207 del ricavo. Donati segnala inoltre che su quella superficie PSA è in grado di ricavare per 3 o 4 volte la stessa tariffa giornaliera, quanti sono i container che impila. Vi lascio alla moltiplicazione del margine che ne ottiene. Se il deposito costa all’armatore come un appartamento panoramico a Portofino, il piazzale costa a PSA meno di un seminterrato umido in periferia.
Il mestiere del terminalista è quello di movimentare i container, in imbarco e in sbarco, non quello del loro deposito. La movimentazione comprende la sosta del container nei piazzali per il tempo previsto di norma dal ciclo operativo. Il deposito è una sorta di prolungamento della sosta che se ascrivibile all’armatore gli viene addebitata. In altre parole, non è il deposito che fa ricco PSA, ma i numeri ci dicono che può dare un bel contributo all’utile. D’altro canto, i canoni di concessione sono un tema chiave del dibattito sulla portualità pubblico-privata, reso più acuto dalla lacuna legislativa della loro regolamentazione; inoltre di recente sono saliti alla ribalta per la loro centralità nella questione posta dall’UE sulla tassazione delle AdSP.
Come si calcolano i canoni? In assenza di una norma, i porti si sono arrangiati. Nel 1996 Genova ha fatto da apripista con un accordo tra Autorità portuale e terminalisti tuttora applicato. Si è partiti da un valore teorico della superficie di 200.000 lire/mq al quale si applicano dei parametri correttivi in funzione delle caratteristiche dei terminal (per es.: tipo di merci, accessibilità, pescaggi, cono aereo …). Il canone relativo viene calcolato in base a un saggio d’interesse del 5 % e aggiornato annualmente con un indice Istat. Gli eventuali investimenti infrastrutturali del terminalista sono dedotti in ragione del 5 %, con possibile rivalutazione per il maggior valore assunto dall’area.
L’interesse al 5% è sostanzialmente adeguato alla rendita immobiliare corrente per le aree logistiche. Tuttavia, il perno economico del ragionamento è il valore di riferimento dell’area, pari a 103 euro per mq, fissato nel 1996 e che oggi non risulta altrettanto adeguato se paragonato al valore corrente delle aree per impieghi logistici sulla terraferma in Liguria che è quasi 10 volte tanto, ossia 1000 euro mq. Se si tiene conto, inoltre che diversamente dal proprietario di un’area nell’entroterra, lo Stato ha oneri eccezionalmente superiori avendo costruito e mantenendo un’area ricavata dal mare, dovendo periodicamente dragarne i fondali ecc., allora anche il 5% risulta probabilmente inadeguato.
Per concludere, un’azione di trasparenza dell’Autorità di sistema portuale, con la pubblicazione dei canoni unitamente ai procedimenti di calcolo, sarebbe un importante progresso per favorirne il dibattito e il controllo pubblico. La questione, infatti, è tutt’altro di lana caprina perché investe l’asse portante del nostro modello di portualità, il cosiddetto “landlord port authority”, in cui lo Stato è proprietario delle banchine e delle aree e le imprese private le gestiscono in concessione a fini economico-produttivi. Tali fini dovrebbero essere debitamente espressi dai terminalisti nei piani industriali presentati per ottenere la concessione. Sinora l’Autorità di sistema portuale ha omesso di pubblicare questi piani che sono cruciali per analizzare le prospettive di sviluppo del porto, come nel caso attuale del progetto di nuova diga. Ha considerato questi piani unicamente sotto il profilo degli investimenti, una voce interna alla logica di bilancio dell’impresa, trascurando invece di valutare e di monitorarne le ricadute in termini di valore aggiunto e di occupazione, che costituiscono la principale finalità istituzionale della concessione.
LA REGINA TRADITA / 30 Gennaio 2020
Quello che non ti aspetti, succede nel porto di Genova. La merce, la regina delle calate e degli scagni trasformati in loft direzionali di multinazionali del mare, viene tradita dai suoi custodi, dai suoi operatori, dai suoi funzionari pubblici. Accade infatti che la merce containerizzata rischia di sottostare a un monopolio, senza che chi ne rappresenta gli interessi scenda in lizza a contestare l’operazione.
È in corso una gara tra partiti di governo e opposizione e associazioni di imprese per giungere a modificare l’art.18/7 della legge portuale 84/94. È il comma posto dal legislatore per evitare l’insorgere di monopoli sul lato dell’offerta dei principali servizi portuali. Da tempo si discute dell’opportunità di mitigarlo e in diverse occasioni sono state ammesse deroghe. In questo quadro sarebbero dunque coerenti le iniziative lobbistiche e parlamentari di modifica della legge se non fosse per l’urgenza che ha assunto la questione di fronte al casus belli dell’acquisizione di SECH da parte di PSA-VTE, rispettivamente 2° e 1° terminal full-container dei due operanti nel porto di Genova.
L’urgenza per un verso ha prodotto emendamenti e dichiarazioni liquidatorie del comma in questione, trascurando che entro qualche limite la concorrenza nei porti dovrà pur essere tutelata dalla legge. Per l’altro verso ha fatto perdere di vista il caso specifico, che è paradossalmente il più distante dal superamento dell’art.18/7.
In breve, alcuni dati salienti tralasciati dalla discussione. PSA e SECH sono agli estremi geografici del porto, a circa 15km l’uno dall’altro, il che vanifica il motivo dell’estensione spaziale sinora accolto dalla giurisprudenza. PSA guida le classifiche del porto con oltre il 60% dei container, con il SECH salirebbe al 75% rimanendo l’unico terminalista full-container, in attesa che Calata Bettolo inizi a operare. PSA registra utili di oltre 30 milioni di euro, SECH da 4 anni perde costantemente avendo gli stessi ricavi unitari. È vero che SECH da solo non ha più le dimensioni per reggere il mercato, ma ha avuto l’occasione, favorita dall’Autorità portuale e ammessa dal TAR in deroga all’art.18/7, di unirsi con MSC, l’operatore di Calata Bettolo confinante con SECH. Ma SECH ha rotto l’alleanza in favore di PSA con cui incrocia dal 2008 le partecipazioni azionarie, in deroga sempre all’art.18/7.
SECH e MSC uniti costituirebbero un polo realmente concorrente di PSA, sostenuto da MSC secondo vettore marittimo di container al mondo. Il primo, Maersk, si è accasato a Vado L. insieme all’altro gigante, il cinese Cosco. Si tratta dei principali armatori che con i rispettivi cartelli controllano oltre la metà dei traffici mondiali, accasati tra Genova e Savona, mentre a Pra c’è già PSA che è uno dei maggiori terminalisti mondiali. Quale migliore scenario per la merce e per il sistema portuale del Mare Ligure occidentale? Nel 2018 a Bettolo ci fu la cerimonia mediatica dell’accordo con le istituzioni e i proprietari di SECH e di MSC. Nel 2019 l’ormeggio simbolico della prima nave. Poi improvvisamente la rottura, che mentre libera SECH nelle mani di PSA, ridimensiona e forse vanifica il progetto di Calata Bettolo che, oltre a presentare problemi strutturali in banchina, perderebbe il rilievo produttivo atteso.
L’Autorità portuale si è limitata a prendere atto e si è rivolta a Roma per non decidere. Mentre in nome dell’investimento pubblico di oltre 200 milioni per Calata Bettolo, la cui entrata in servizio è stata posticipata ancora (2022), avrebbe dovuto persuadere SECH e MSC a rimettersi insieme, avvertendo in particolare il SECH, visti i bilanci negativi, del rischio di perdere la concessione improvvidamente prorogata dall’Autorità a fine 2018 sino al 2045. Infine, non si sono levate chiare e forti le voci di chi, spedizionieri, agenti marittimi, trasportatori, operatori logistici, politici locali, dovrebbe avere a cuore la concorrenza nel porto e sostenere la pluralità degli attori economici nell’interesse della merce e dei suoi utenti, oltre ai sindacati perché anche la merce-lavoro non ha nulla da guadagnare da un padrone monopolista, anzi ha solo da perderci sotto il profilo dell’occupazione e del prezzo del lavoro.